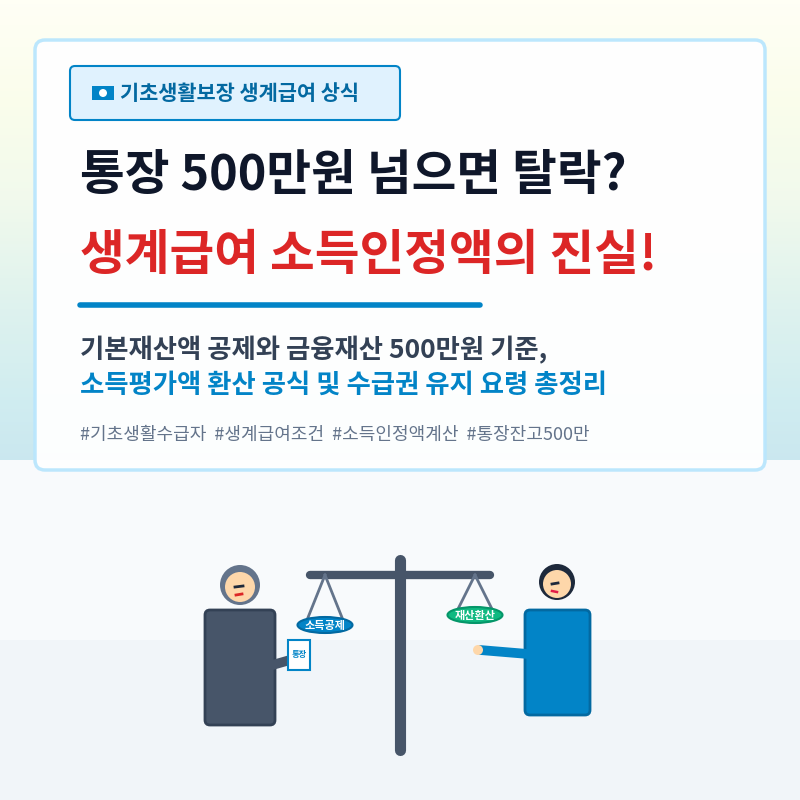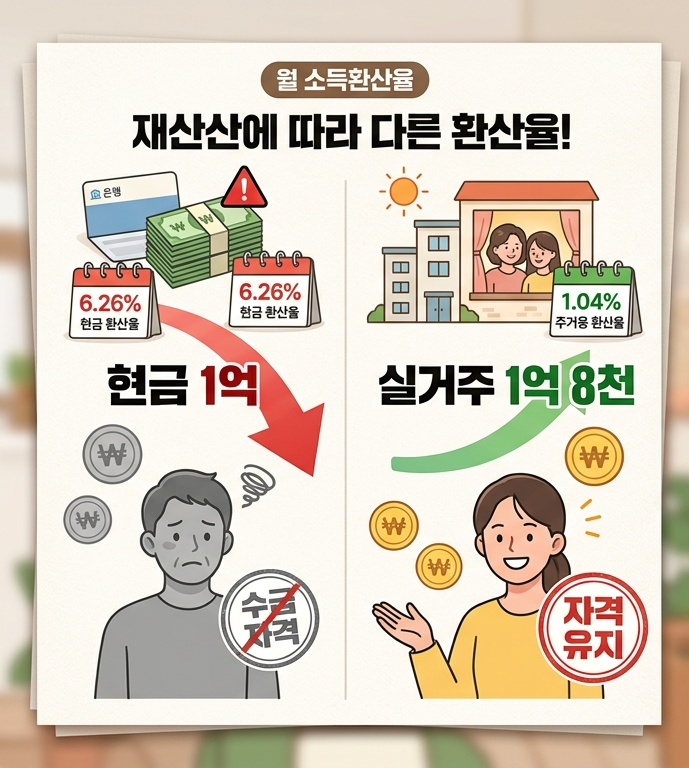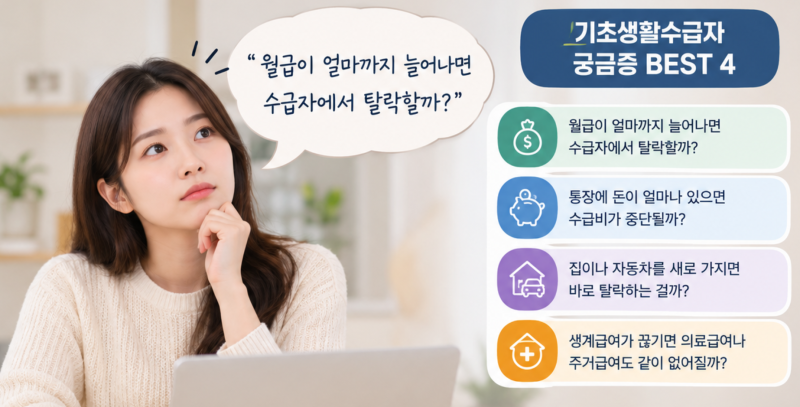
기초생활수급자의 현금 보유는 수급 자격 유지에 중요한 영향을 미칩니다. 단순히 통장에서 현금을 인출하거나 다른 계좌로 이체하는 행위만으로는 재산에서 자동으로 제외되지 않습니다. 정부는 수급자의 모든 재산을 소득으로 계산하지 않고, 최소한의 주거와 생계를 위한 기본재산공제액 제도를 운영하고 있습니다. 그러나 이 공제액을 초과하는 재산에 대해서는 종류별로 다른 소득환산율이 적용되어 수급 자격에 영향을 줄 수 있습니다.
블로거들은 기초생활수급자가 통장에서 현금을 인출하거나 계좌이체했을 때 재산조사에서 주의해야 할 점을 강조합니다. 특히 통장 잔액이 줄어들더라도 현금 인출만으로는 재산 가치가 사라지지 않으며, 자녀나 가족 계좌로 돈을 옮기는 것도 재산 은닉으로 간주될 수 있다고 경고합니다. 반면, 실제 필요한 비용을 지출했거나 가족에게 갚아야 할 돈을 지급한 경우에는 그 성격과 사용 경위를 설명해야 할 수 있다고 조언합니다.
기초생활수급자는 현금, 예금, 주식 등 금융재산에 가장 엄격한 월 소득환산율(6.26%)이 적용된다는 점을 인지해야 합니다. 특히 1억 원 이상의 현금이나 예금을 보유할 경우 수급자 탈락 가능성이 매우 높으므로 주의가 필요합니다. 주식 매매 차익은 현금화하더라도 소득이 아닌 금융재산으로 분류되지만, 배당금이나 예적금 이자는 기타소득으로 간주되어 수급비 산정에 영향을 줄 수 있으니 관련 규정을 정확히 확인하는 것이 중요합니다.