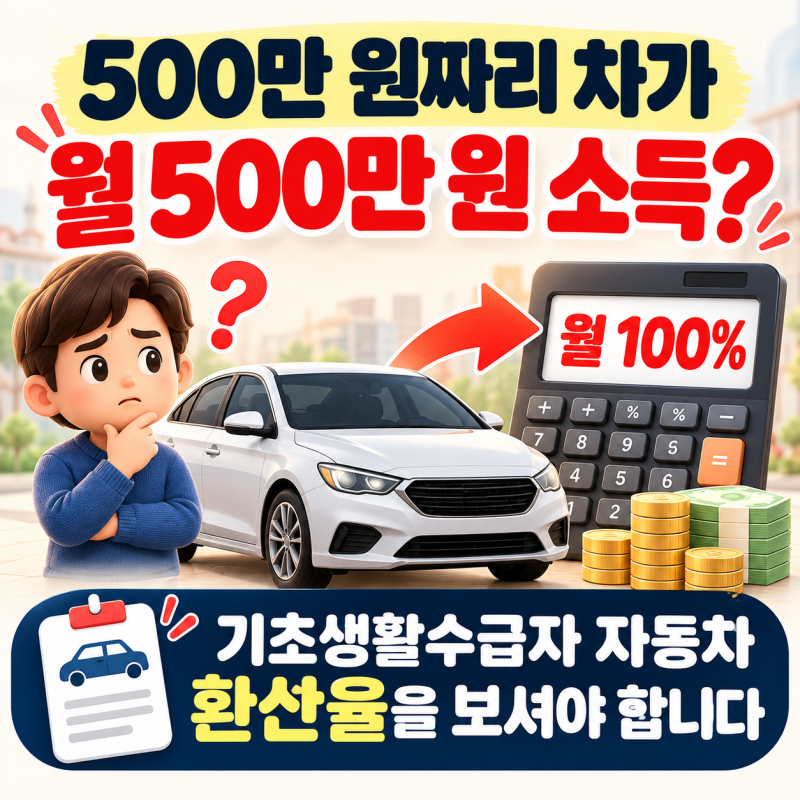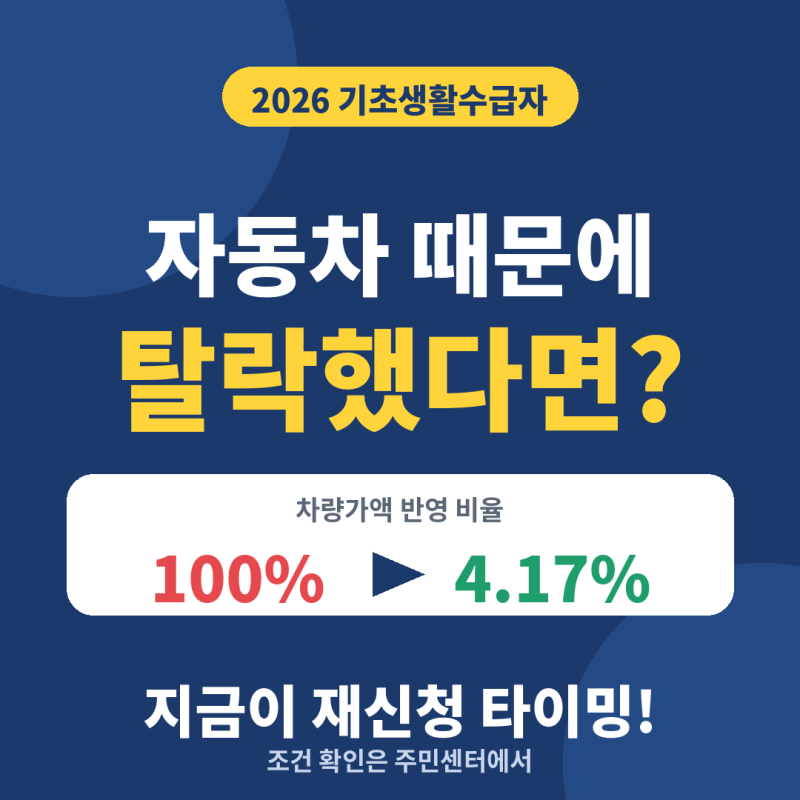
기초생활수급자 제도는 가구의 소득과 재산을 합산한 소득인정액을 기준으로 수급 자격을 결정합니다. 특히 자동차는 일반 재산과 달리 월 100%의 소득환산율이 적용될 수 있어 수급 자격에 큰 영향을 미칩니다. 하지만 모든 차량에 동일한 기준이 적용되는 것은 아니며, 특정 요건을 충족하면 월 4.17%의 일반재산 환산율을 적용받을 수 있습니다. 따라서 차량 보유 여부보다는 해당 차량이 어떤 기준으로 분류되는지가 중요합니다.
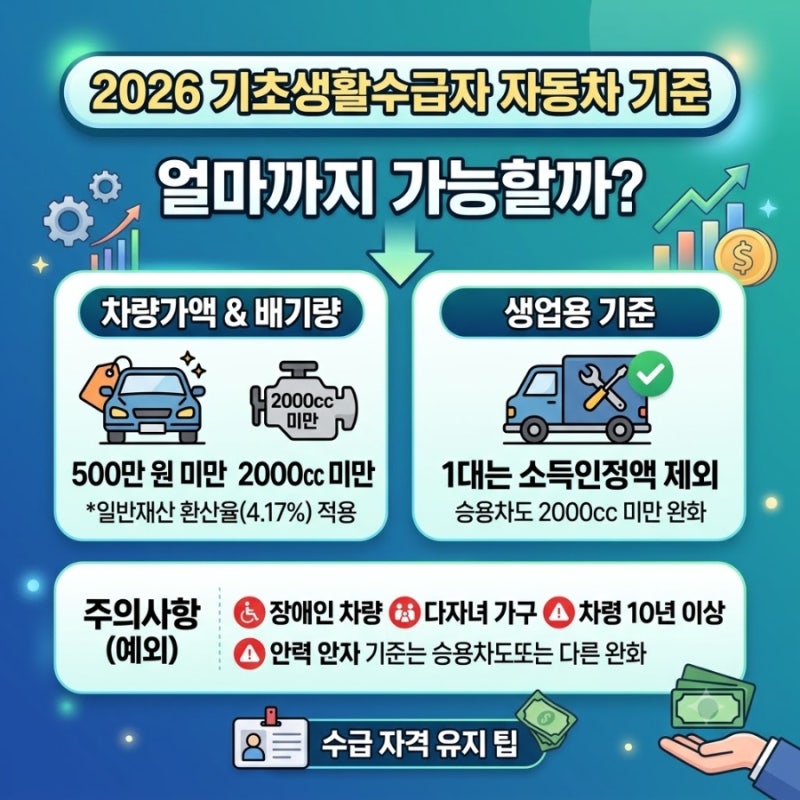
블로거들은 기초생활수급자가 자동차를 소유할 수 없는 것으로 오해하는 경우가 많지만, 실제로는 배기량, 차령, 차량가액, 차종, 사용 목적에 따라 다른 소득환산율이 적용된다고 강조합니다. 특히 일반 승용차의 경우 배기량 2,000cc 미만이면서 차령 10년 이상이거나 차량가액 500만 원 미만인 경우 일반재산 환산율을 적용받을 수 있습니다. 생업용이나 장애인 사용 자동차는 별도의 제외 또는 감면 기준이 검토됩니다.
자동차를 보유하면서 수급 자격을 유지하려면 100% 환산율이 아닌 일반재산 환산율(4.17%)이 적용되는 예외 요건을 충족해야 합니다. 보건복지부 기준에 따라 특정 배기량, 차령, 용도 요건을 갖춘 차량은 일반재산으로 인정받을 수 있습니다. 차량가액 500만 원은 소유 가능한 최대 금액이 아니라 일반재산으로 계산될 수 있는 기준 중 하나이므로, 신청 전 본인의 차량이 어떤 기준에 해당하는지 정확히 확인하는 것이 중요합니다.