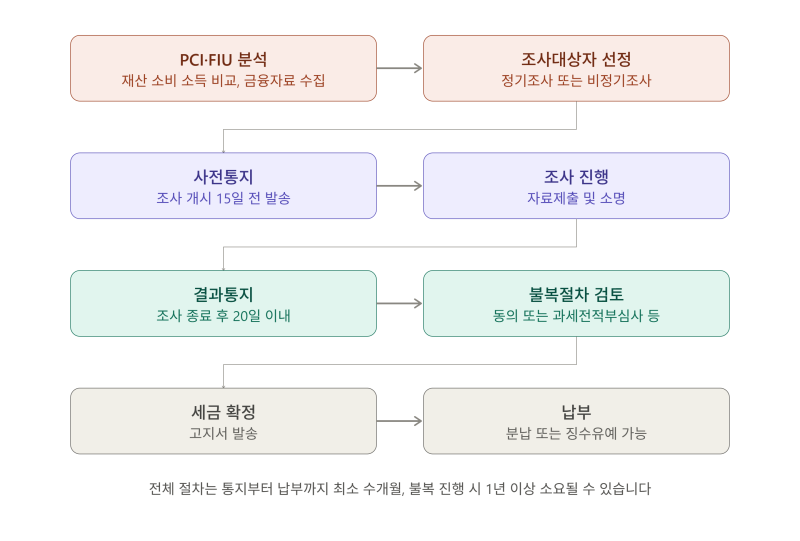
국세청 세무조사는 사업을 운영하는 법인과 개인사업자 모두에게 중요한 관심사입니다. 특히 2026년에는 AI 빅데이터 시스템을 활용한 탈세 적발 및 체납 추적과 세무조사 연계가 강화되는 등 국세청의 조사 역량이 고도화되고 있습니다. 세무조사는 크게 정기조사와 비정기조사로 나뉘며, 각각의 선정 기준과 대응 방식이 다르므로 이에 대한 정확한 이해가 필수적입니다.
블로거들은 세무조사 대상 선정 기준에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 정기조사의 경우 특별한 탈세 혐의 없이도 장기간 조사를 받지 않은 법인이 대상이 될 수 있다고 강조하며, 평소 증빙 관리가 중요하다고 조언합니다. 반면, 비정기조사는 국세청 시스템의 이상 신호 감지나 내부자 제보 등 구체적인 탈세 혐의가 있을 때 진행되므로, 신고 내용과 외형 지표의 불일치, 특수관계자 거래의 불투명성 등을 특히 주의해야 한다고 지적합니다.
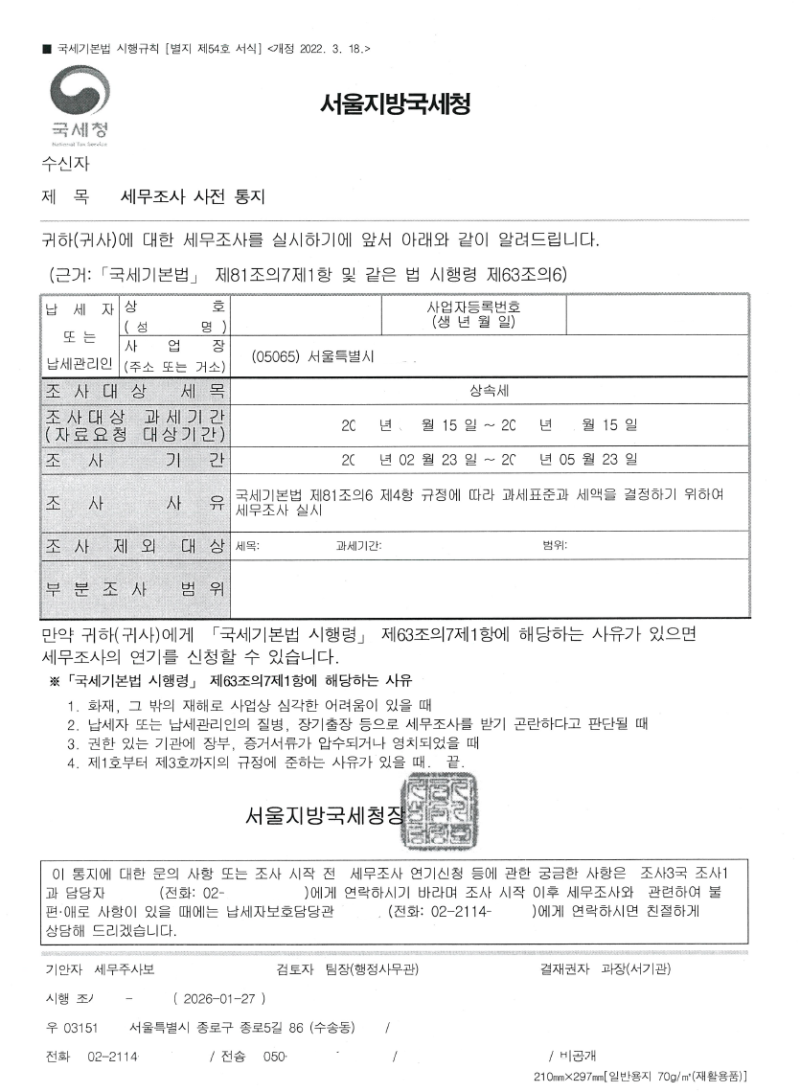
세무조사 통지서를 받았다면, 먼저 본인의 조사가 정기조사인지 비정기조사인지 파악하는 것이 중요합니다. 특히 비정기조사의 경우 신고 내용과 외형 지표의 불일치, 동종업계 대비 이례적인 재무비율, 특수관계자 거래의 불투명성, 내부자 제보, 가공경비 및 허위 세금계산서 수취 등 6가지 특징에 해당하는지 점검하여 철저히 대비해야 합니다.