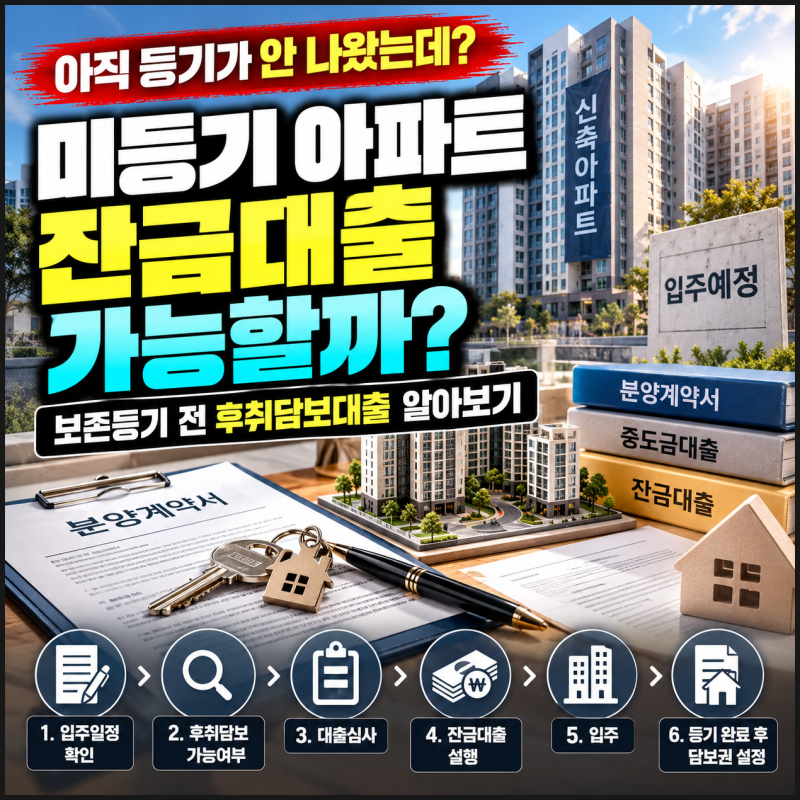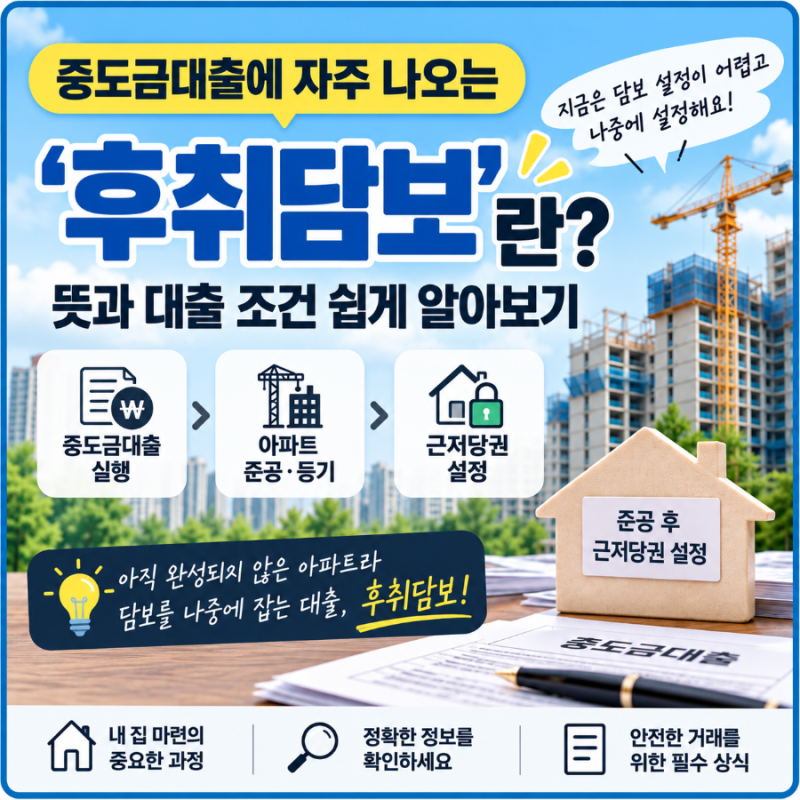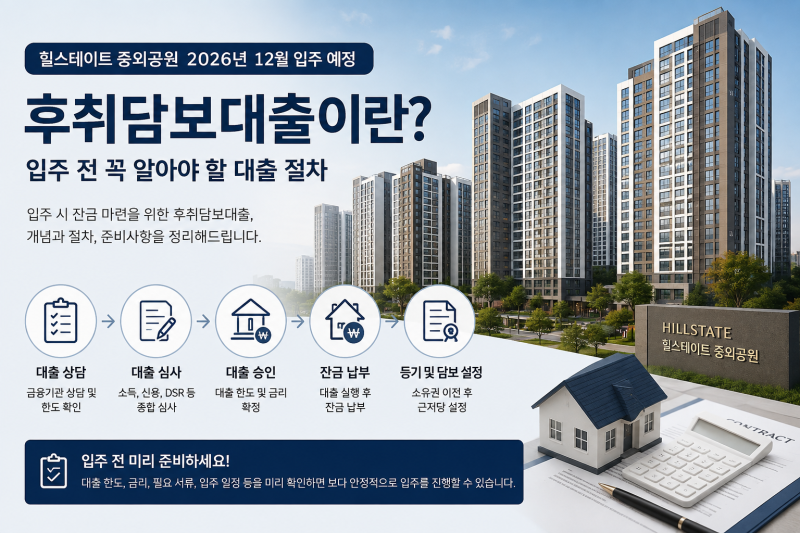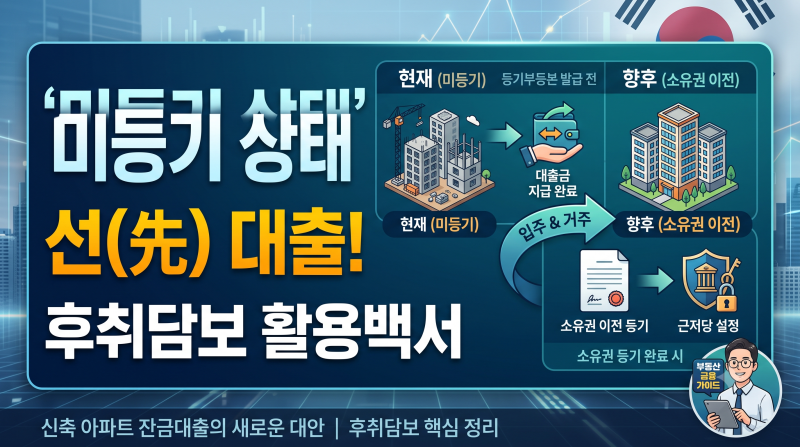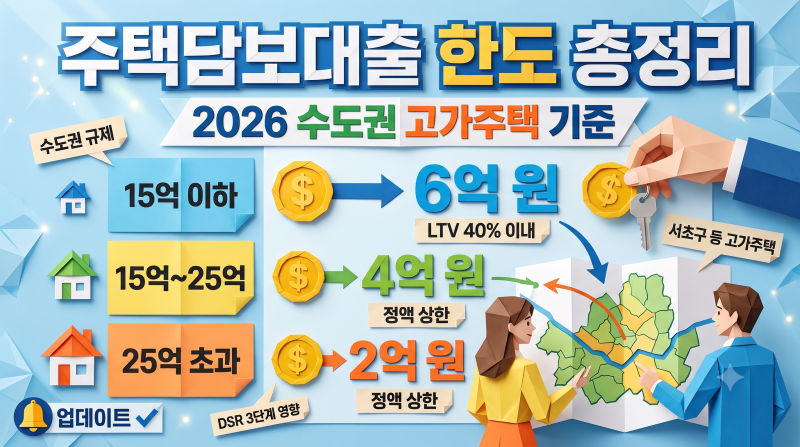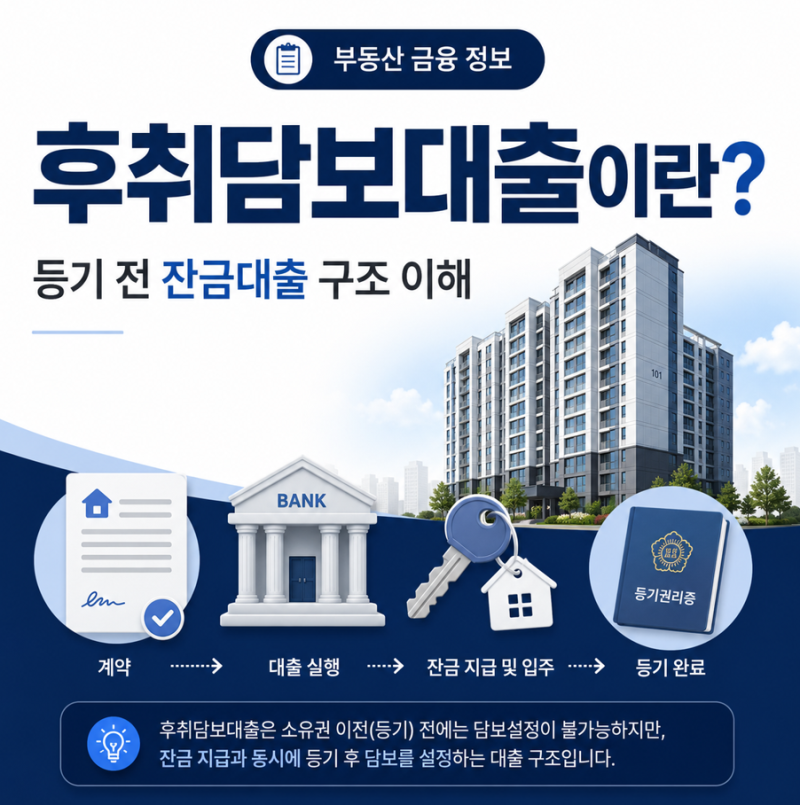
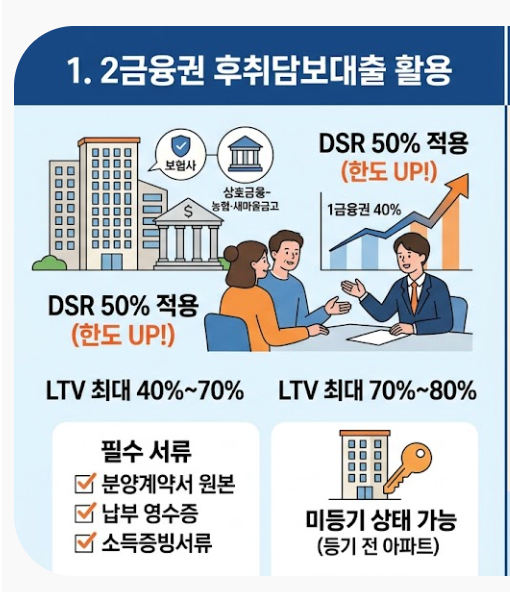
신축 아파트 입주 시 자금 부족을 해결하던 후취담보대출에 금융당국의 강력한 규제가 적용되면서 시장 환경이 크게 변화했습니다. 특히 그동안 규제 사각지대에 있던 P2P 금융권까지 주택담보대출 규제가 확대되어, 주택 가격대별 차등 한도와 LTV 비율 제한이 의무화되었습니다. 이는 미등기 신축 건물에 대해 등기 완료를 전제로 먼저 대출을 실행해 주던 기존 방식에 큰 제약을 가하며, 입주 예정자들의 잔금 마련 전략에 재검토가 필요하게 되었습니다.
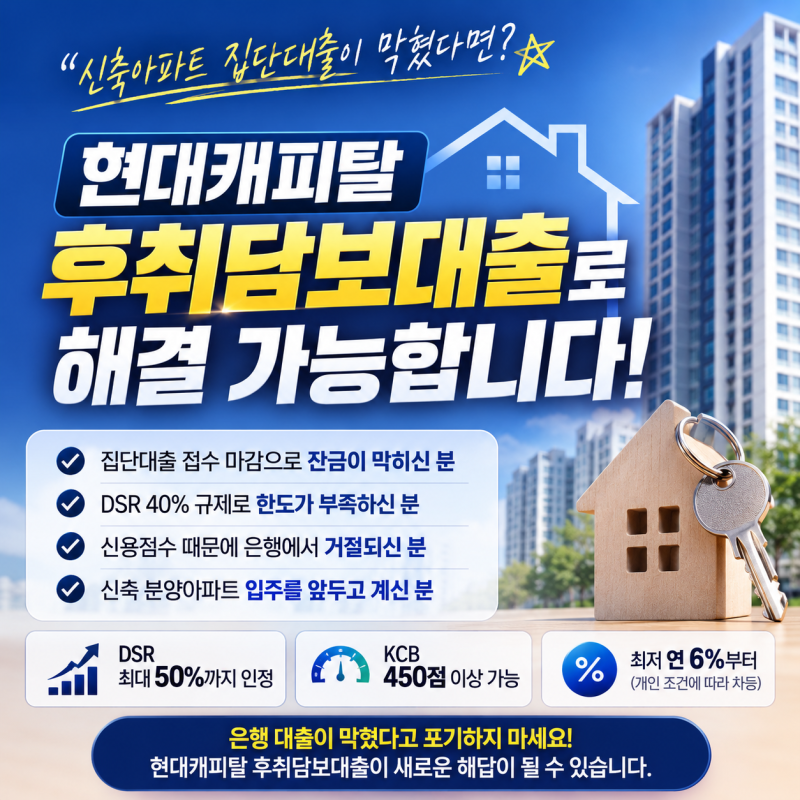
블로거들은 후취담보대출이 미등기 아파트의 잔금 문제를 해결하는 중요한 수단이었음을 강조하면서도, 규제 강화로 인해 P2P 및 대부업권의 역할이 크게 축소되었음을 지적합니다. 과거에는 1금융권 집단대출 한도 부족분을 메우기 위해 P2P 금융을 적극 활용했지만, 이제는 LTV, DSR 규제가 적용되어 추가 한도 확보가 사실상 어려워졌습니다. 일부 블로거는 여전히 후취담보 방식의 대출 상품이 존재하지만, 금융회사가 해당 단지의 취급 가능 여부와 차주의 소득, 신용 점수 등을 더욱 엄격하게 심사한다고 설명합니다.
신축 아파트 입주를 앞둔 경우, 중도금대출을 받았더라도 잔금대출이 자동으로 보장되지 않으므로 최소 1~2개월 전부터 금융 조건을 확인하는 것이 중요합니다. 특히 1금융권 은행들은 미등기 물건에 대한 후순위 근저당 약정을 꺼리는 경향이 있어, P2P 규제 강화 이후 후취담보대출을 취급하는 금융기관의 선택지가 더욱 제한될 수 있습니다. 따라서 분양계약서와 현재 적용되는 규제를 면밀히 검토하고, 개인별 한도와 조건을 사전에 확인하는 것이 현명합니다.