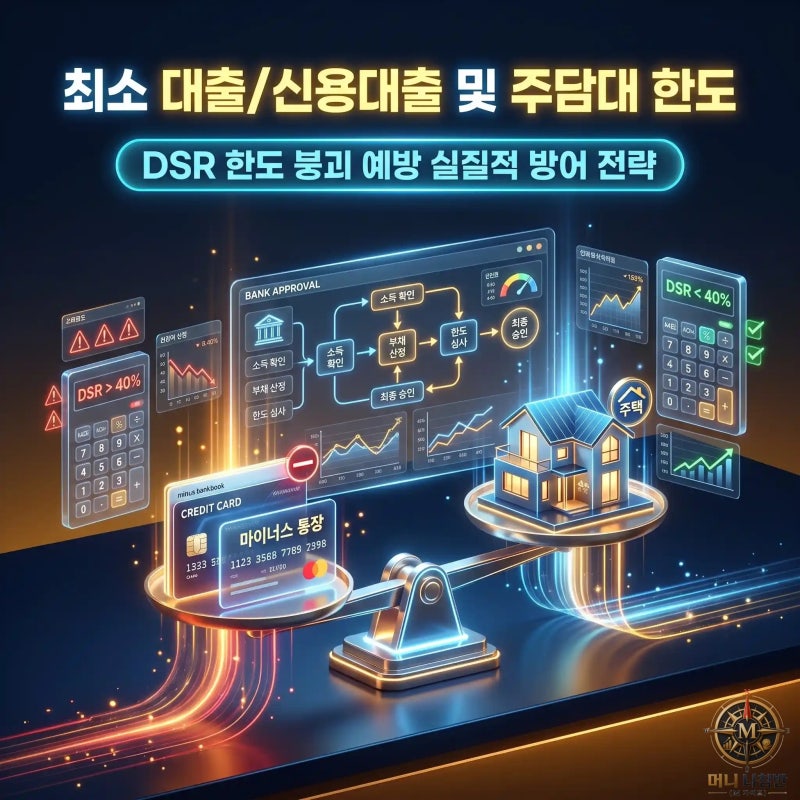
주택담보대출(주담대)을 받을 때 기존 신용대출이 있다면 DSR(총부채원리금상환비율) 계산에 반영되어 주담대 한도에 영향을 줄 수 있습니다. 특히 신용대출 원리금 상환 부담이 큰 경우, 연소득이 같더라도 주담대에서 받을 수 있는 금액이 줄어들 수 있어 주의가 필요합니다. DSR은 연소득 대비 연간 금융부채 원리금 상환액의 비율을 나타내는 지표로, 주담대 심사 시 신용대출의 원리금도 함께 고려됩니다.
블로거들의 분석에 따르면, 신용대출이 주담대 한도에 미치는 영향은 단순히 대출 금액뿐만 아니라 연소득, 신용대출 잔액, 금리, 상환 기간 등 다양한 요소에 따라 달라집니다. 예를 들어, 연봉 6천만원인 직장인이 신용대출 5천만원을 유지할 경우 예상 주담대 한도는 약 1억 3,430만원이었으나, 신용대출을 전액 상환하면 약 3억 220만원으로 약 1억 6,790만원이 증가하는 것으로 나타났습니다. 이는 신용대출의 연간 원리금이 DSR 한도를 먼저 사용하기 때문입니다.
따라서 주담대를 계획하고 있다면, 기존 신용대출의 상환 방식과 잔여 기간, 그리고 마이너스통장과 같은 한도대출의 DSR 반영 여부를 미리 확인하는 것이 중요합니다. 주담대 실행 전 신용대출을 상환하는 것이 유리할 수 있으며, 스트레스 DSR까지 고려하여 금리 인상 가능성까지 반영한 한도 계산을 통해 예상치 못한 한도 축소를 방지할 수 있습니다. 이러한 정보들을 바탕으로 합리적인 대출 계획을 세우는 것이 현명합니다.