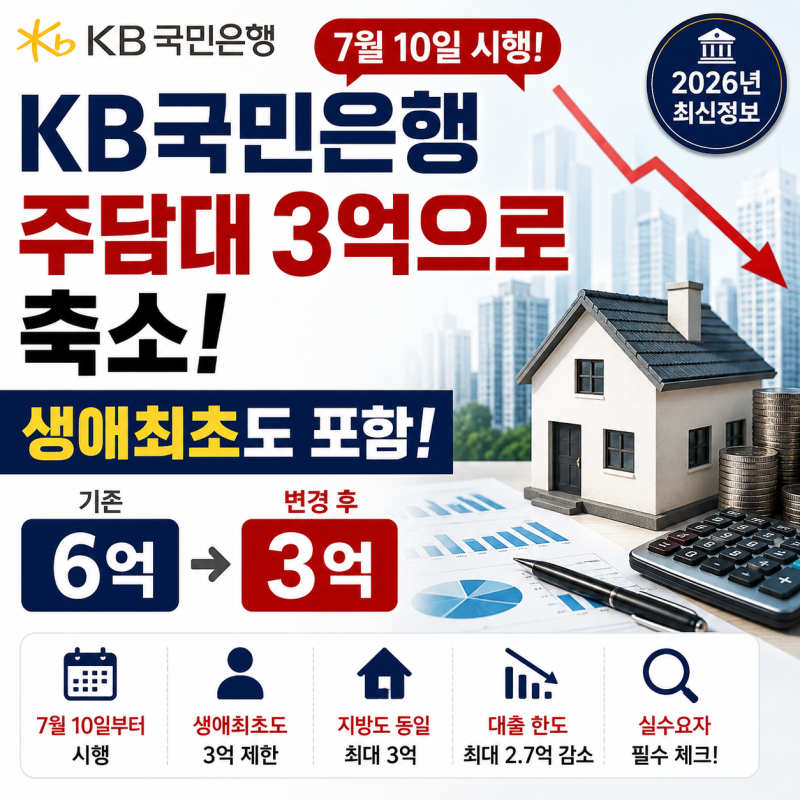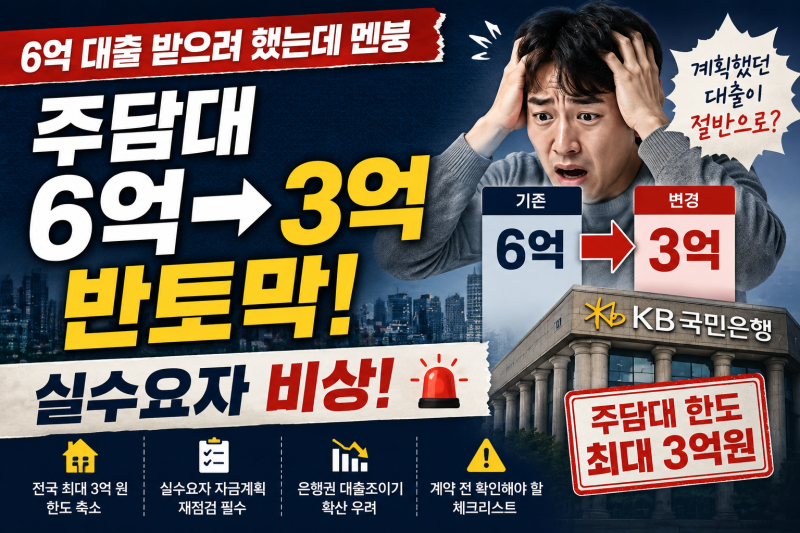

KB국민은행이 2026년 7월 10일부터 주택 구입 목적의 주택담보대출 최대한도를 3억 원으로 축소했습니다. 기존에는 수도권과 규제지역에서 주택가격에 따라 최대 6억 원까지 대출받을 수 있었으나, 이제는 일부 예외를 제외하고 지역과 관계없이 최대 3억 원까지만 가능합니다. 이는 가계대출 관리 조치의 일환으로, 특히 6억 원의 주택담보대출을 예상하고 매매계약을 준비했던 실수요자들에게 큰 영향을 미치고 있습니다.
블로거들은 이번 한도 축소 조치에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 기존 정부 규제와 KB국민은행의 자체적인 한도 축소를 비교하며, 15억 원 이하 주택의 대출 한도가 6억 원에서 3억 원으로 줄어든 점을 강조합니다. 반면, 다른 블로거는 모든 주택대출이 3억 원으로 줄어드는 것은 아니며, 집단대출이나 주택도시기금 대출, 보금자리론 등은 기존 한도가 유지된다는 점을 설명하며 정책대출 활용의 중요성을 언급합니다.
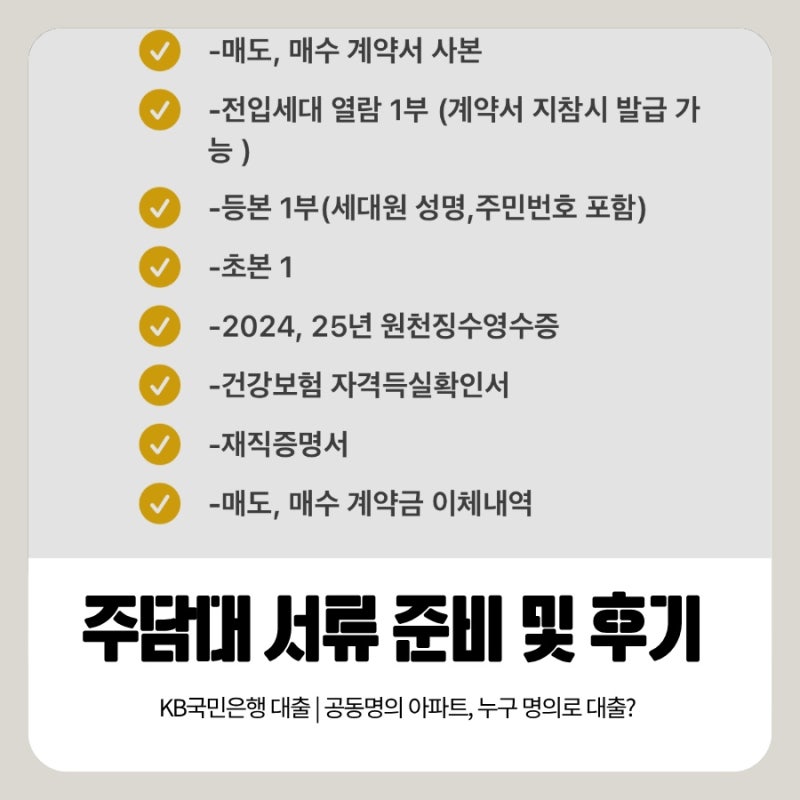
실수요자들은 KB국민은행 주택담보대출 상담 시 은행 자체 최대한도, 주택가격에 따른 한도, DSR 요건 등을 종합적으로 고려해야 합니다. 특히 부부 공동명의 대출 시 차주 변경에 따른 기존 대출 상환 필요 여부 등 은행별 내부 심사 기준을 사전에 확인하는 것이 중요합니다. 또한, 대출 심사 시 필요한 서류 목록을 미리 준비하여 원활한 상담과 진행을 도모할 수 있습니다.