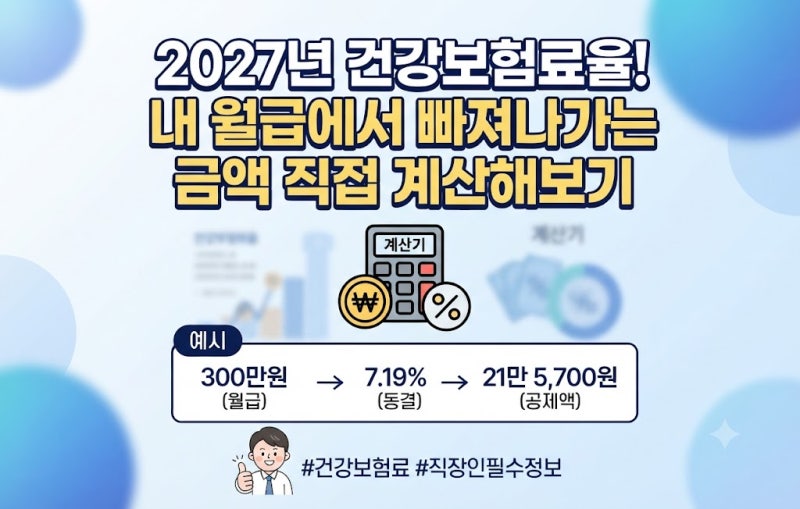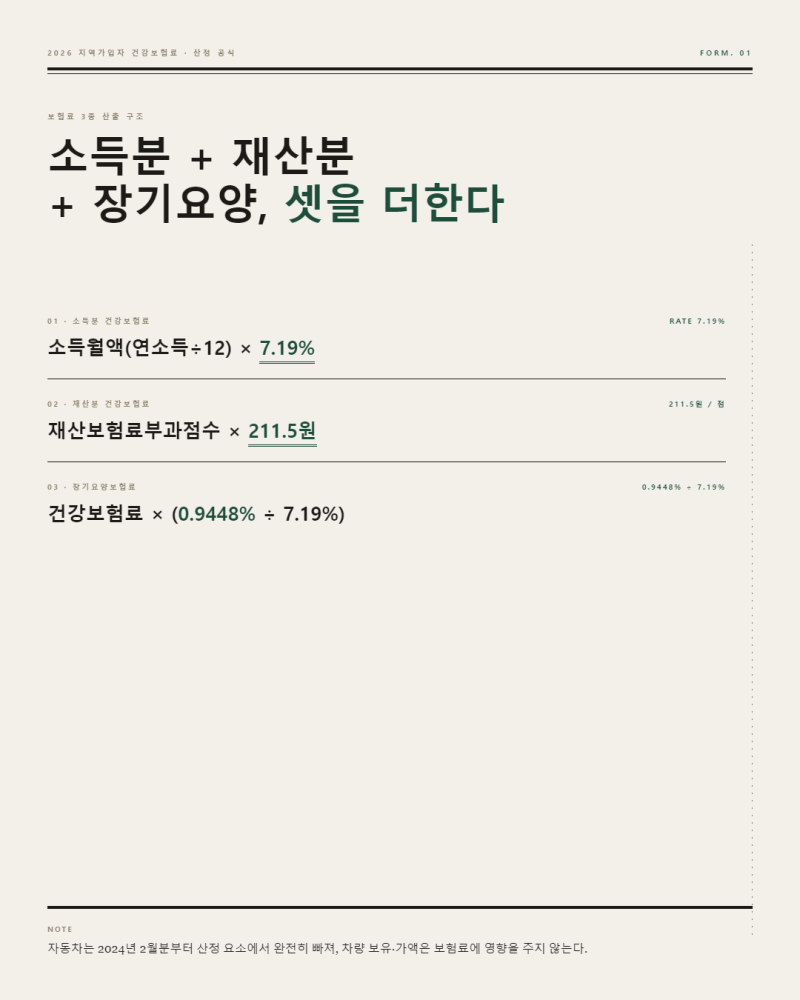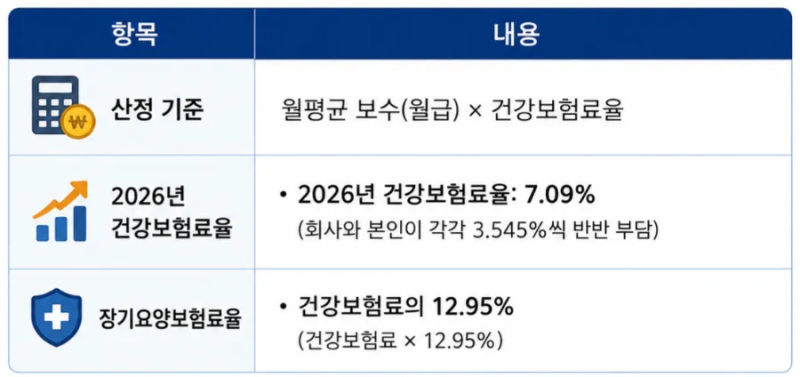
건강보험료는 직장가입자와 지역가입자의 산정 방식이 다릅니다. 특히 직장가입자의 경우 월급 외 소득이 연간 2천만 원을 초과하면 소득월액 보험료가 추가로 부과될 수 있어 많은 직장인들이 주목하고 있습니다. 이는 이자, 배당, 사업, 연금, 기타 소득 등 다양한 형태의 보수 외 소득에 적용되며, 건강보험료 부담에 직접적인 영향을 미치기 때문입니다. 건강보험료율은 7.19%로 책정되어 있으며, 직장가입자는 보수월액에 이 요율을 적용하여 보험료를 산정합니다.
실제 블로그 후기들을 살펴보면, 월급 외 소득으로 인해 예상치 못한 건강보험료 폭탄을 맞았다는 사례가 많습니다. 특히 소득월액 보험료는 본인이 전액 부담해야 하므로, 월급에서 공제되는 보수월액 보험료와는 다른 방식으로 관리해야 합니다. 연간 보수 외 소득에서 2천만 원을 공제한 초과분에 대해서만 보험료가 부과되지만, 이 기준을 정확히 알지 못하면 추가 납부의 원인을 파악하기 어렵습니다. 또한, 연금 수령 시에도 건강보험료에 영향을 미칠 수 있어 관련 정보를 미리 확인하는 것이 중요합니다.
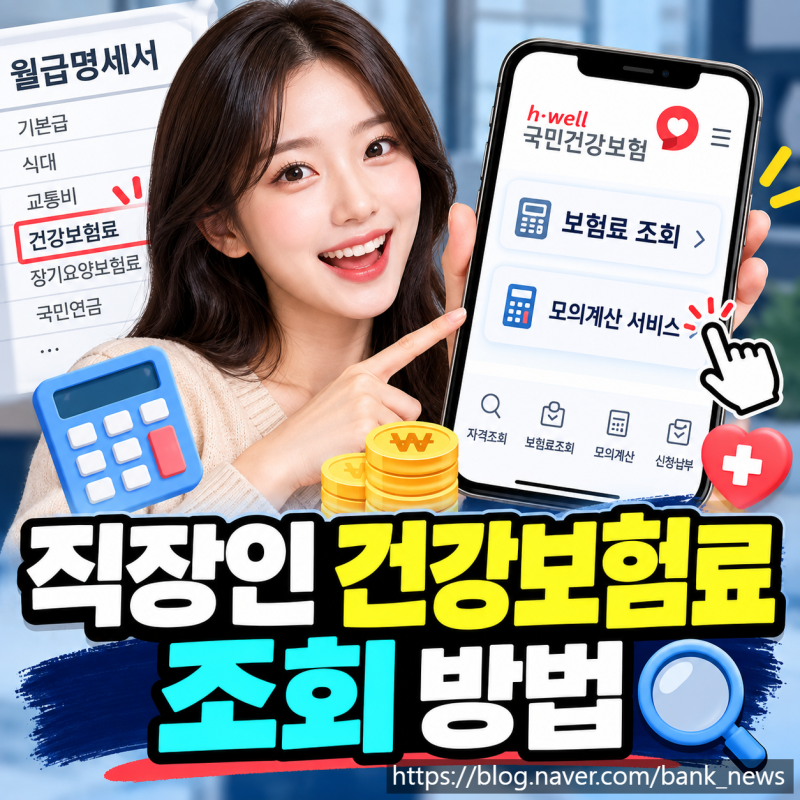
블로거들은 소득월액 보험료가 재작년 소득을 기준으로 부과되는 경우가 많아 시차 발생 원리를 이해하는 것이 중요하다고 강조합니다. 2026년 1월부터 10월까지는 2024년 소득을, 11월과 12월분은 2025년 소득을 기준으로 산정됩니다. 따라서 자신의 소득 변화를 미리 파악하고, 건강보험공단 앱이나 웹사이트를 통해 보수월액 및 소득월액을 주기적으로 확인하여 불필요한 보험료 부담을 줄이는 것이 현명합니다. 정부의 공제 한도 개편 움직임도 주시하며 자신의 재정 상황에 맞는 대비책을 마련해야 합니다.