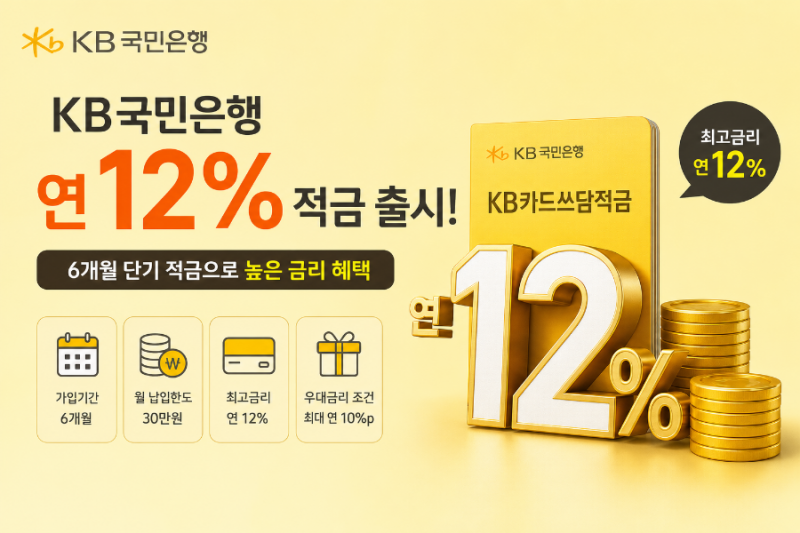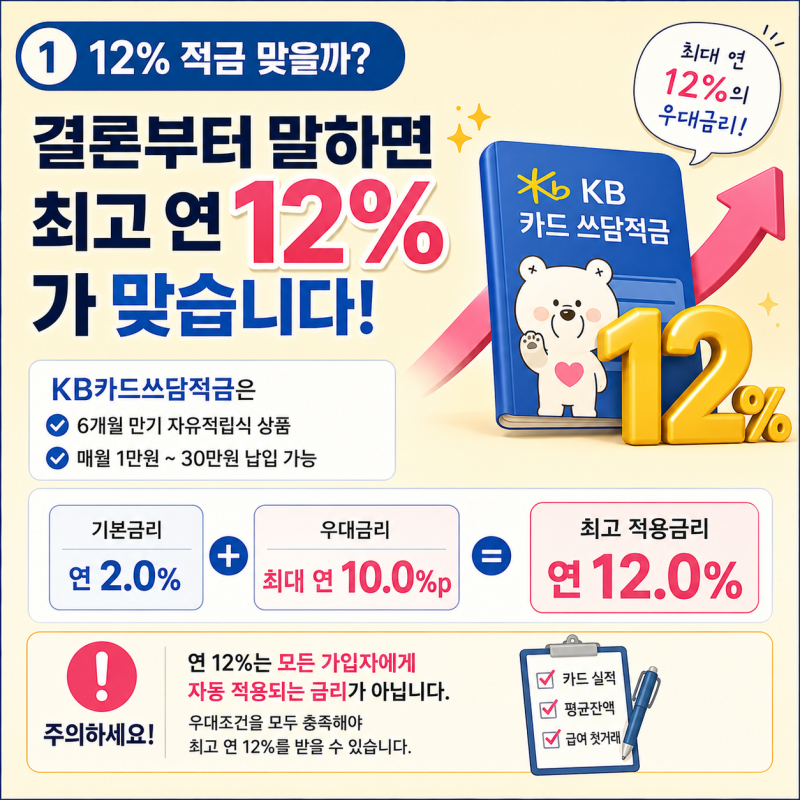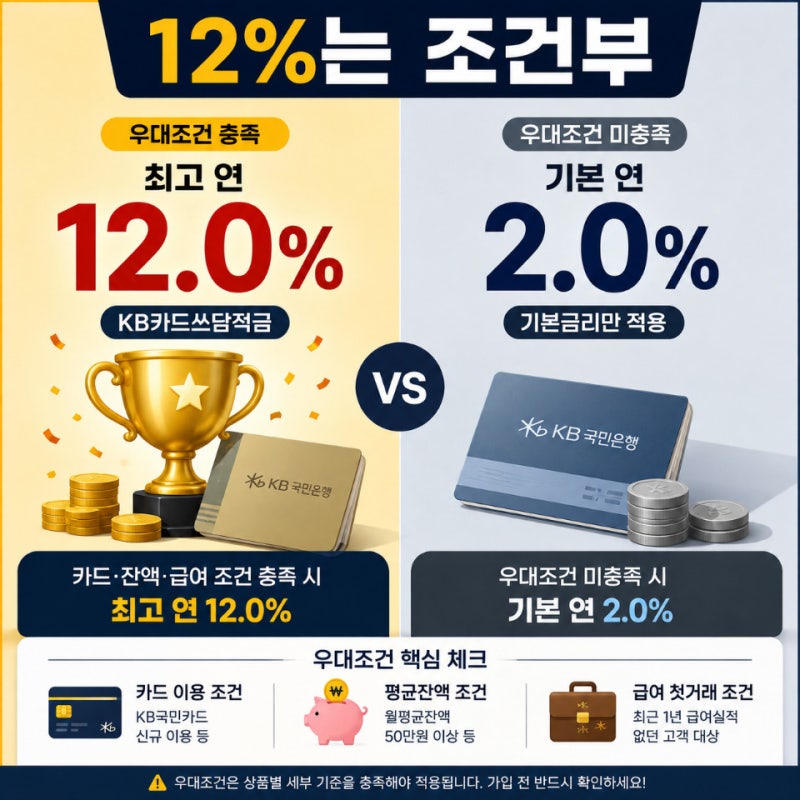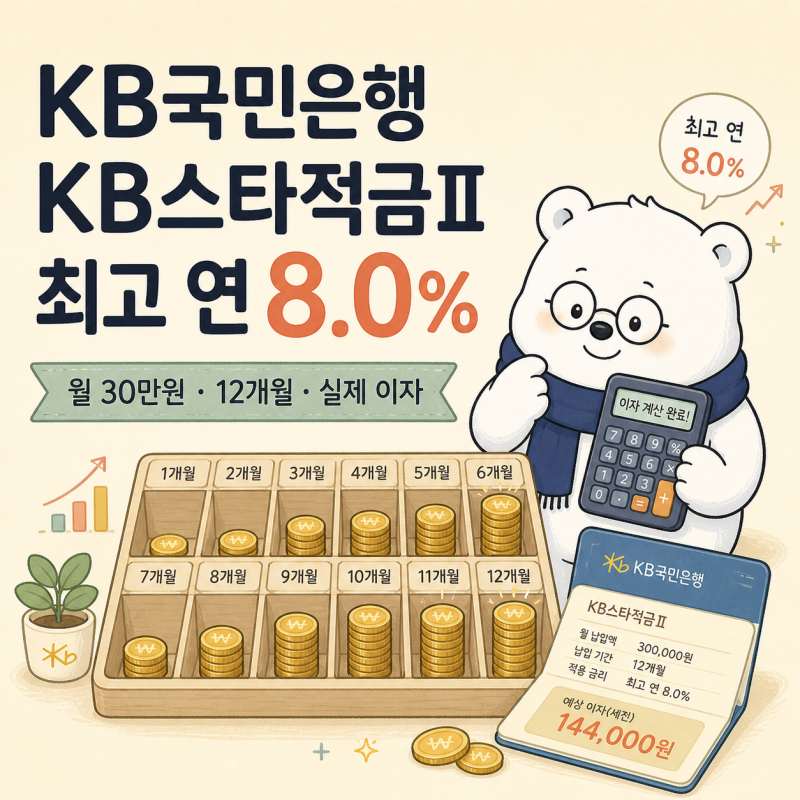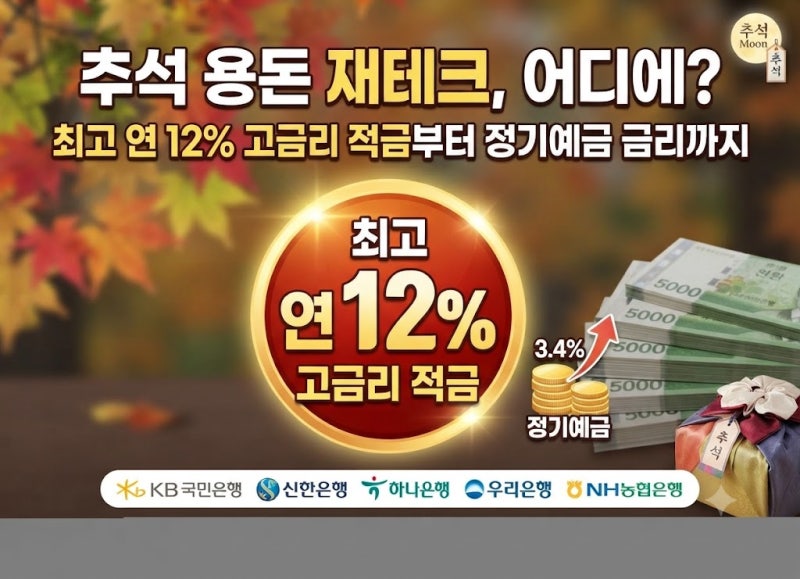
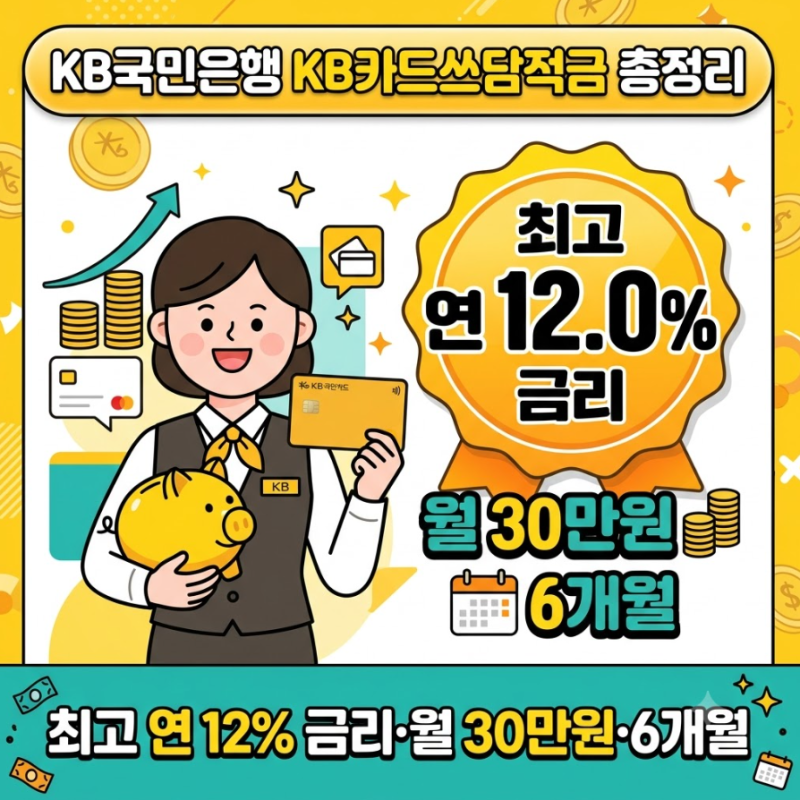
최근 KB국민은행에서 최고 연 12%에 달하는 고금리 적금 특판 상품이 출시되어 많은 관심이 집중되고 있습니다. 특히 추석 용돈이나 명절 상여금 등 여유 자금을 효율적으로 운용하려는 고객들에게 매력적인 선택지로 부상하고 있습니다. 하지만 이러한 고금리 적금은 특정 우대 조건을 충족해야만 최고 금리를 적용받을 수 있으며, 가입 전 세부 조건을 꼼꼼히 확인하는 것이 중요합니다.
블로거들은 KB국민은행의 'KB카드쓰담적금'을 중심으로 최고 연 12% 금리의 실질적인 의미를 분석하고 있습니다. 일부 블로거는 높은 금리만 보고 가입하기보다, 실제 받을 수 있는 이자액과 우대조건 충족 여부를 면밀히 따져봐야 한다고 강조합니다. 특히 월 납입 한도와 가입 기간이 짧아 총 납입 원금 대비 세후 이자가 예상보다 적을 수 있다는 점을 지적하며, 단순 금리 숫자보다는 실질적인 이자 수익률을 고려해야 한다고 조언합니다.
실제 블로거들의 분석에 따르면, 연 12% 금리 적금이라도 월 최대 30만원씩 6개월 납입 시 세후 이자는 약 5만 3천원 수준으로 나타났습니다. 따라서 가입 전에는 기본금리와 우대금리 조건을 정확히 파악하고, 월 납입 한도 및 가입 기간을 고려하여 본인의 재정 계획에 맞는 상품인지 확인하는 것이 현명합니다. 또한, 우대금리 조건 중 카드 사용 실적이나 급여 이체 등 충족하기 어려운 조건이 있는지 미리 확인하는 것이 중요합니다.