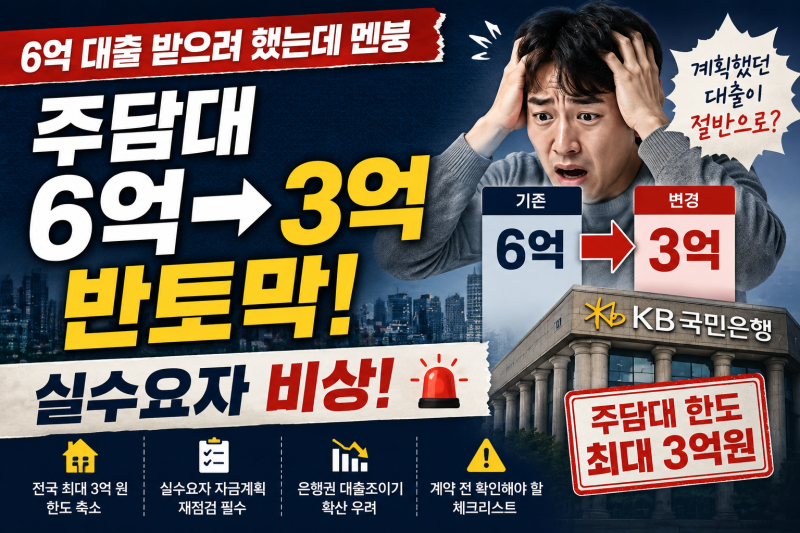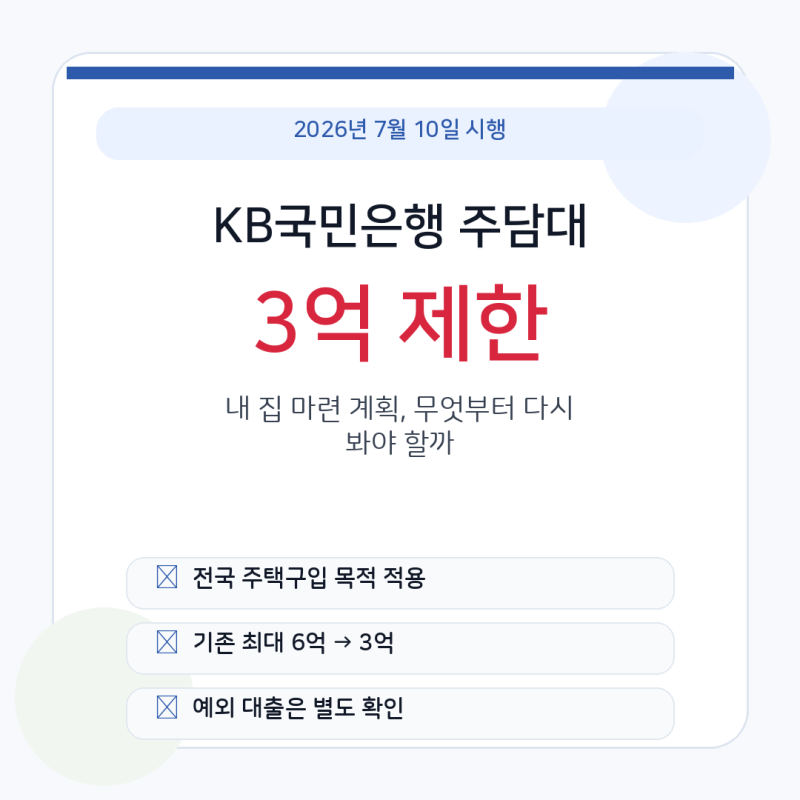

KB국민은행 디딤돌 대출은 주택도시기금을 재원으로 무주택 실수요자의 주택 구입을 지원하는 정책 주택담보대출입니다. 일반 시중은행 주택담보대출보다 소득, 자산, 주택가격 조건이 까다롭지만, 자격을 충족하면 비교적 낮은 금리를 적용받을 수 있다는 장점이 있습니다. 특히 2026년 7월부터 KB국민은행 주택담보대출 한도가 3억 원으로 축소되는 등 시중은행의 대출 조이기가 심화되면서, 디딤돌 대출이 실수요자들에게 중요한 대안으로 부상하고 있습니다.
실사용자들은 디딤돌 대출이 정책 상품인 만큼, 신청자의 소득과 자산은 물론 구입하려는 집의 가격, 면적, 담보가치까지 함께 심사하므로 사전에 꼼꼼한 자격 조건 확인이 필수적이라고 강조합니다. 특히 무주택 세대 요건, 부부합산 연소득 상한, 순자산 기준, 대상 주택 요건 등 네 가지 조건을 모두 충족해야 최종 심사를 통과할 수 있습니다. 낮은 금리 혜택은 분명한 장점이지만, 원하는 주택을 모두 살 수 있는 상품은 아니므로 신중한 접근이 필요합니다.
블로거들은 디딤돌 대출 신청 전, 마음에 드는 집을 먼저 찾기보다는 가구의 자격조건을 먼저 확인하고 그 범위에 맞는 집을 찾는 것이 효율적이라고 조언합니다. 소득 증빙 방식에 따라 결과가 달라질 수 있으며, 분양권이나 조합원 입주권이 있으면 유주택자로 판단될 수 있으니 본인의 기억만으로 자격을 판단하지 말고 정확한 정보를 확인해야 합니다. 시중은행 대출 한도 축소 상황에서 디딤돌 대출은 무주택 서민에게 낮은 금리로 주택 구입 자금을 공급하는 중요한 정책 상품입니다.