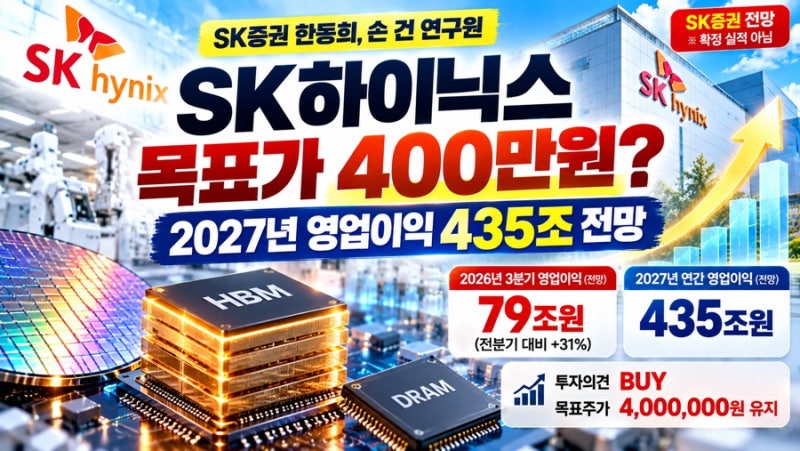
SK하이닉스의 목표주가는 증권사별로 220만 원에서 400만 원까지 다양하게 제시되고 있으며, 평균적으로 310만 원에서 330만 원 수준으로 형성되어 있습니다. 이는 2026년 10월 초 기준 약 184만 원이었던 주가와 비교할 때 상당한 상승 여력을 내포하고 있다는 분석입니다. 이러한 높은 목표주가는 주로 HBM(고대역폭메모리) 시장에서의 독점적 지위, D램 및 낸드 가격 상승, 그리고 AI 수요의 지속성으로 인한 사상 최대 실적 전망에 근거하고 있습니다.
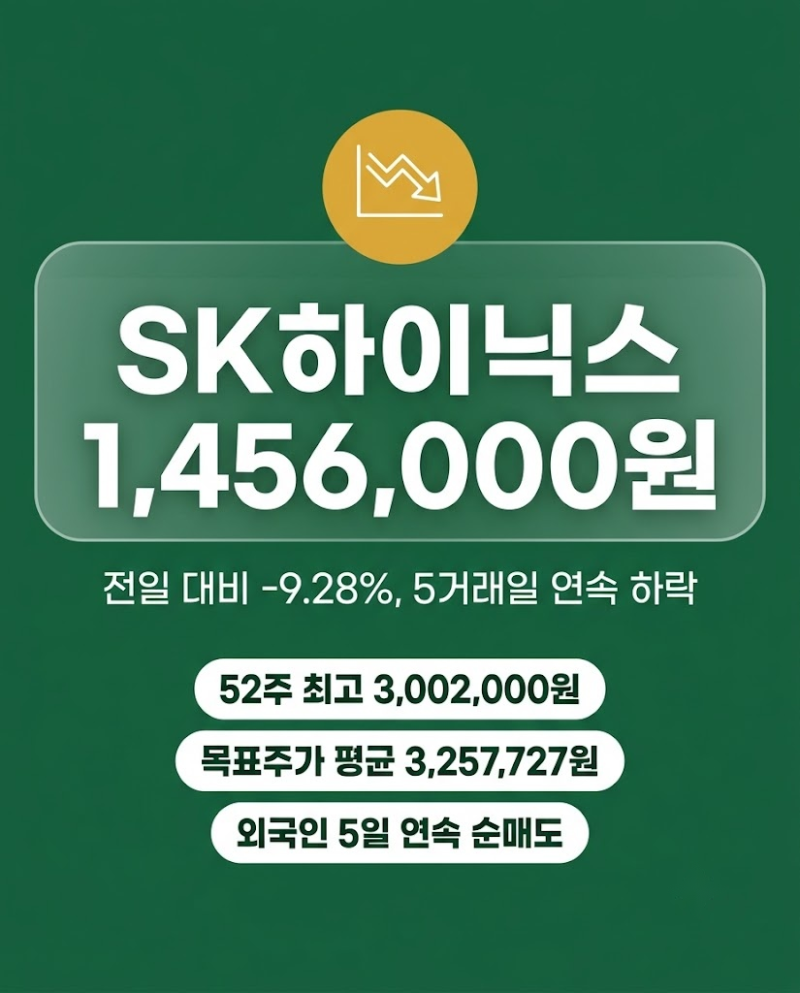
최근 SK하이닉스 주가는 5거래일 연속 하락하며 52주 최고가인 300만 2천 원 대비 약 51.4% 낮은 145만 원대까지 떨어졌습니다. 일부 증권사는 목표주가를 380만 원까지 상향 조정하는 반면, 키움증권처럼 목표가는 낮추면서도 투자의견은 매수로 상향하는 등 증권사별로 상이한 시각을 보입니다. 이러한 괴리는 2027년 실적 전망치, 특히 HBM 가격 상승률에 대한 기대치 차이에서 비롯되며, HBM 가격이 84%에서 113%까지 오를 것이라는 가정이 목표주가 산정에 큰 영향을 미치고 있습니다.
목표주가는 미래 실적 전망을 기반으로 한 수치이므로, 실제 주가는 이러한 전망이 현실화될지에 대한 투자자들의 판단을 반영합니다. 메모리 업황의 사이클 산업 특성상 공급 증가나 AI 투자 둔화 시 가격이 하락할 수 있으며, 이미 큰 폭으로 상승했던 주가로 인한 밸류에이션 부담과 차익실현 매물, 미·중 반도체 규제 등은 잠재적 리스크로 작용할 수 있습니다. 따라서 투자 결정 시에는 목표주가 자체보다는 HBM 가격 상승률 등 핵심 가정의 실현 가능성을 면밀히 검토하는 것이 중요합니다.