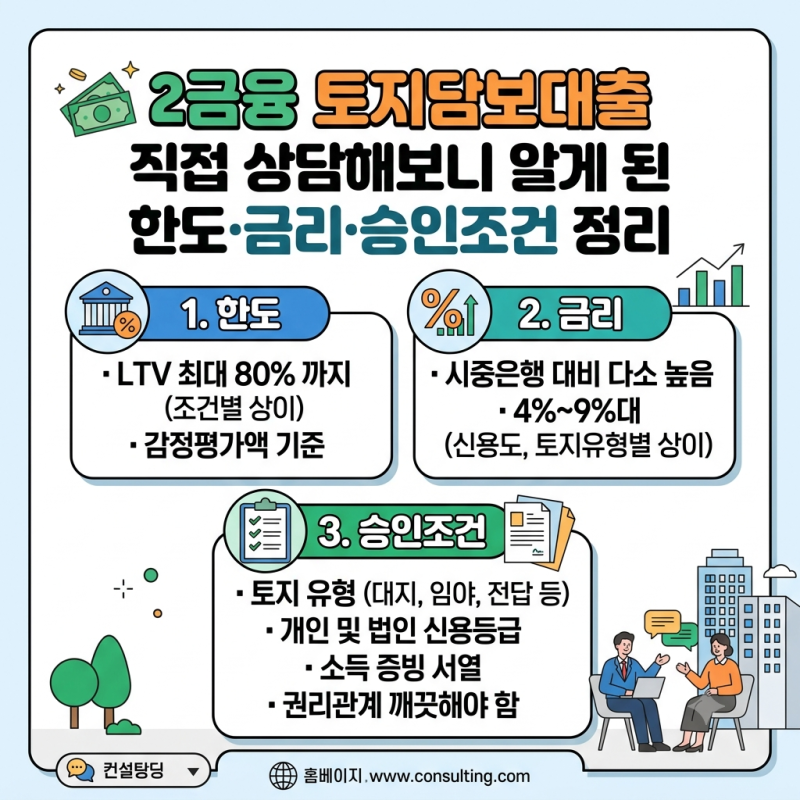
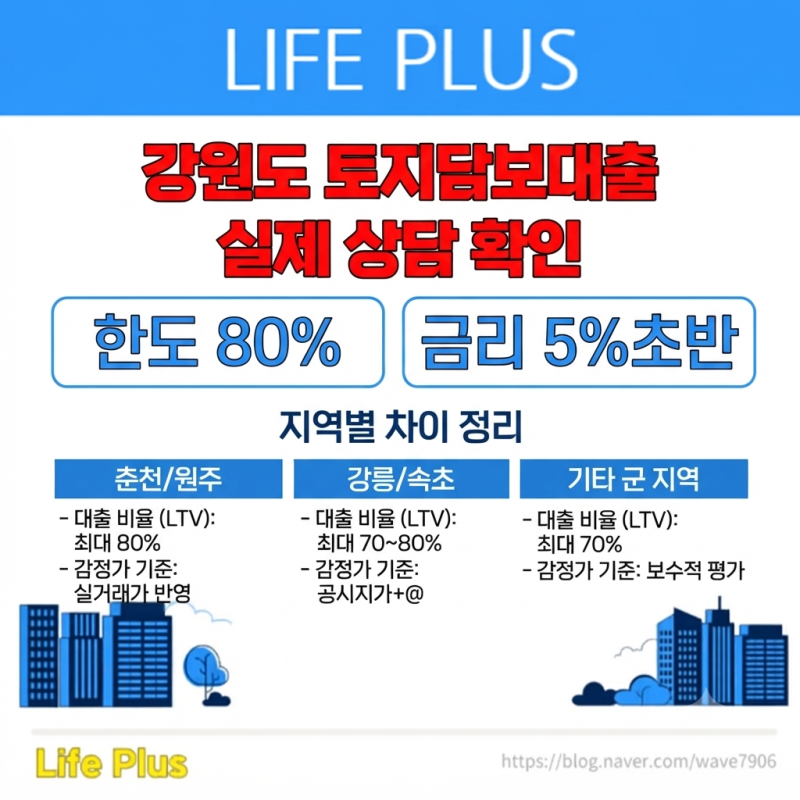
최근 고금리 기조와 가계 부채 규제 강화로 인해 보유 중인 토지를 활용하여 자금을 확보하려는 문의가 크게 늘고 있습니다. 특히 농지 담보 대출은 토지의 지목, 도로 접면 여부, 자금 용도, 신청자의 사업자 자격 유무에 따라 승인 여부와 한도가 크게 달라지는 특징이 있습니다. 2금융권에서는 1금융권에 비해 담보 비율 설정이 유연하여 많은 분들이 관심을 가지고 있습니다.
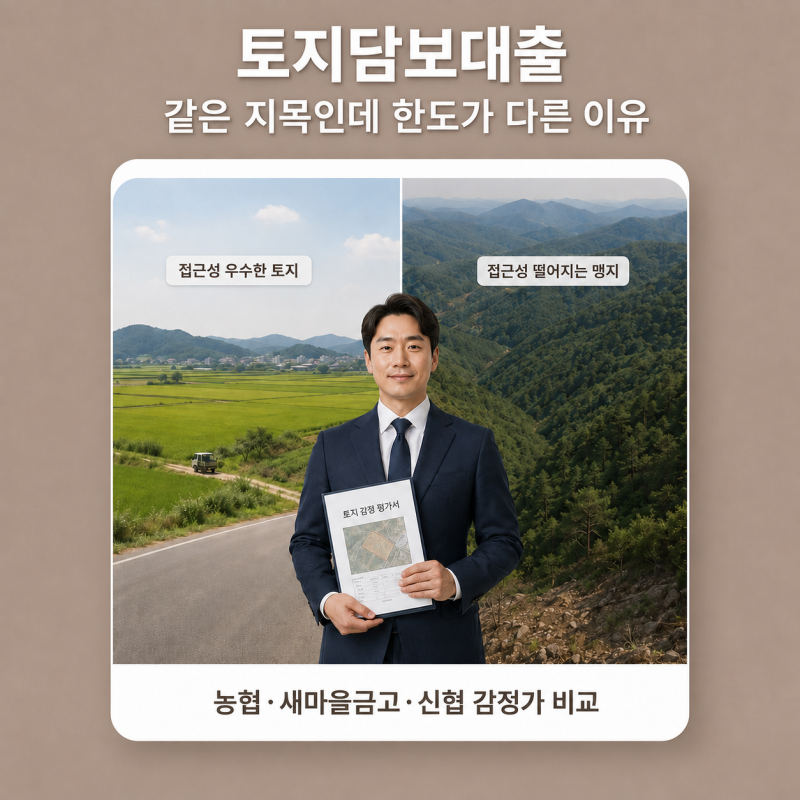
실제 블로그 후기들을 살펴보면, 농지 담보 대출은 단순히 금리만 보고 결정하기보다는 한도, 감정평가 반영 방식, 선순위 대출 인정 범위, 중도상환수수료, 상환 방식, 필요 서류 등을 종합적으로 비교하는 것이 중요하다고 언급됩니다. 같은 농지라도 실제 경작 여부나 도로 접면 여부에 따라 조건이 달라지며, 지역농협, 신협, 새마을금고 등 2금융권은 지점별 심사 기준에 차이가 있을 수 있습니다.
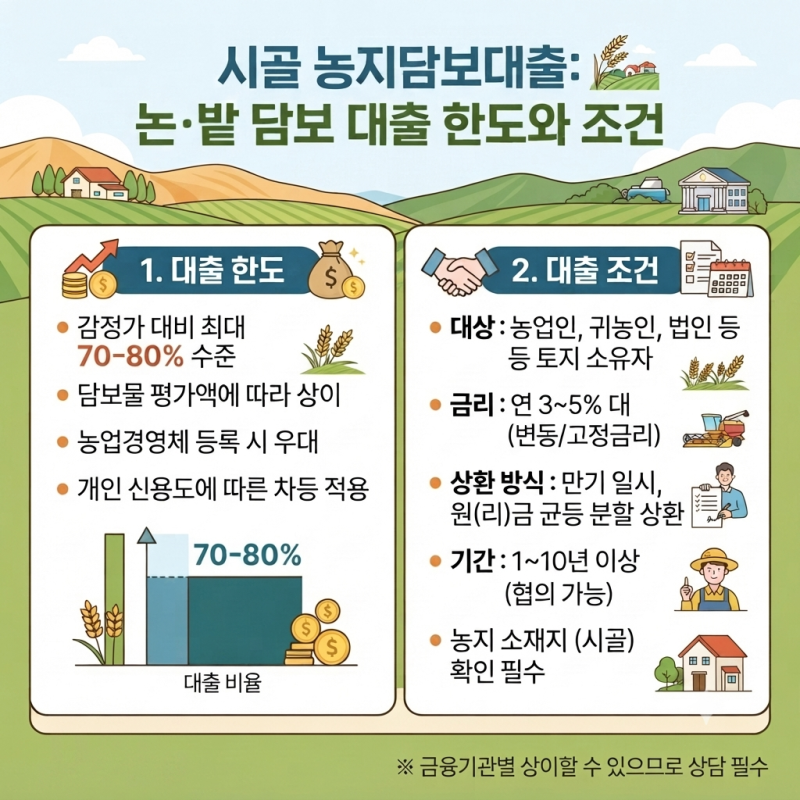
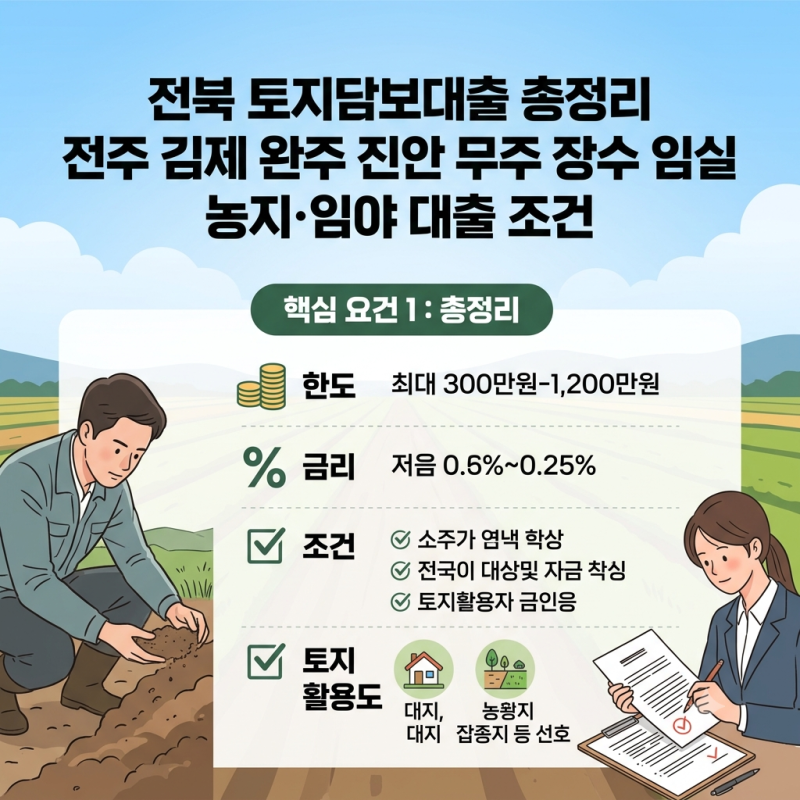
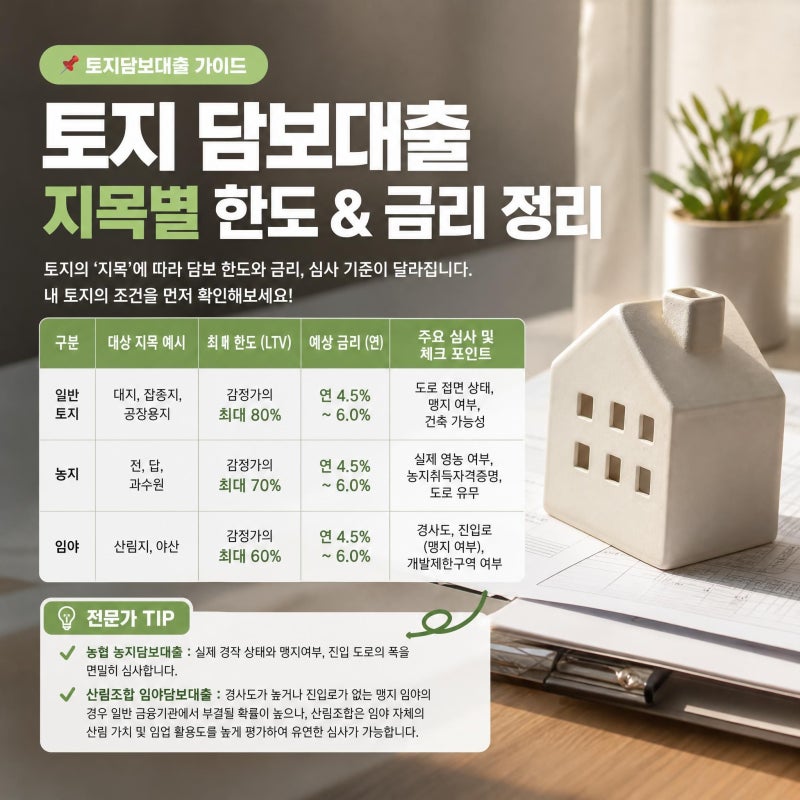
전문가들은 농지 담보 대출을 알아볼 때 최소 2~3곳의 금융기관을 비교해보는 것이 유리하다고 조언합니다. 특히 농지는 시세가 뚜렷하지 않은 경우가 많아 금융기관마다 담보 가치를 보는 시각이 다를 수 있으며, 실제 이용과 처분 가능성을 먼저 확인하는 것이 중요합니다. 농지 담보 대출 한도는 감정가의 최대 70%까지 가능하며, 연 4.5%~6.0% 수준의 금리가 예상됩니다.