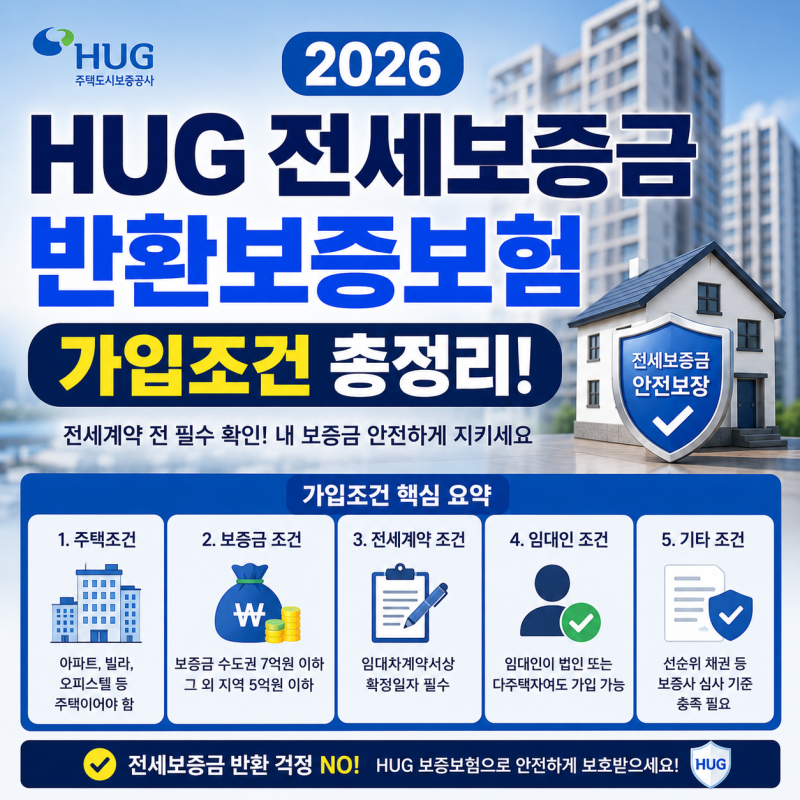
전세보증보험은 전세 계약 만기 시 보증금을 안전하게 돌려받기 위한 필수적인 안전장치로, 역전세나 깡통전세 위험에 대비할 수 있습니다. 집주인 동의 없이도 가입 가능하며, 보증 사고 발생 시 보증기관이 세입자에게 전세보증금을 대신 지급합니다. 주택도시보증공사(HUG) 기준 수도권 7억 원, 지방 5억 원 이하의 전세보증금에 대해 가입할 수 있으며, 신규 계약은 잔금 지급일 또는 계약 개시일로부터 전체 계약 기간의 2분의 1이 지나기 전까지 신청해야 합니다.
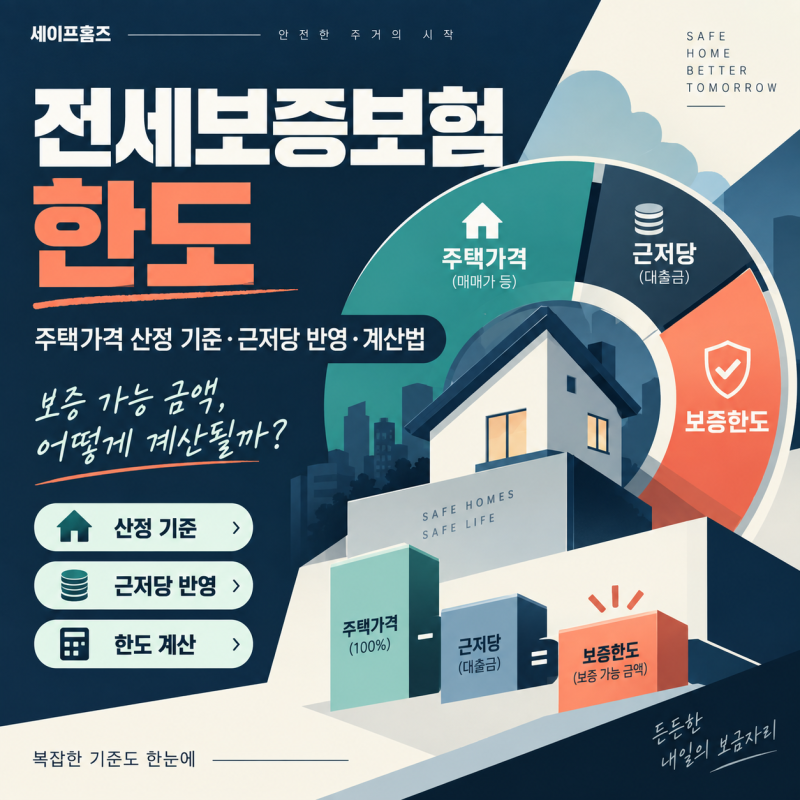
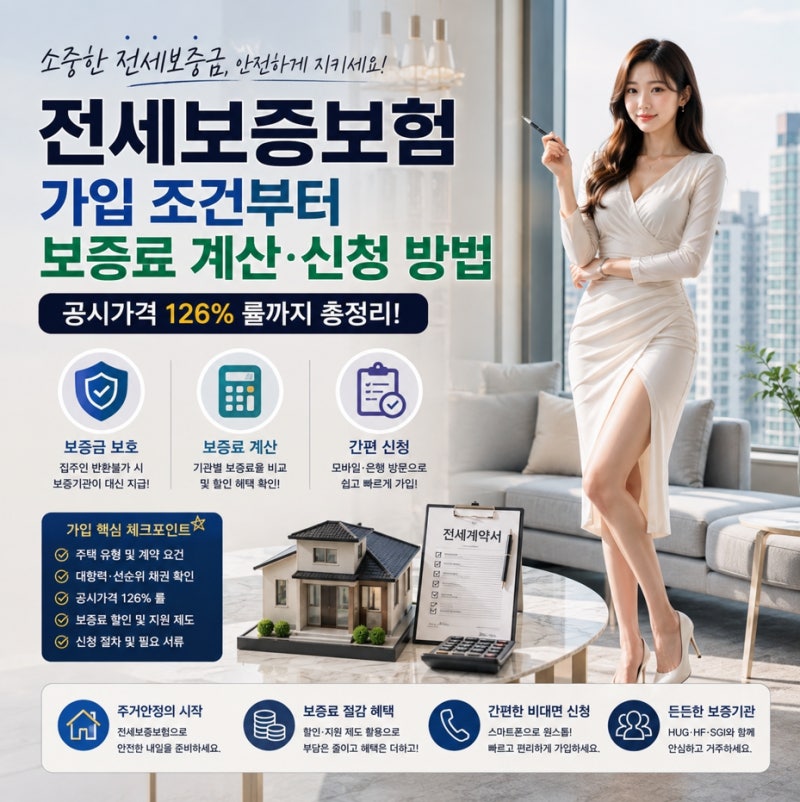
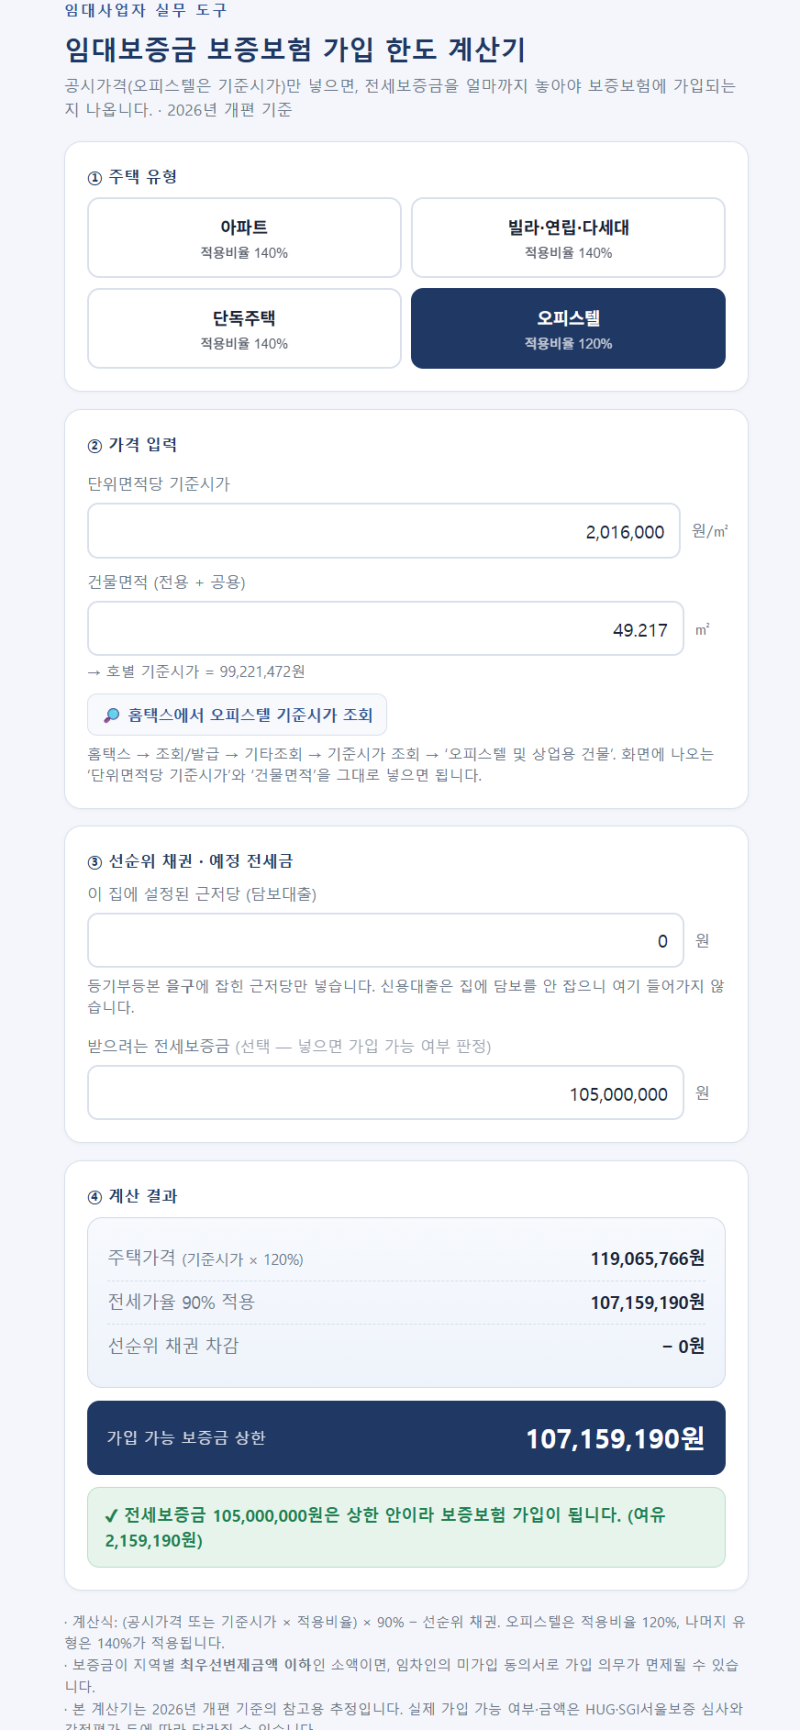
실제 블로그 후기들을 보면, 전세보증보험 가입 여부를 계약 전 미리 확인하는 것이 매우 중요하다고 강조합니다. 주택의 상태와 등기부등본 내용이 보증기관의 엄격한 기준을 통과해야 가입이 가능하며, 기준 미충족 시 가입이 거절될 수 있기 때문입니다. 특히 주택 공시가격의 126%를 곱한 금액보다 선순위채권과 전세보증금의 합이 더 큰 경우, 위반건축물 등재, 임대인의 신용불량 등은 가입 불가 사유가 됩니다.
전세보증보험 보증료는 보증금액, 주택 유형, 부채비율에 따라 연 0.097%부터 0.211%까지 다양하게 적용됩니다. 보증료는 보증금액 × 보증료율 × 계약기간/365로 계산하며, 기관별로 적용하는 요율과 할인 혜택이 다르므로 자신의 조건에 맞는 기관을 선택하여 미리 비용을 계산해 두는 것이 좋습니다. 또한, 전세보증보험은 계약 기간의 절반이 지나기 전까지 신청해야 하므로, 신청 시기를 놓치지 않도록 주의해야 합니다.