
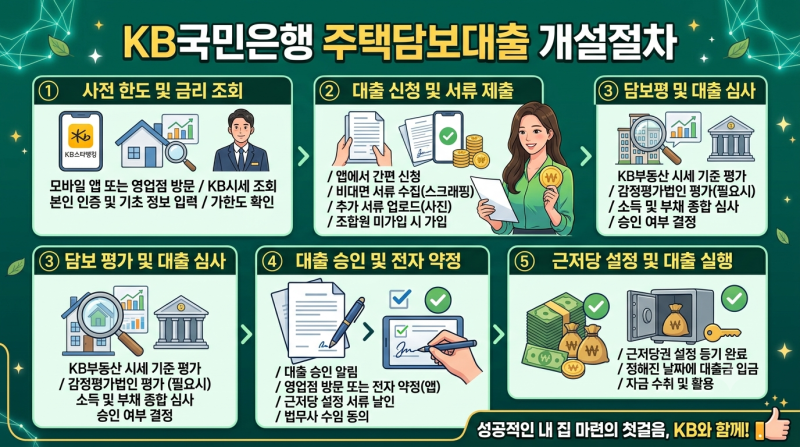
KB국민은행은 안정적인 자금력과 모바일 플랫폼을 바탕으로 주택구입, 대환, 생활안정자금 등 다양한 주택담보대출 상품을 제공하고 있습니다. 특히 기존 고금리 대출을 상환하기 위한 대환대출은 많은 금융 소비자들이 관심을 가지는 분야입니다. 대출 신청 시에는 만 19세 이상 대한민국 국민으로 주택을 담보로 제공하고, 소득 및 재직 요건과 KB국민은행 내부 신용등급 기준을 충족해야 합니다. 정부의 LTV, DSR 등 금융 규제 비율에 따라 대출 한도가 최종 산정됩니다.
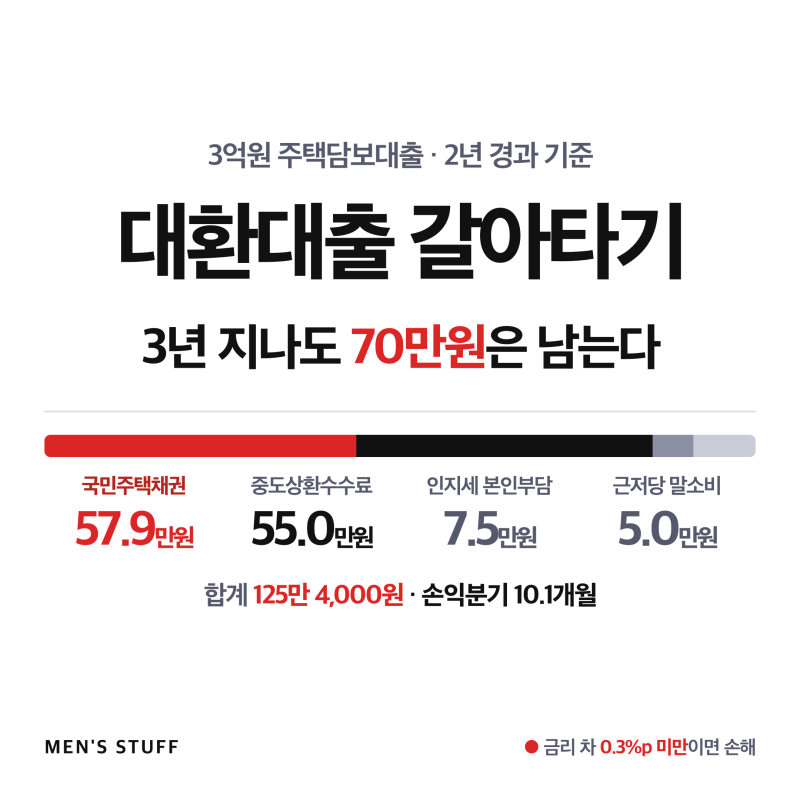
실제 대환대출을 고려할 때, 단순히 금리 차이만 보고 결정하면 손해를 볼 수 있다는 분석이 있습니다. 중도상환수수료, 인지세, 국민주택채권 매입, 근저당권 말소비 등 대환대출에 수반되는 4가지 비용을 고려해야 하기 때문입니다. 특히 주택담보대출의 경우, 금리 차이가 0.3%p 미만이라면 대환대출의 실익이 없을 수 있다는 의견이 제시됩니다. 신용대출과 주택담보대출은 갈아타기 최소 경과 기간이 각각 6개월과 3개월로 다르게 적용됩니다.
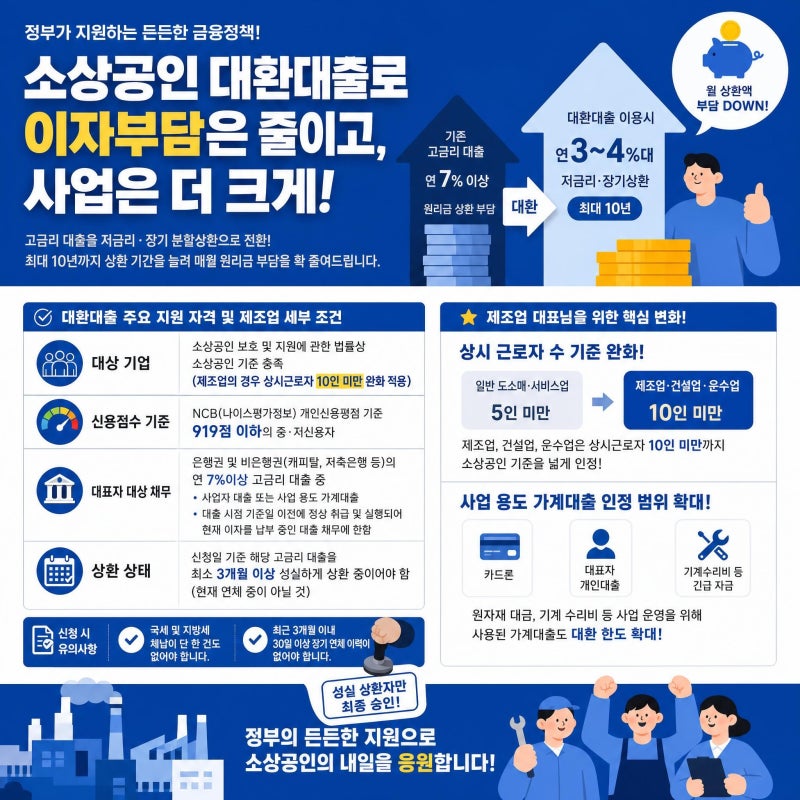
정부 정책 자금을 활용한 대환대출은 시중은행의 고금리 채무를 저금리 장기 분할 상환 조건으로 전환하여 금융 비용을 절감하는 현실적인 방법입니다. 소상공인 대환대출의 경우, 상환 기간을 최대 10년까지 늘려 원리금 상환 압박을 줄일 수 있습니다. 성공적인 정책 자금 승인을 위해서는 집행 기관이 요구하는 신용 점수와 기존 채무 요건을 정확히 충족하는 것이 중요하며, 특히 제조업 기반 기업은 상시근로자 10인 미만 등의 세부 조건을 확인해야 합니다.