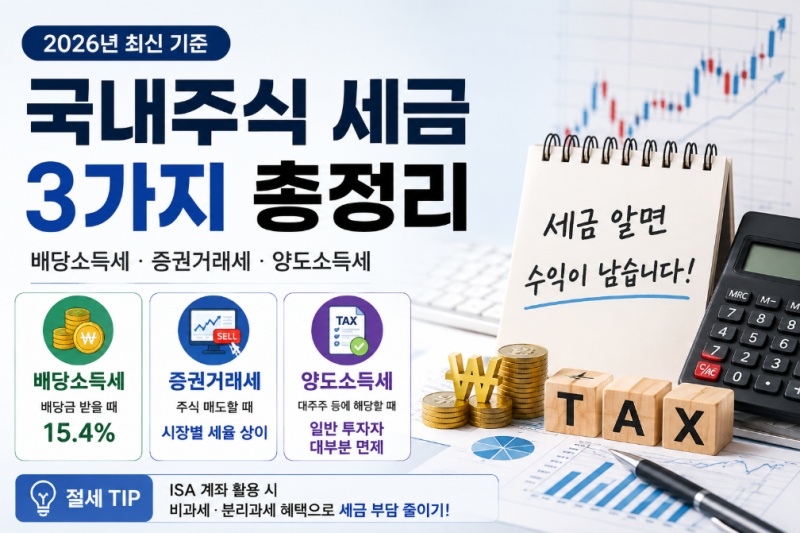
국내 주식 투자 시 발생하는 양도소득세는 대주주에게만 부과되는 것이 일반적이지만, 특정 상황에서는 소액주주에게도 납부 의무가 발생하여 투자자들의 주의가 필요합니다. 특히 대주주 요건이 종목당 50억 원 이상으로 상향 조정되었으나, 직전 연도 말 보유 현황을 기준으로 대주주 여부가 결정되므로 최신 정보를 확인하는 것이 중요합니다. 예상치 못한 세금 부담을 피하기 위해서는 관련 규정을 정확히 이해하고 대비해야 합니다.
블로거들은 소액주주라도 국내 상장주식을 장외거래하거나 비상장주식을 양도할 경우 양도소득세 대상이 된다는 점을 강조하고 있습니다. 장외거래는 증권계좌 간 직접 이체나 지인 간 매매 등 한국거래소를 거치지 않은 모든 거래를 포함하며, 이때 양도차익이 없더라도 신고 의무가 발생합니다. 또한, 비상장주식은 대주주 여부와 관계없이 모두 과세 대상이므로, 투자자들은 이러한 예외 상황들을 면밀히 파악해야 한다고 조언합니다.
양도소득세 신고는 매도한 반기 기준으로 진행되며, 1월부터 6월 매도분은 8월 말까지, 7월부터 12월 매도분은 다음 해 2월 말까지 예정신고를 해야 합니다. 이후 다음 해 5월에 연간 확정신고를 통해 최종 정산이 이루어집니다. 대주주 요건에 근접한 투자자는 연말 전 일부 매도를 통해 기준선 아래로 조정하는 것이 절세에 유리하며, 해외주식 양도소득세율과 국내주식 투자 시의 세금 부담을 비교하여 전략적인 투자를 고려하는 것이 현명합니다.