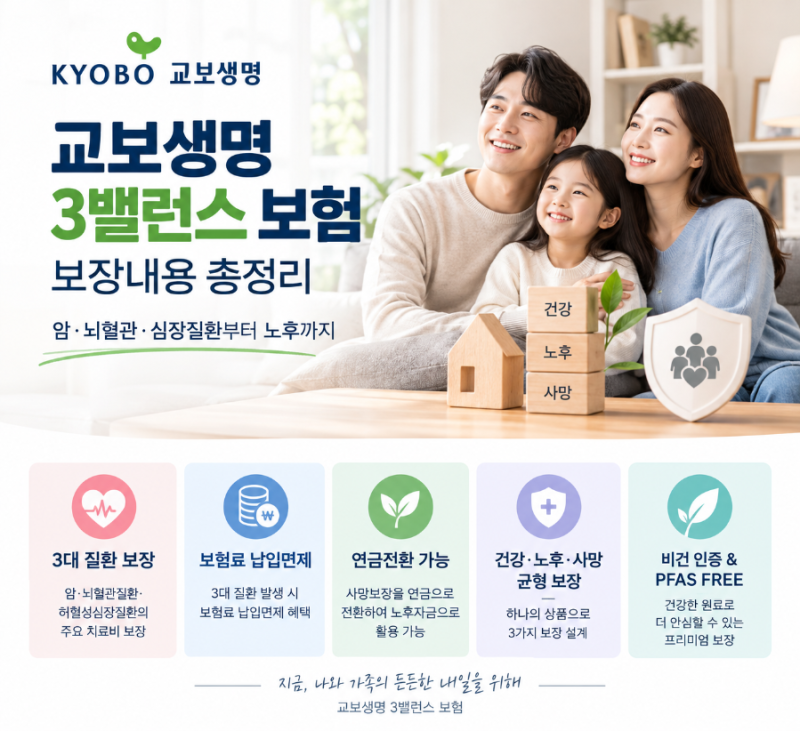
교보생명 암보험은 건강, 노후, 사망을 균형 있게 준비할 수 있는 종합보장보험으로, 특히 암, 뇌혈관질환, 허혈성심장질환 등 3대 질환에 대한 주요 치료비를 보장하는 특징이 있습니다. 3대 질환 진단 시 보험료 납입면제 혜택을 제공하며, 치료비 외에도 생활비 부담까지 고려한 설계를 통해 고객의 안정적인 삶을 지원하고 있습니다. 이러한 상품 구조는 단순히 질병 보장을 넘어선 장기적인 관점의 재정 계획을 가능하게 합니다.
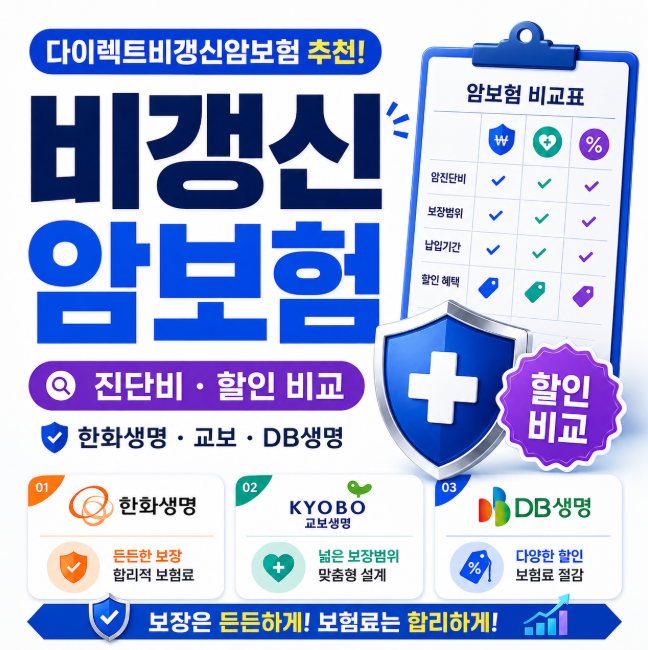
블로거들은 교보생명 암보험을 라이나생명 암보험과 비교하며 비갱신형과 갱신형의 장단점을 분석하거나, 생명보험 약관에서 '유사암' 대신 '소액암'이라는 용어를 찾아야 하는 점을 강조하고 있습니다. 특히 교보라이프플래닛의 비대면 가입 방식과 건강 관리 우수 고객을 위한 최대 35% 보험료 할인 혜택인 슈퍼건강체 제도는 젊은 연령층이나 건강 관리에 적극적인 고객에게 매력적인 요소로 평가받고 있습니다. 반면, 생명보험 약관에서 '소액암'에 포함되는 질병의 범위가 회사마다 다를 수 있다는 점은 주의 깊게 살펴봐야 할 부분입니다.
교보생명 암보험 가입 시에는 3대 질환 보장 범위와 실제 보장금액, 지급 조건이 가입한 주계약 및 특약, 약관에 따라 달라질 수 있으므로 반드시 상품설명서와 약관을 꼼꼼히 확인해야 합니다. 또한, 연령대에 따라 비갱신형과 갱신형 중 자신에게 유리한 상품 구조를 선택하는 것이 중요하며, '소액암'의 정의와 포함되는 질병을 명확히 이해하고 가입하는 것이 현명한 선택에 도움이 될 것입니다.