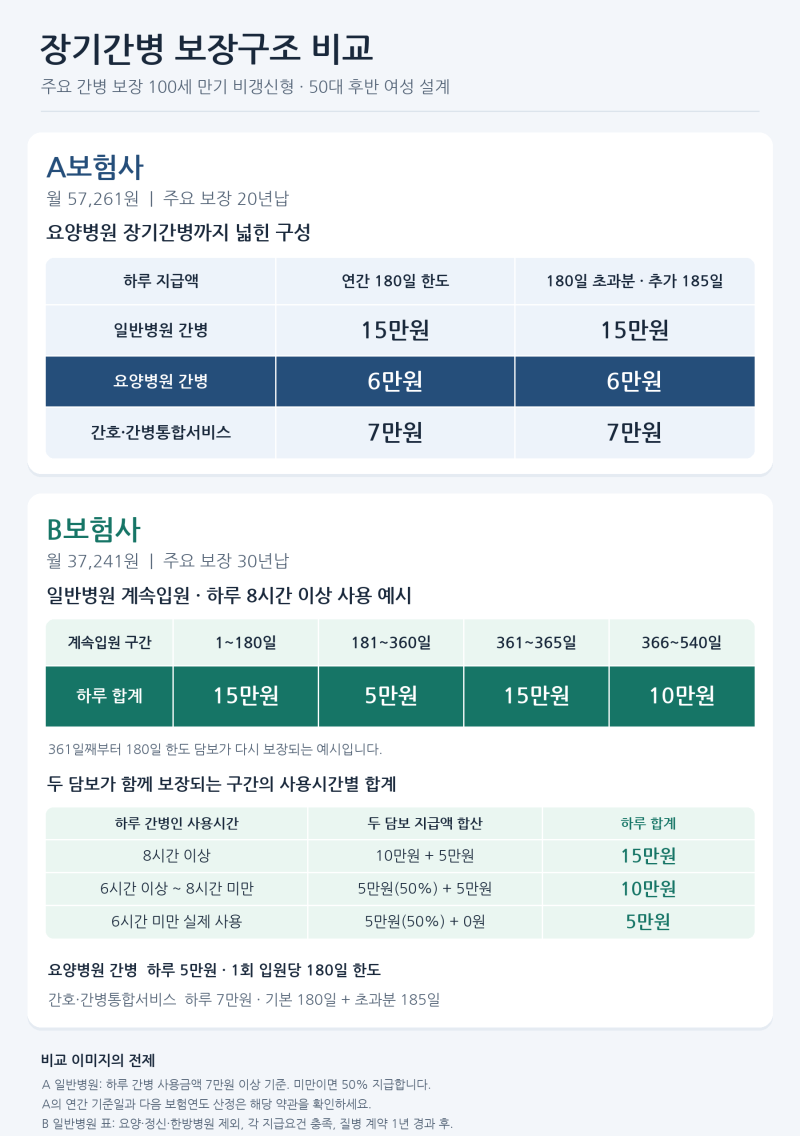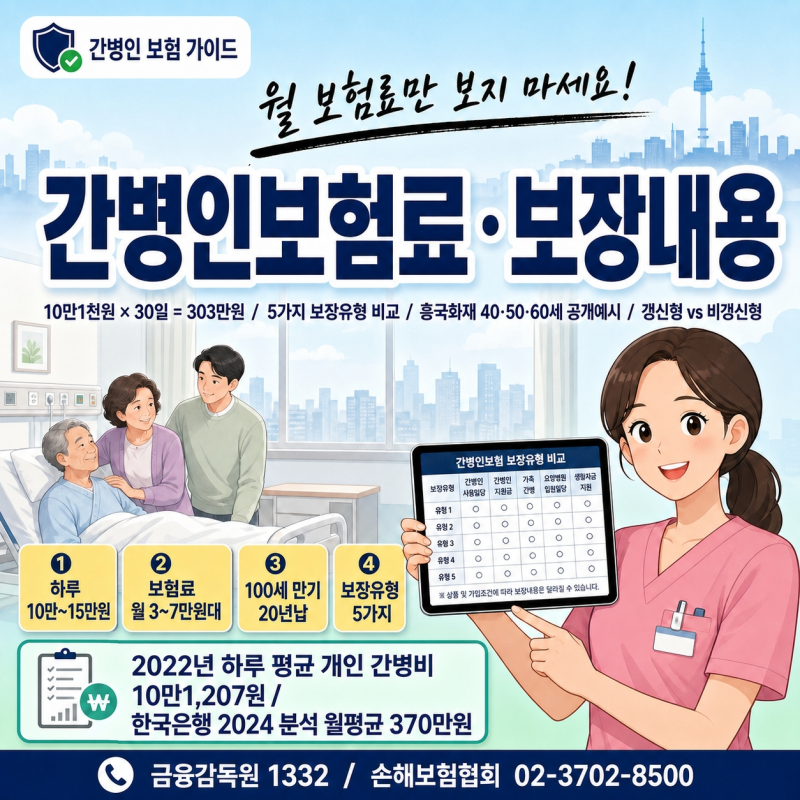
간병인보험은 고령화 시대에 간병비 부담을 덜기 위한 필수적인 금융 상품으로 주목받고 있습니다. 특히 하루 15만 원을 훌쩍 넘는 간병비는 환자와 가족 모두에게 큰 경제적 부담으로 작용하며, 3050 직장인 자녀들이 부모님을 위해 간병 보험을 서둘러 알아보는 추세입니다. 비갱신형은 납입 기간 동안 보험료 인상 없이 고정된 금액을 유지하여 장기적인 관점에서 안정적인 재정 계획을 가능하게 합니다.
블로거들은 간병인보험 선택 시 연령별 맞춤 전략의 중요성을 강조합니다. 50~60대 초중반의 경우 당장은 비싸더라도 80대 이후 갱신 폭탄을 원천 차단할 수 있는 비갱신형이 100배 유리하다고 조언합니다. 반면 65세 이상 고령자에게 비갱신형은 월 15만 원 이상으로 감당하기 어려울 수 있어, 20년 갱신형을 통해 유지비 방어를 고려하는 것이 현실적인 타협점이라고 분석합니다. 또한, 가족이 직접 간병할 경우에도 정식 절차를 거치면 보험금을 받을 수 있는 플랜이 존재하며, 간병일당 지급 기준을 꼼꼼히 확인해야 한다고 덧붙입니다.
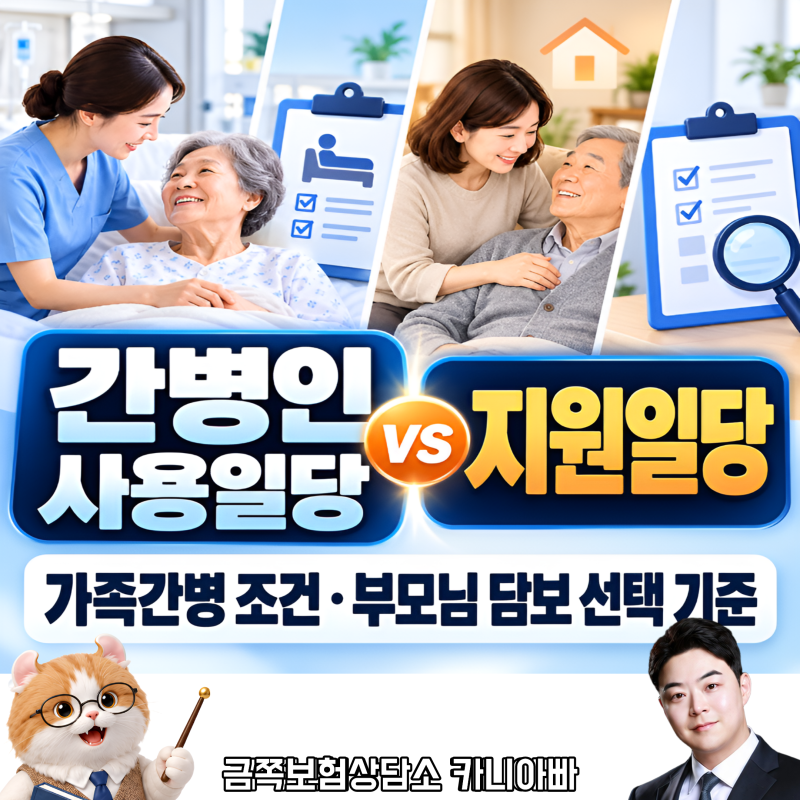
간병인보험 가입 전에는 간병인 사용일당과 지원일당의 차이, 면책기간 등을 반드시 확인해야 합니다. 특히 간병인 사용일당은 실제로 간병 서비스를 받고 비용을 낸 사실이 확인되어야 지급되므로, 가족 간병 시 서류 등록 및 간병 일지 작성 등 정식 절차를 따르는 것이 중요합니다. 보험료 금액만을 보고 선택하기보다는 보장 내용과 지급 기준을 면밀히 검토하여 자신에게 가장 적합한 상품을 선택하는 것이 현명합니다.