
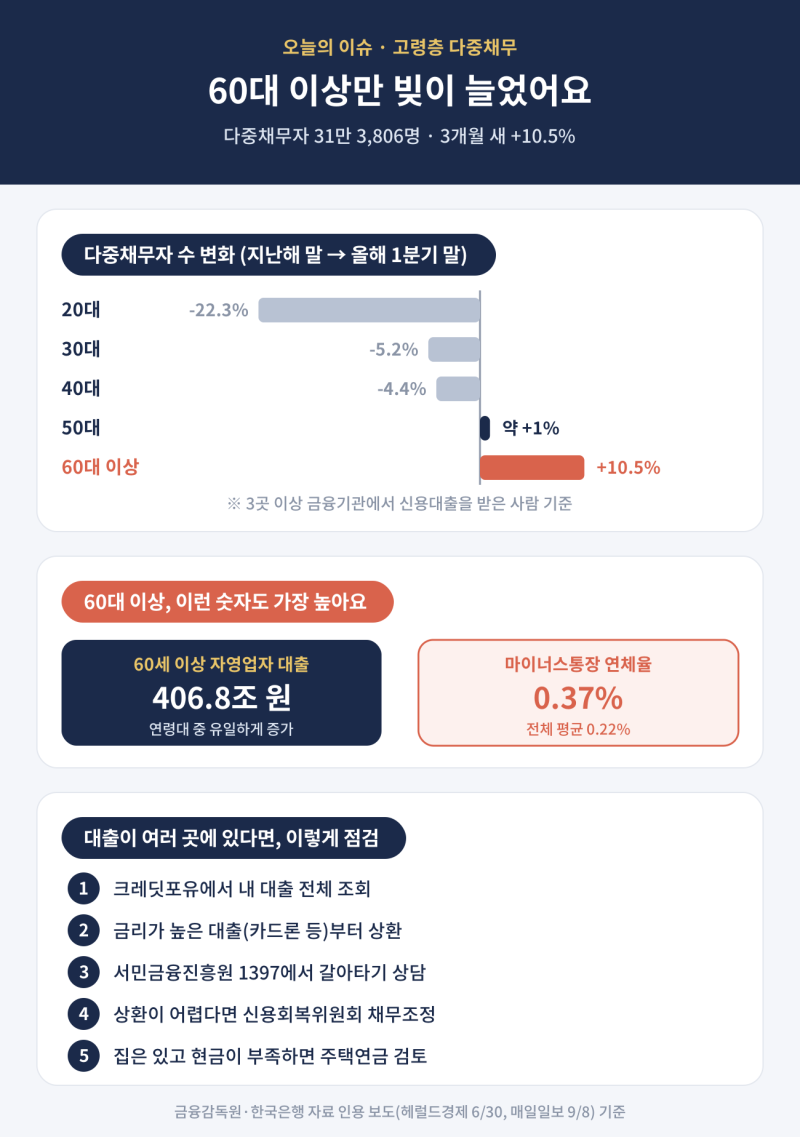
최근 발표된 자료에 따르면 60대 이상 고령층의 고금리 빚 비중이 전 연령대 중 가장 높은 것으로 나타났습니다. 특히 3곳 이상 금융기관에서 신용대출을 받은 60대 이상 다중채무자는 올해 1분기 말 기준 31만 명을 넘어섰으며, 이는 3개월 만에 10% 이상 증가한 수치입니다. 다른 연령대의 다중채무자 수가 감소하거나 제자리걸음을 한 것과 대조적인 양상입니다. 은퇴 후 소득 감소와 함께 은행권 대출 문턱이 높아지면서 2금융권으로 밀려나는 현상이 심화되고 있는 것으로 분석됩니다.
블로거들은 60대 이상 자영업자 대출이 406조 원을 돌파하며 유일하게 증가했고, 5대 은행 마이너스통장 연체율 역시 60대 이상에서 가장 높게 나타난 점을 지적하고 있습니다. 전체 취약차주 중 60대 이상 비중이 3년 사이 16.0%에서 19.9%로 상승한 점도 주목할 만합니다. 이는 고령층의 부채 문제가 단순한 규모를 넘어, 은퇴 후 소득 부족과 다중채무가 결합된 구조적 위험으로 발전하고 있음을 시사합니다.
일부 블로그에서는 65세 이상 고용률이 OECD 최고 수준임에도 불구하고, 부동산에 묶인 자산 구조와 취약한 연금 소득 대체율로 인해 은퇴 후에도 일을 지속하며 저축해야 하는 한국 고령층의 현실을 조명하고 있습니다. 이러한 상황은 고령층의 부채 상환 능력에 대한 우려를 더욱 증폭시키며, 노후 생활 안정을 위한 다각적인 대책 마련이 시급하다는 목소리가 커지고 있습니다.