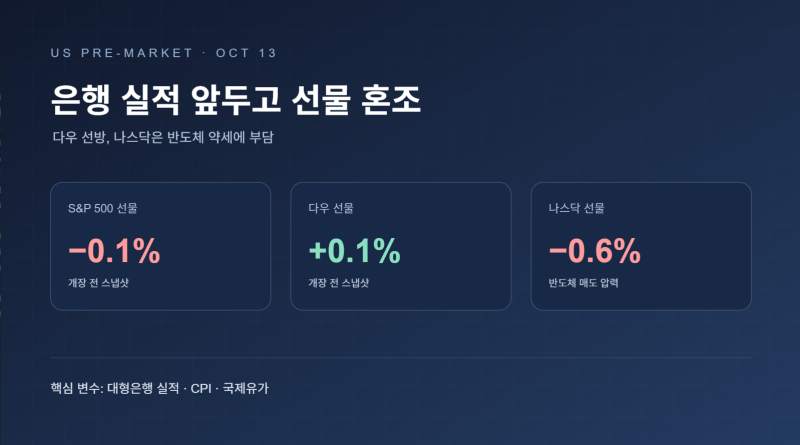
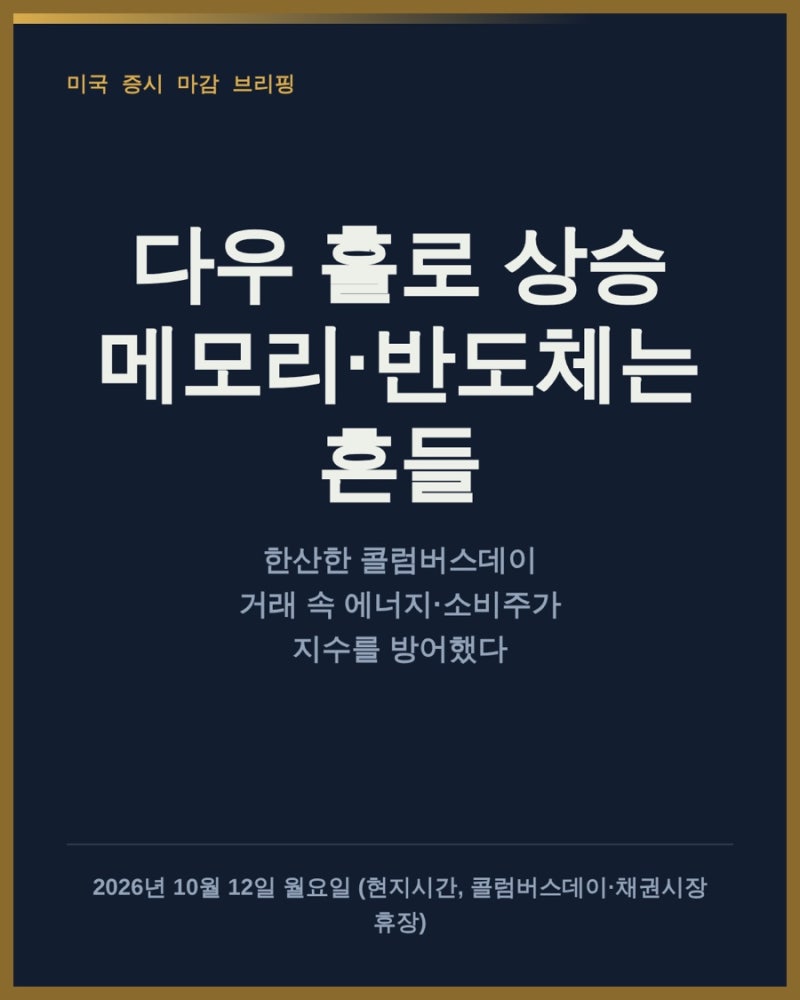
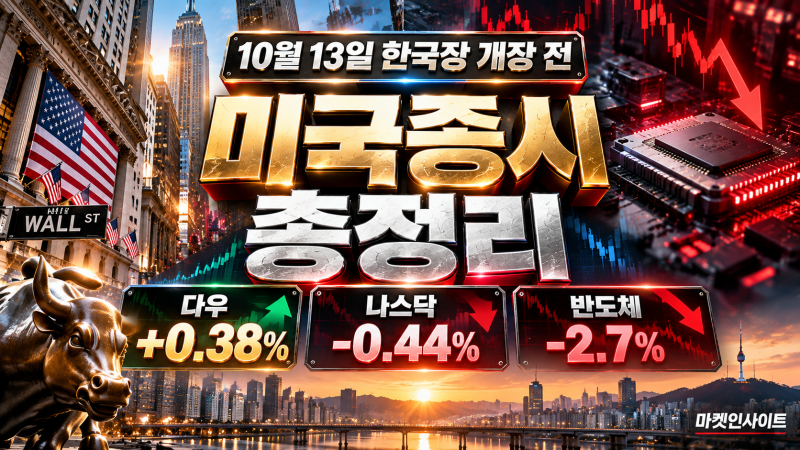
뉴욕증시는 은행 실적 발표 시즌을 맞아 다우존스 산업평균지수가 상승 마감했으나, S&P 500과 나스닥 종합지수는 기술주 약세로 하락하며 혼조세를 보였습니다. 특히 나스닥 선물은 개장 전 0.6% 하락하는 등 반도체주의 부진이 두드러졌으며, 시장은 다가오는 9월 소비자물가지수(CPI) 발표와 유가 및 금리 동향을 주시하고 있습니다.
블로거들 사이에서는 이번 주 CPI 결과가 금리와 주식 시장의 방향을 다시 결정할 주요 변수가 될 것이라는 분석이 지배적입니다. 또한, 국제 유가가 중동 지정학적 위험과 허리케인으로 인한 공급 차질 우려로 상승세를 보이며 인플레이션 압력을 가중시킬 수 있다는 점도 주목받고 있습니다. 일부 블로그에서는 미국 10년물 국채 금리가 여전히 5%대에 머물고 있어 시장의 경계감이 여전하다고 언급했습니다.
과거 2026년 10월 12일 블로그 내용에 따르면, 국내 증시 재개장과 함께 유가, CPI, 은행 실적이 핵심 변수로 작용할 것이라는 전망이 있었으며, 당시 미국 증시는 기술주 중심으로 반등했음에도 시장의 경계감은 사라지지 않았다고 분석한 바 있습니다. 블로그에서는 콜럼버스 데이로 인한 채권 시장 휴장과 그에 따른 주식 시장의 움직임에 대한 심층적인 관점도 제시하고 있습니다.