
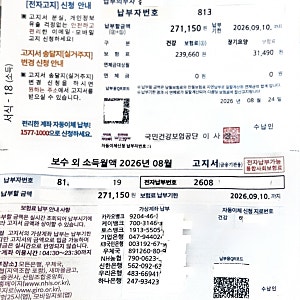
직장인의 건강보험료 보수외 소득은 월급 외 금융, 사업, 임대소득 등이 연간 일정 기준을 초과할 때 추가로 부과되는 보험료를 의미합니다. 이는 소득 간 형평성을 맞추기 위해 도입되었으며, 기존에 고지서를 받지 않았다면 소득 기준선 초과, 부수입 증가, 또는 국세청 소득 자료 연계 시점 차이로 인해 뒤늦게 부과될 수 있습니다. 특히 연간 1,000만 원(과거 2,000만 원)을 초과하는 소득에 대해 적용됩니다.
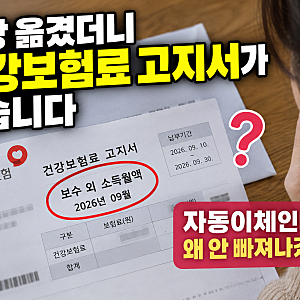
블로그에서는 보수외 소득월액 보험료가 갑자기 부과되거나 인상되는 상황에 대한 당혹감을 공통적으로 언급하고 있습니다. 일부 블로거는 월급 외 소득이 연간 2,000만 원을 초과할 때 추가 부과된다고 설명하지만, 최신 정보에 따르면 이 기준은 연 1,000만 원으로 변경되었습니다. 또한, 직장 변경 시 자동이체가 직권연계되지 않아 고지서를 받게 되는 사례도 있어, 가입자가 직접 납부 여부를 확인하는 것이 중요하다고 강조합니다.
보수외 소득월액 보험료는 전전년도 세무서 소득 자료를 기반으로 산정되므로, 소득 자체를 변경할 수는 없습니다. 다만, 해당 소득을 발생시키던 사업장이 폐업했거나 소득이 현저히 감소한 경우 객관적인 증빙 자료를 갖춰 공단에 보험료 조정을 신청할 수 있습니다. 미납 시 연체금 가산 및 재산 압류 조치가 따를 수 있으므로, 고지서 수령 시 즉시 확인하고 납부 기한 내에 처리하는 것이 필수적입니다.