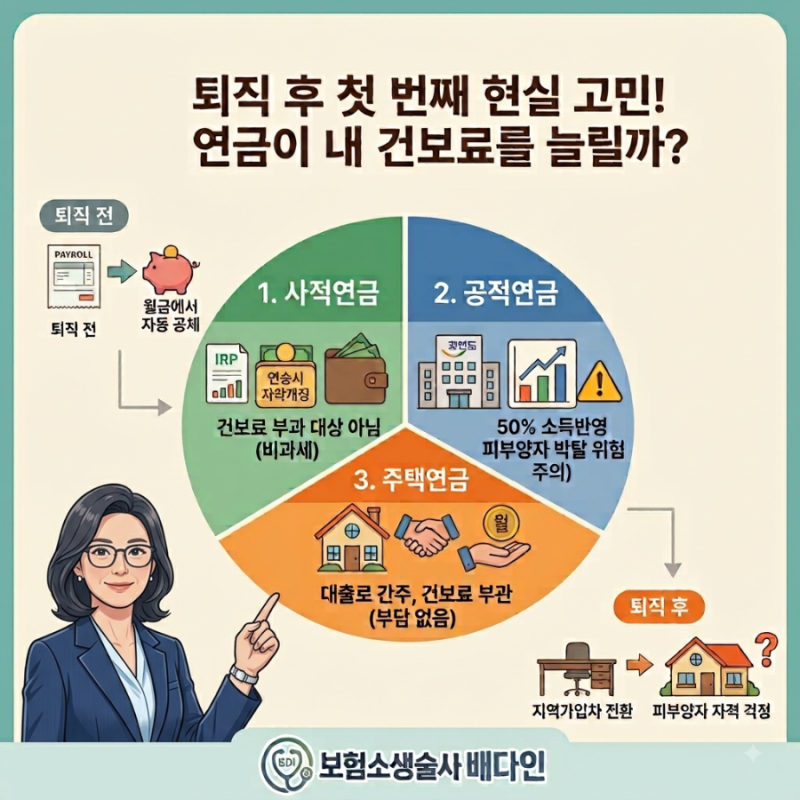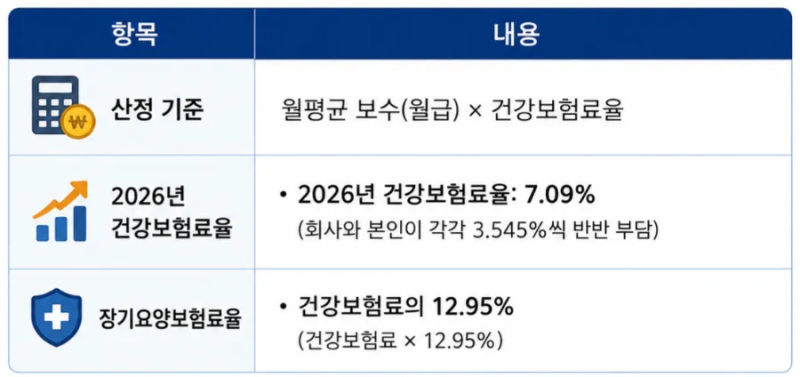
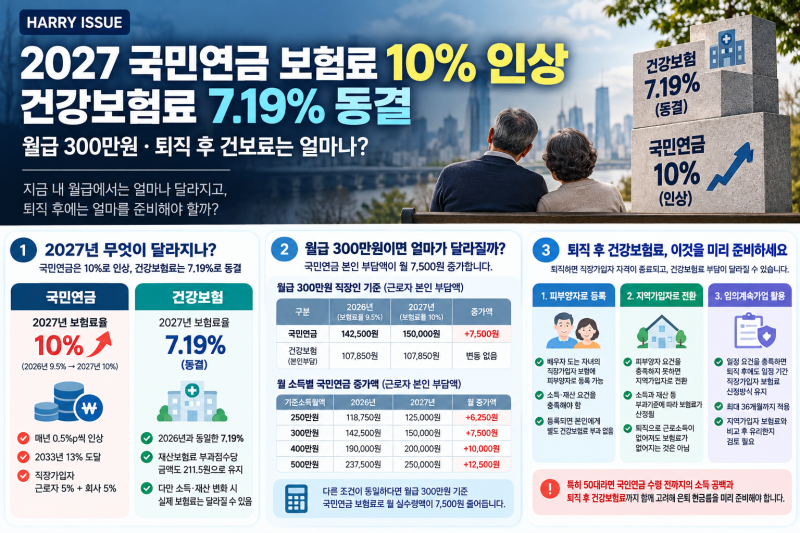
개인연금 건강보험료 산정은 은퇴 후 안정적인 노후 생활을 위해 반드시 이해해야 할 중요한 요소입니다. 특히 연금 수령액 증가에 따라 연금소득세와 건강보험료 부담이 커질 수 있어, 많은 은퇴자들이 예상치 못한 고지서에 당황하는 경우가 늘고 있습니다. 국민연금과 사적연금을 무작정 늘려 받으면 건강보험료 피부양자 자격 상실 및 높은 세율의 세금 폭탄을 맞을 수 있으므로, 수령 단계의 과세 구조를 명확히 이해하고 분산 전략을 세우는 것이 중요합니다.
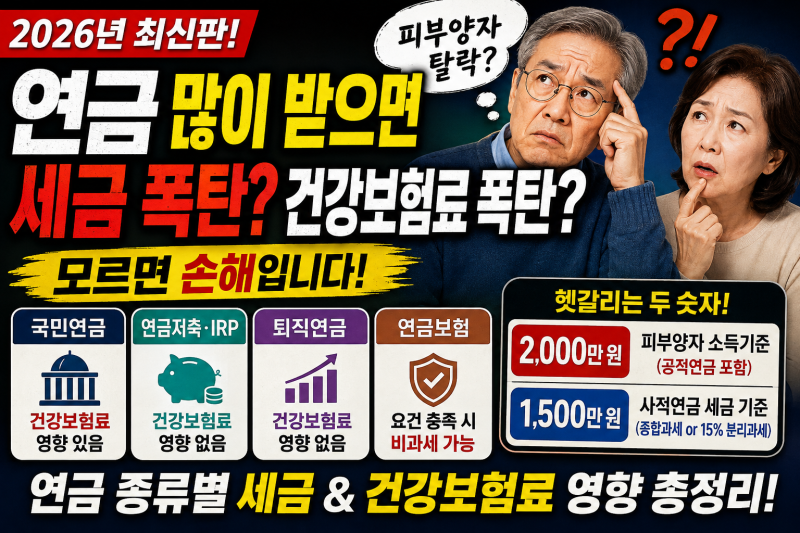
블로거들은 개인연금 건강보험료 산정 시 연간 사적연금 수령액 1,500만 원 한도를 지키는 것이 중요하다고 강조합니다. 이 한도를 초과하면 3.3%~5.5%의 저율 분리과세가 아닌 16.5%의 기타소득세 분리과세 또는 종합소득 합산 과세로 전환되어 세금 부담이 급증할 수 있습니다. 또한, 연금계좌 내 투자 자산 선택에 있어서도 국내 주식형 ETF보다는 해외 ETF나 고배당 펀드 등 원래 배당소득세가 발생하는 상품을 담는 것이 유리하다고 조언합니다. 일부 블로거는 5년 납입 후 5년 거치하여 10년 비과세 요건을 채우는 저축성 보험이나 달러 연금을 활용하는 방안도 제시합니다.
개인연금 수령 시 건강보험료 폭탄을 피하기 위해서는 연간 사적연금 수령액을 1,500만 원 이하로 관리하고, 국민연금 등 공적연금 수령액이 건강보험료 피부양자 기준선인 2,000만 원을 넘지 않도록 주의해야 합니다. 특히 5060 세대는 연금 수령 시 발생하는 세금과 건강보험료를 합법적으로 방어하기 위한 맞춤형 분산 포트폴리오 설계 가이드를 참고하여 안정적인 노후 현금 흐름을 확보하는 것이 현명합니다.