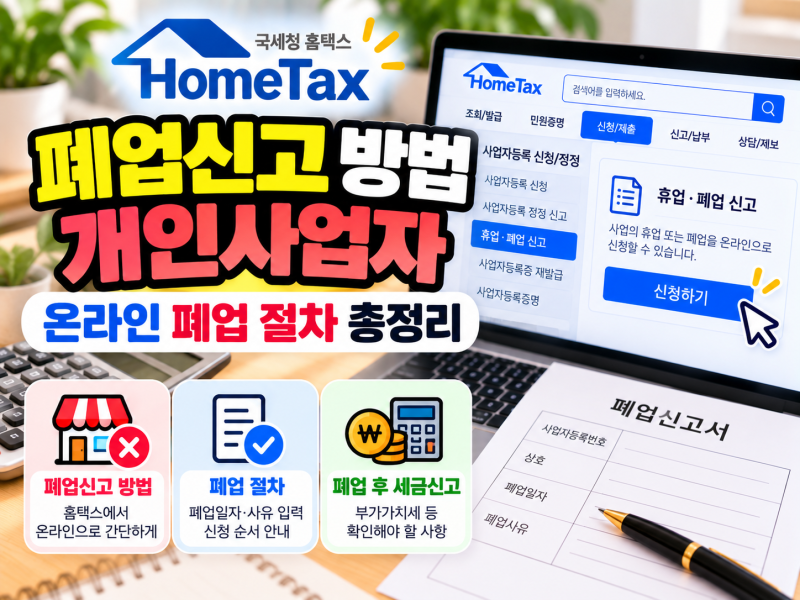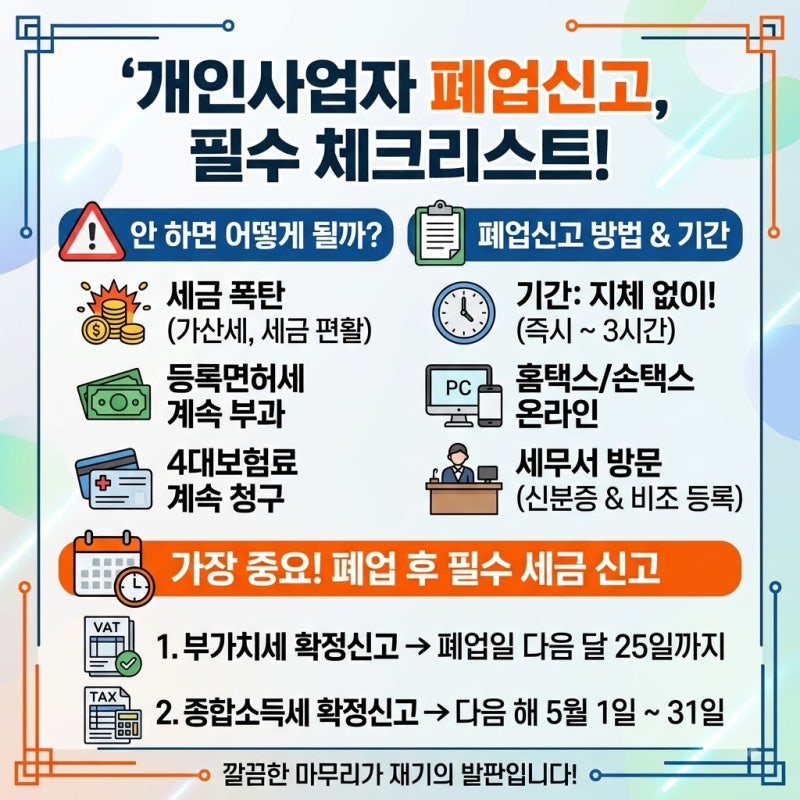
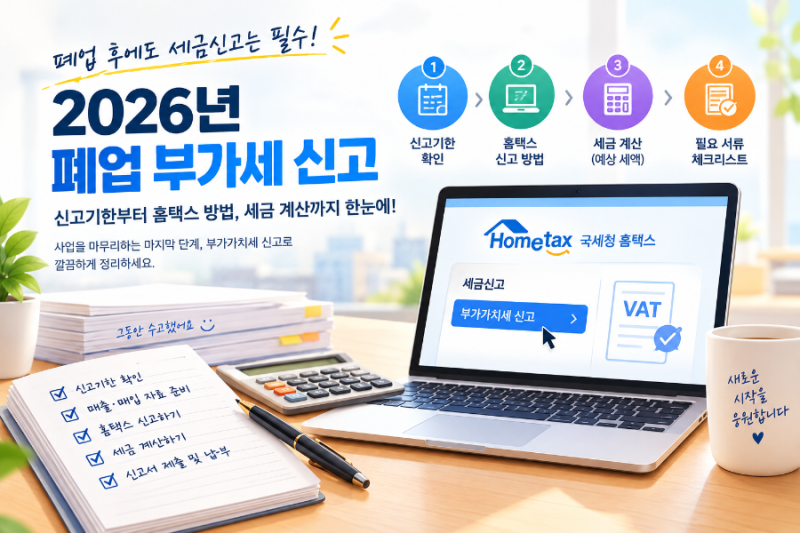
개인사업자 폐업신고는 사업자등록을 말소하는 절차로, 홈택스나 세무서를 통해 간편하게 진행할 수 있습니다. 특히 홈택스에서는 공동인증서 로그인 후 '신청/제출' 메뉴에서 휴폐업신고를 선택하여 처리하며, 국세청 손택스 앱으로도 가능합니다. 인허가 업종의 경우 통합폐업신고서를 시·군·구나 세무서 중 한 곳에 제출하면 인허가 및 사업자등록 폐업이 동시에 처리되어 편리합니다. 폐업신고만 완료했다고 해서 모든 세금 관련 절차가 끝나는 것은 아니므로, 추가적인 세금 신고 의무를 반드시 확인해야 합니다.
폐업 후 부가가치세 신고는 폐업일이 속한 달의 다음 달 25일까지 완료해야 합니다. 이는 부가가치세법 제49조에 따라 폐업자에게 별도로 정해진 기한이며, 정기 신고 기간까지 기다리면 가산세가 부과될 수 있습니다. 예를 들어 10월에 폐업했다면 11월 25일까지 부가세를 신고하고 납부해야 합니다. 또한, 폐업한 해의 종합소득세는 다음 해 5월에 신고하는 것이 원칙이므로, 폐업 후에도 종합소득세 신고 의무가 남아있음을 인지해야 합니다. 폐업일은 실제 사업을 종료한 날짜를 기준으로 정확하게 입력하는 것이 중요하며, 폐업신고를 늦게 한다고 해서 세금 신고 기한이 연장되는 것은 아닙니다.
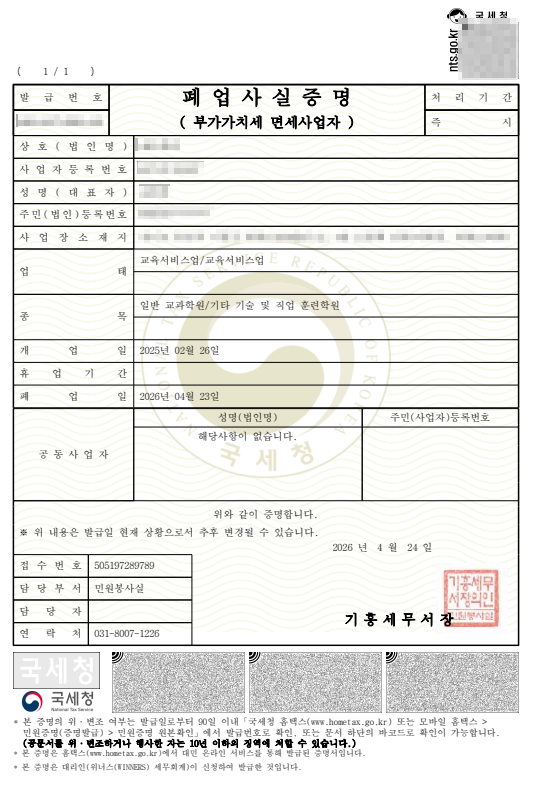
폐업신고 전에는 사업을 완전히 종료하는 것인지, 아니면 잠시 쉬는 것인지 명확히 판단하여 휴업신고와 폐업신고 중 적절한 절차를 선택해야 합니다. 폐업을 결정했다면 사업자등록번호, 실제 폐업일, 폐업 사유, 사업 양도 여부, 그리고 폐업 후 세금 신고 일정을 미리 확인하는 것이 좋습니다. 특히 폐업일은 부가가치세 및 종합소득세 신고 기한과 직결되므로 신중하게 결정해야 합니다. 이러한 절차들을 정확히 이해하고 이행함으로써 불필요한 가산세 부담을 피하고 사업 정리를 원활하게 마무리할 수 있습니다.