
삼성전자가 역대급 분기 영업이익을 기록했음에도 불구하고 주가는 오히려 하락하는 기묘한 흐름을 보이고 있습니다. 이러한 상황은 투자자들 사이에서 SK하이닉스 3분기 실적 발표를 앞두고 매수 여부에 대한 깊은 고민을 안겨주고 있습니다. 특히 SK하이닉스는 3분기 영업이익이 77조 원에 달할 것이라는 전망과 함께 일부 증권사에서는 영업이익률이 80%에 육박할 것으로 예상하고 있어 더욱 주목받고 있습니다.
현재 증권가에서는 SK하이닉스의 3분기 영업이익 컨센서스를 약 74조 3433억 원 수준으로 집계하고 있으며, 미래에셋증권은 4분기 전망치를 86조 원까지 상향 조정했습니다. 이는 M15X 공장 증산과 선단 공정 DRAM으로의 전환이 예상보다 빠르게 진행되면서 4분기 DRAM 출하량이 증가할 것으로 보이기 때문입니다. 반면, 삼성전자의 주가 하락은 외국인과 기관의 매도세가 이어지면서 실적과 주가가 따로 움직이는 현상으로 분석됩니다.
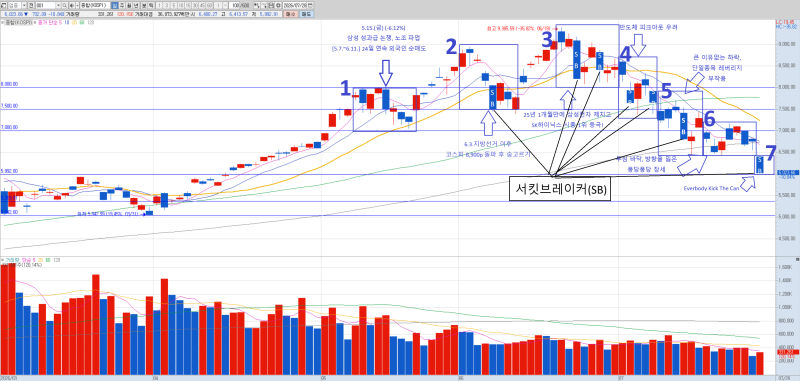
과거 2026년 7월 당시 블로그 후기들에 따르면 코스피가 약 한 달 만에 -35% 하락하는 등 시장 전반의 불안정성이 존재했던 바 있습니다. 당시 외국인 차익 실현과 삼성전자 노조 파업 등의 이슈가 복합적으로 작용하며 주가 변동성을 키웠습니다. 이러한 과거 시장 상황은 현재 삼성전자와 SK하이닉스 주가 흐름에 대한 투자자들의 신중한 접근을 다시금 재조명하고 있습니다.