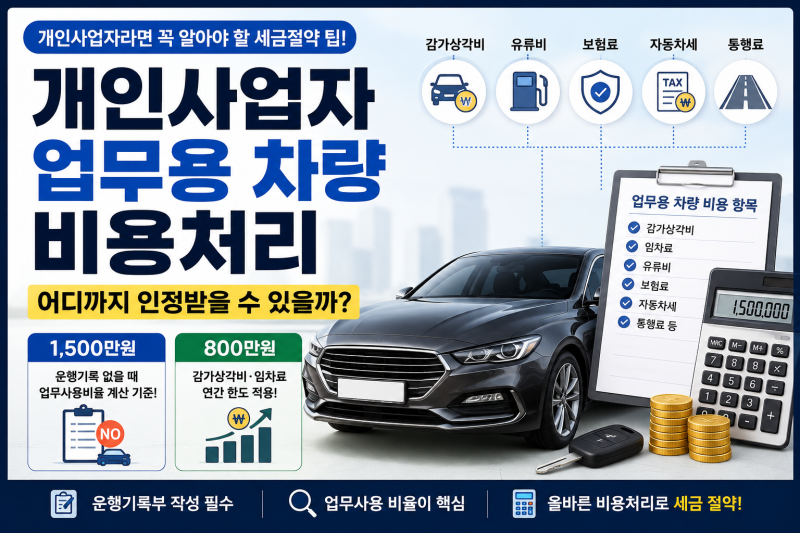
개인사업자가 업무용 차량을 운영하며 발생하는 비용은 종합소득세 신고 시 필요경비로 인정받을 수 있습니다. 특히 차량 구입, 리스, 렌트, 유류비, 보험료, 수선비, 자동차세 등 다양한 항목이 포함되며, 업무 사용 여부가 비용 처리의 핵심 기준이 됩니다. 모든 개인사업자에게 동일한 규정이 적용되는 것은 아니며, 복식부기의무자와 간편장부대상자에 따라 업무용승용차 관련 비용 특례 적용 여부가 달라집니다.
블로거들은 업무용 차량 비용 처리 시 800만 원과 1,500만 원 기준에 대한 오해를 바로잡고 있습니다. 감가상각비 연 800만 원 한도 초과액은 해당 연도에 바로 필요경비로 산입되지 않지만, 이후 과세기간에 이월하여 인정받을 수 있습니다. 또한, 운행일지를 작성하지 않은 경우 1,500만 원 이하의 업무용승용차 관련 비용은 업무사용비율 100%로 인정되지만, 이는 감가상각비와 별도의 한도가 아님을 강조합니다.
개인사업자가 폐업할 경우, 그동안 이월되었던 감가상각비 한도 초과액이나 처분손실 이월액을 폐업일이 속하는 과세기간에 모두 필요경비로 산입할 수 있습니다. 따라서 폐업을 앞둔 사업자는 이월된 금액을 확인하여 절세 혜택을 놓치지 않도록 주의해야 합니다. 또한, 업무전용 자동차보험 가입 의무 대상 여부와 리스 형태(운용리스, 금융리스)에 따른 비용 처리 방식의 차이를 미리 파악하는 것이 중요합니다.