
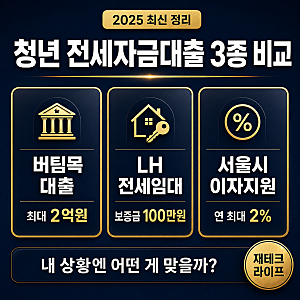
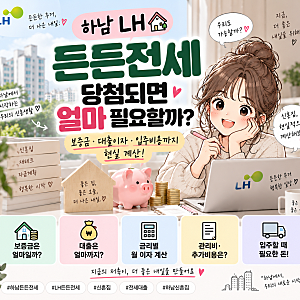
LH 전세자금 대출은 주거 안정을 위한 중요한 금융 상품으로, 특히 든든전세주택의 경우 보증금 규모가 커 2금융권 대출 활용이 일반적입니다. 대출 한도는 보증금의 90%, 95%, 100%까지 선택 가능하며, 각 한도별로 금리와 심사 방식에 차이가 있습니다. 90% 대출은 소득이나 DSR 심사가 비교적 간소한 반면, 95% 대출은 5% 반환금 때문에 소득 서류와 DSR을 함께 심사하는 특징이 있습니다.
LH 전세자금 대출 이자는 선택하는 한도와 개인 신용도에 따라 크게 달라집니다. 예를 들어, 보증금 2억 6,500만 원 기준 90% 대출은 연 4.6%부터 시작하여 월 약 91만 원의 이자가 발생하며, 95% 대출은 연 5.6%부터 시작하여 월 약 117만 원의 이자가 발생합니다. 신용 점수가 다소 낮더라도 2금융권에서는 LH 임대차계약서를 담보로 대출 승인이 가능한 경우가 있어, 은행권 대출이 어려운 경우에도 대안이 될 수 있습니다.
LH 전세자금 대출 이자 부담을 줄이기 위해서는 대출 기간을 단축하거나 우대금리 조건을 최대한 활용하는 것이 중요합니다. 다자녀, 장애인, 국가유공자, 청년, 신혼부부 등 해당 조건을 꼼꼼히 확인하여 우대금리를 적용받아야 합니다. 또한, 전세 재계약 시점마다 LH 대출과 시중은행 전세대출 금리를 비교하여 더 유리한 상품으로 갈아타는 전략도 이자 절약에 효과적입니다.