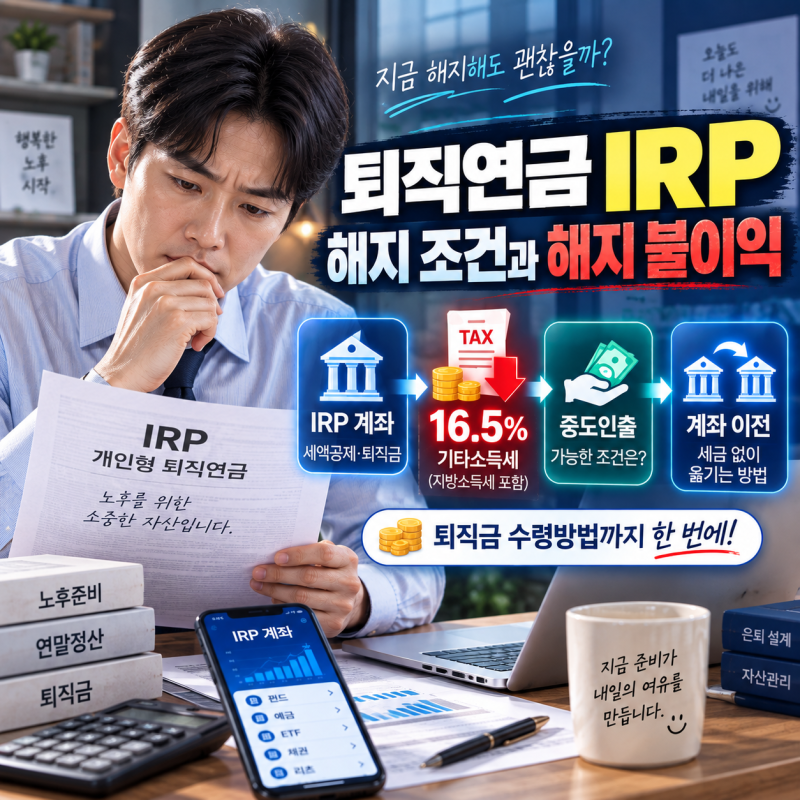

IRP(개인형 퇴직연금) 계좌는 퇴직금을 수령하는 핵심적인 통로로, 최근 퇴직금 지급 의무화와 함께 그 중요성이 더욱 부각되고 있습니다. 퇴직금은 원칙적으로 근로자가 지정한 IRP 계좌로 지급되며, 이를 통해 퇴직소득세 납부를 실제 인출 시점까지 미룰 수 있는 과세이연 혜택을 받을 수 있습니다. 많은 퇴직자들이 퇴직금 입금 후 IRP 계좌 해지를 고려하며, 이때 입금 시간과 절차에 대한 궁금증이 커지고 있습니다.
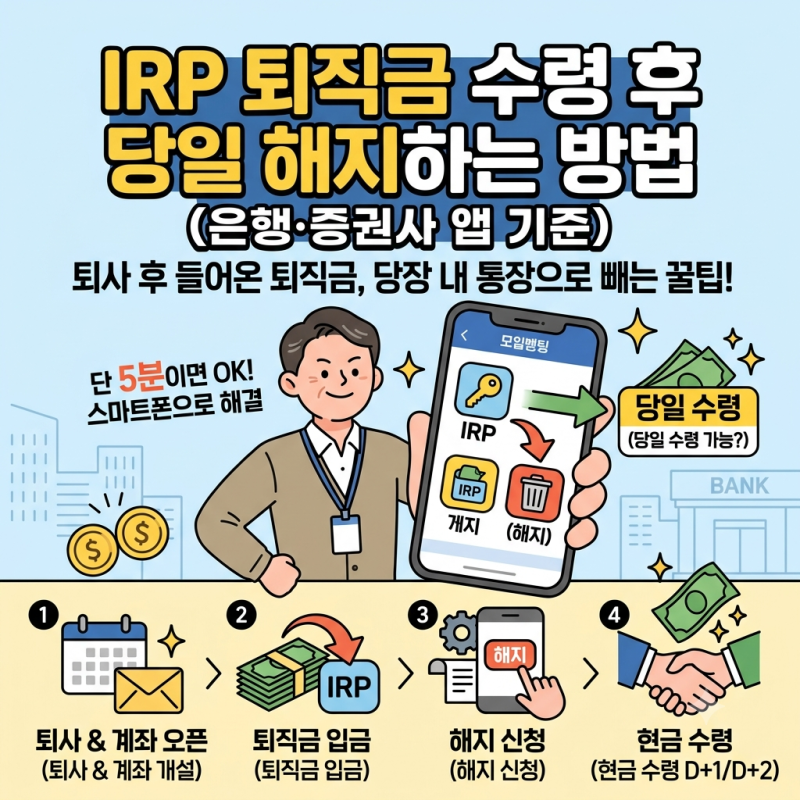
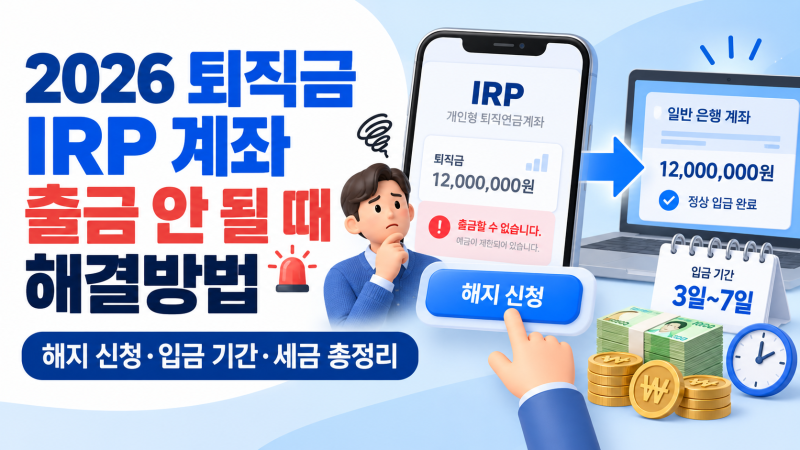
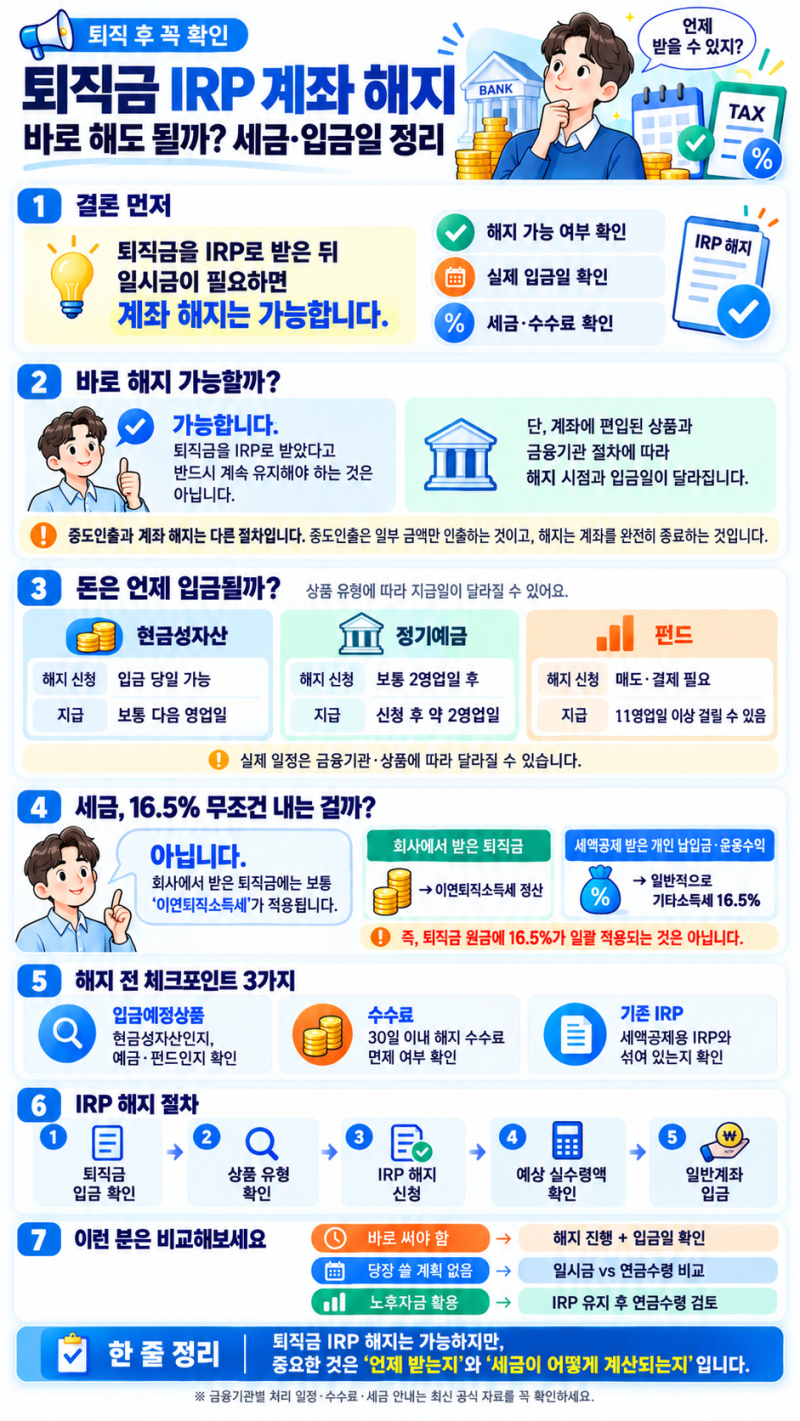
IRP 계좌에 퇴직금이 입금된 후 바로 해지하여 일시금으로 수령하는 것은 가능하지만, 금융기관별 처리 절차와 계좌에 편입된 금융상품의 매도·정산 여부에 따라 실제 입금일이 달라질 수 있습니다. 일부 블로거들은 퇴직금 지급 예정일 당일 14시 30분 이후에 입금되는 사례를 공유하며, 이는 금융기관의 내부 처리 시간과 관련이 있습니다. 또한, 55세 이전에 해지하여 받는 금액은 ‘연금 외 수령’으로 분류되어 미뤄두었던 퇴직소득세가 정산되므로, 세금 관련 사항을 미리 확인하는 것이 중요합니다.
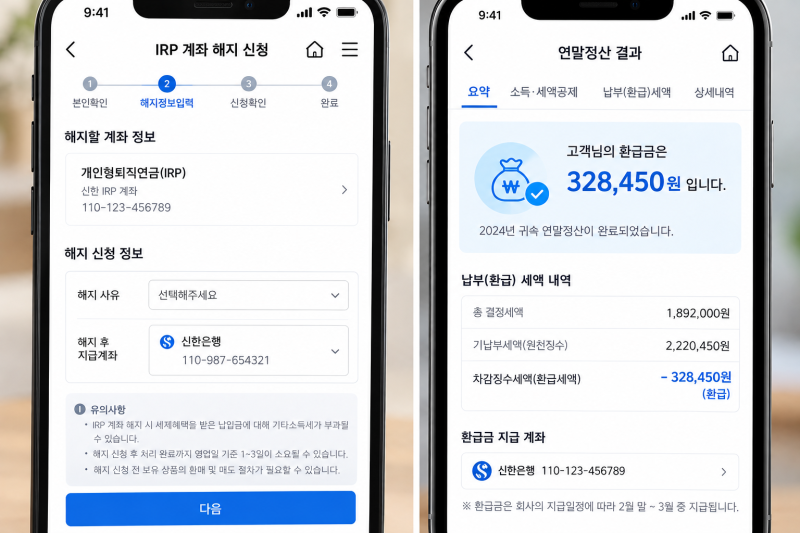
퇴직금을 IRP 계좌로 받은 후 일시금으로 인출할 계획이라면, 중도인출 가능 사유를 찾는 것보다 금융기관의 IRP 계좌 해지 절차를 확인하는 것이 효율적입니다. 특히, 금융상품 매도 및 정산이 필요한 경우 해지 신청 당일에 바로 지급되지 않을 수 있으므로, 자금 사용 계획에 맞춰 충분한 시간을 두고 절차를 진행해야 합니다. 퇴직금 수령과 관련한 세금 및 입금일에 대한 정확한 정보는 각 금융기관의 공식 안내를 통해 확인하는 것이 가장 안전합니다.