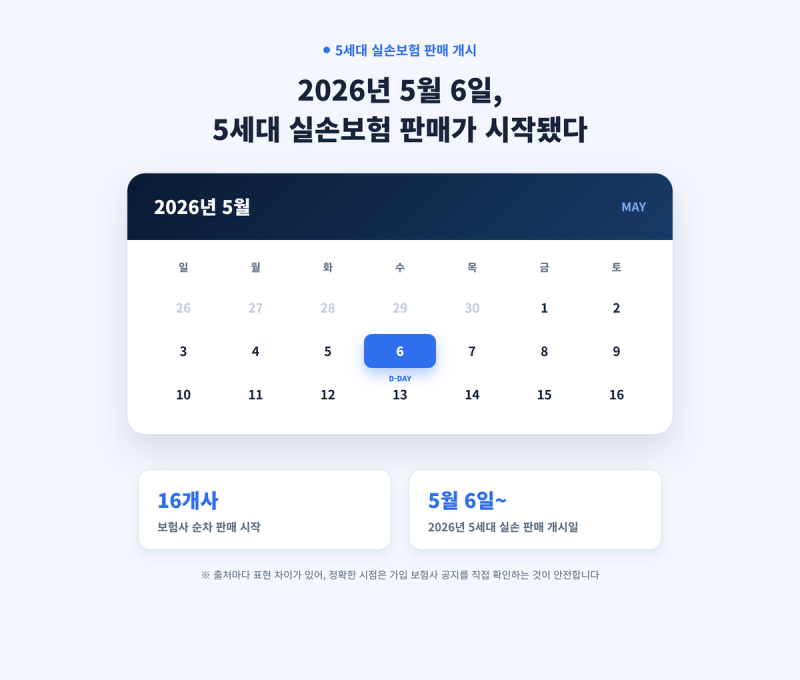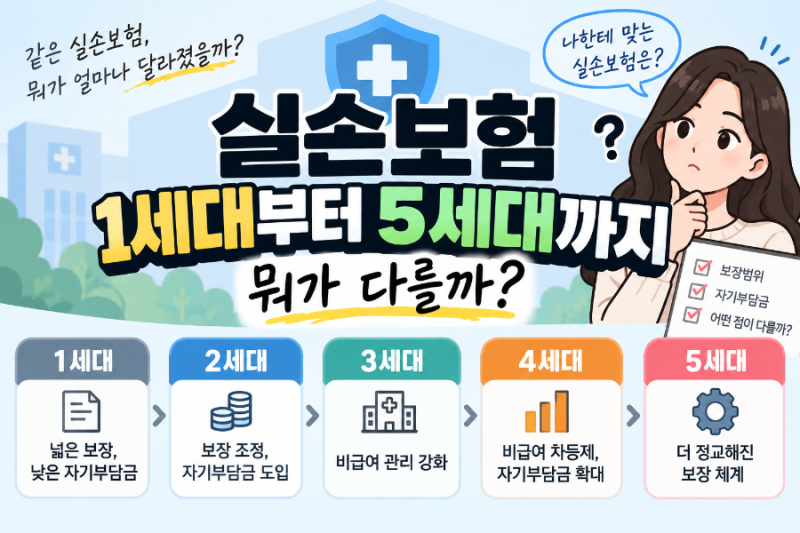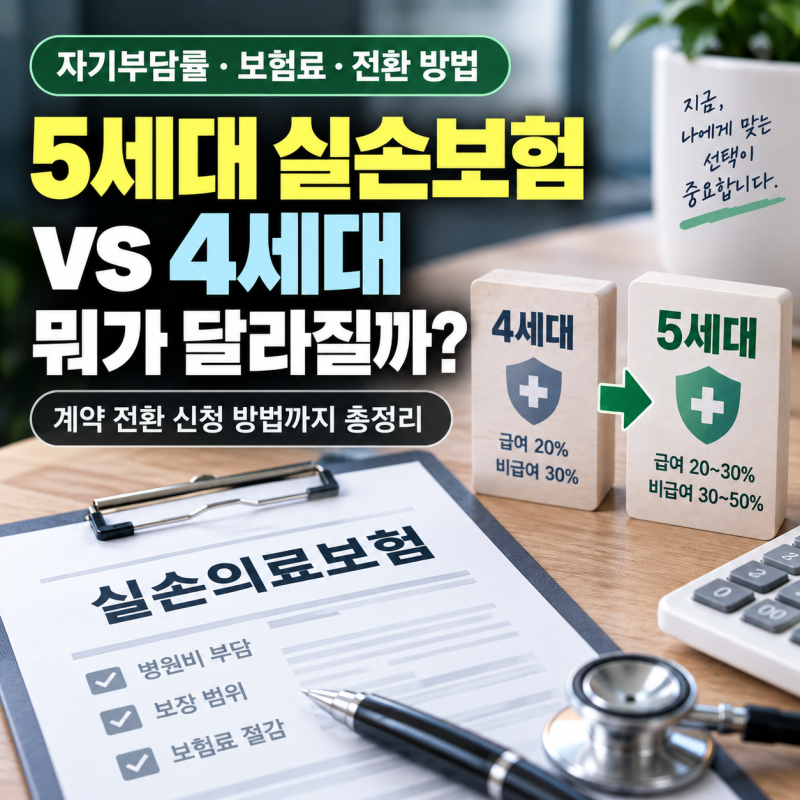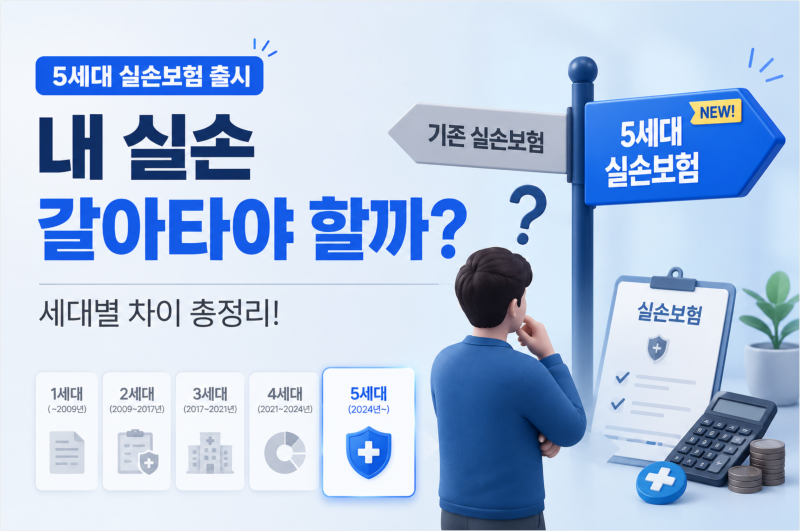

실손의료보험은 개편이 지속되면서 기존 가입자들의 전환 고민이 깊어지고 있습니다. 특히 4세대와 5세대 실손보험은 구조 설계부터 비급여 항목의 관리 방식까지 적지 않은 차이를 보이며, 매달 납부하는 보험료 부담을 낮추고 싶은 마음과 필요한 순간에 보장이 줄어들지 않을까 하는 불안감이 공존합니다. 자신의 의료 이용 패턴을 분석하지 않고 무작정 전환하면 예상치 못한 자기부담금 증가로 후회할 수 있어 신중한 접근이 필요합니다.
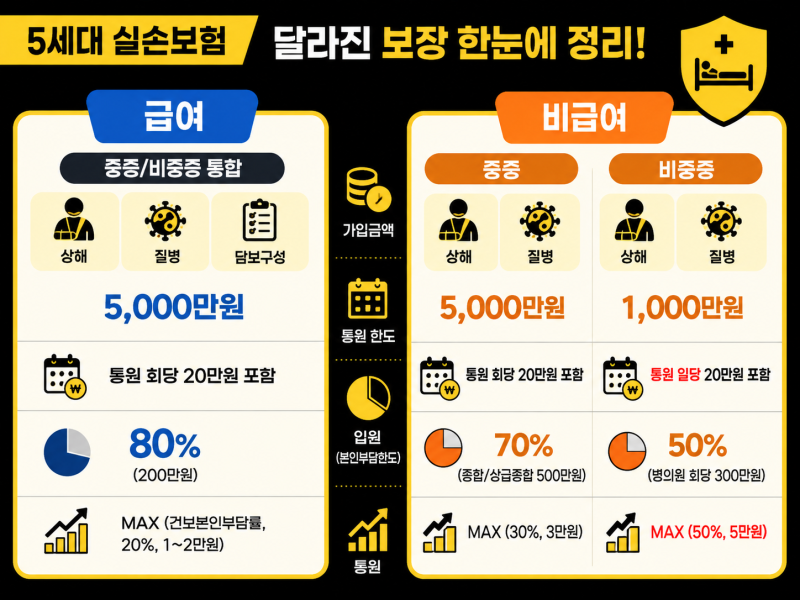
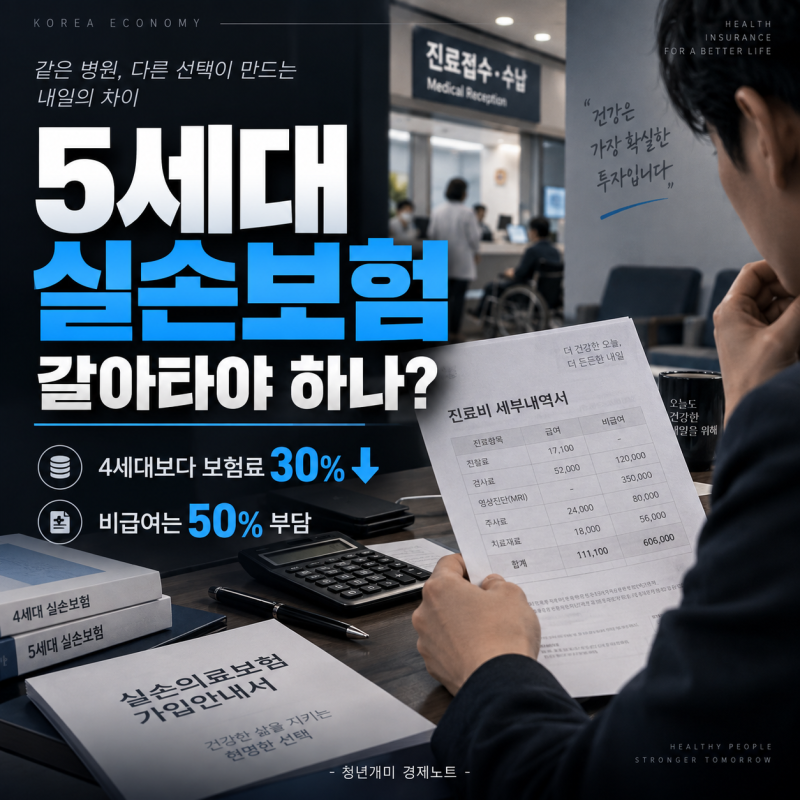
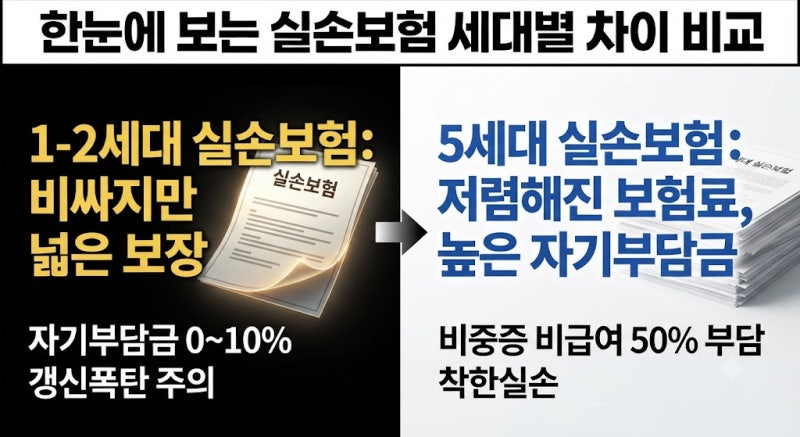
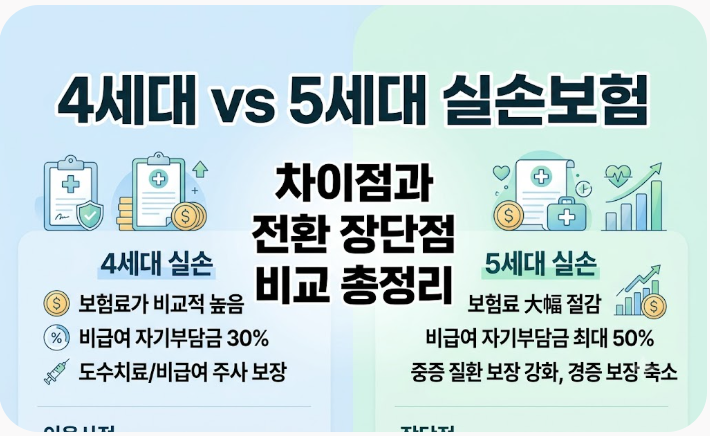
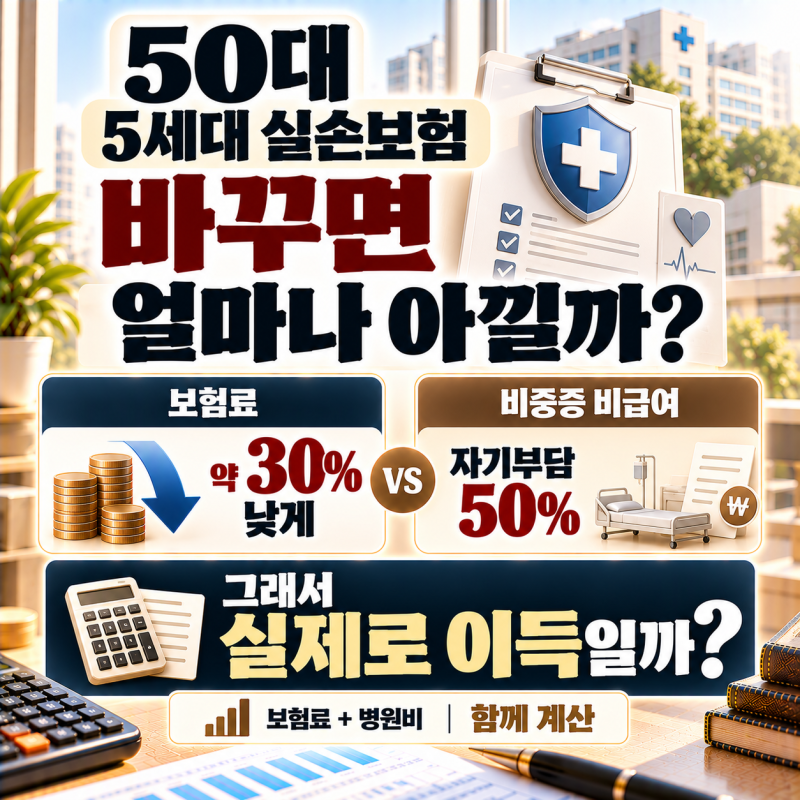
실제 블로그 후기들을 살펴보면, 5세대 실손보험의 가장 큰 장점은 4세대 대비 약 30% 저렴한 월 납입 보험료입니다. 하지만 비급여 보장이 중증과 비중증으로 분리되어, 비중증 비급여 특약의 자기부담률이 50%까지 상향되고 연간 보장 한도도 1,000만 원으로 줄어든 점은 미리 인지해야 합니다. 도수치료, 체외충격파 등 과잉 진료 우려가 큰 항목에 대한 보장 기준이 더욱 엄격해진 점도 주목할 만합니다.
따라서 5세대 실손보험으로 전환을 고려한다면, 평소 병원 이용량과 비급여 진료 빈도를 면밀히 분석하는 것이 중요합니다. 특히 비중증 비급여 치료를 자주 받는 경우 보험료 절감 효과보다 자기부담금 증가로 인한 실제 병원비 부담이 커질 수 있으므로, 현재 자신의 실손보험료와 전환 후 예상 보험료 및 보장 내용을 꼼꼼히 비교해보고 결정하는 것이 현명합니다.