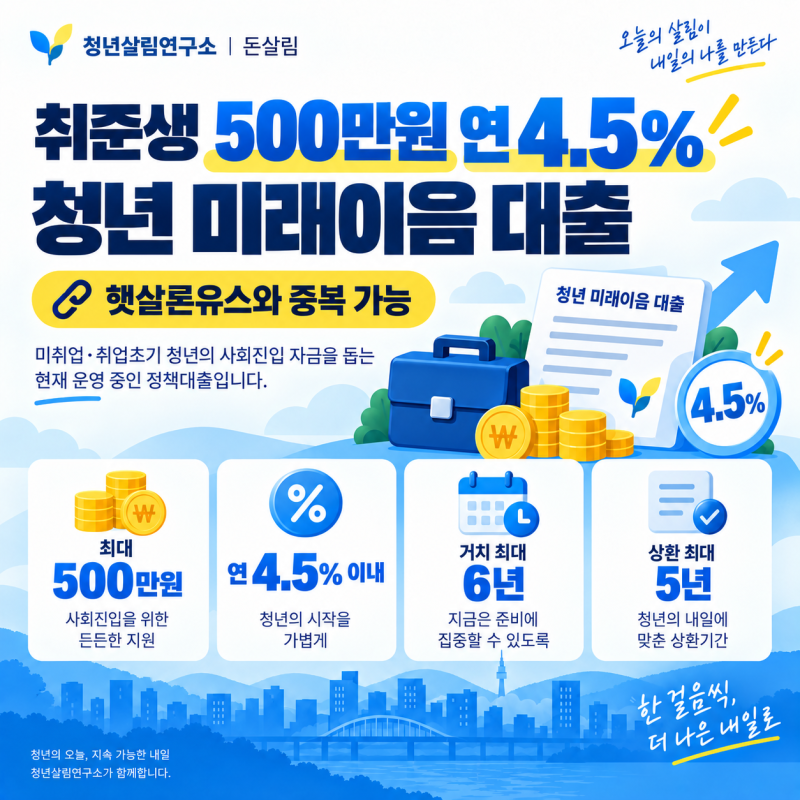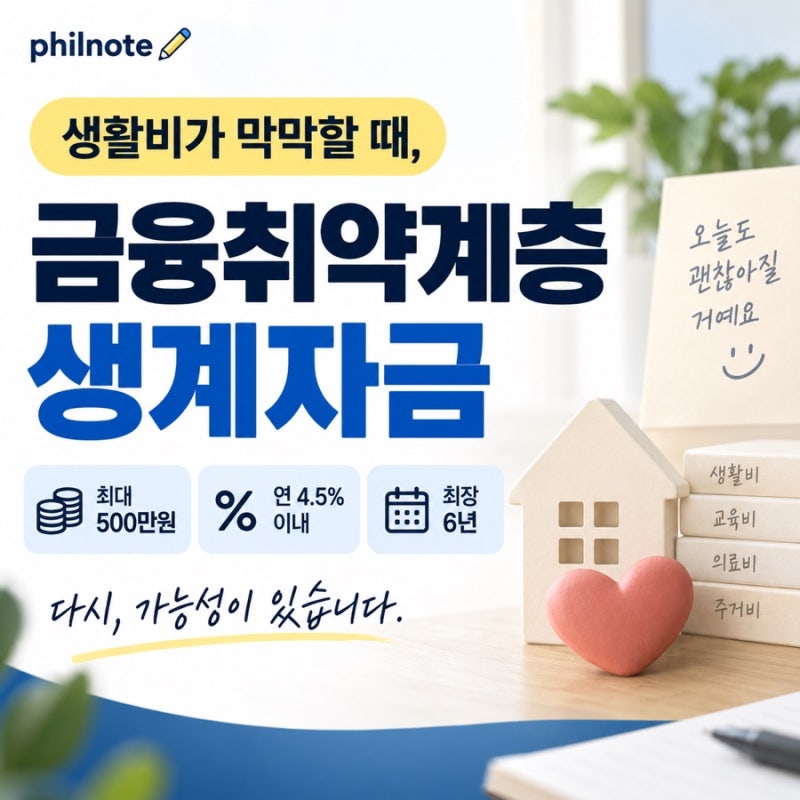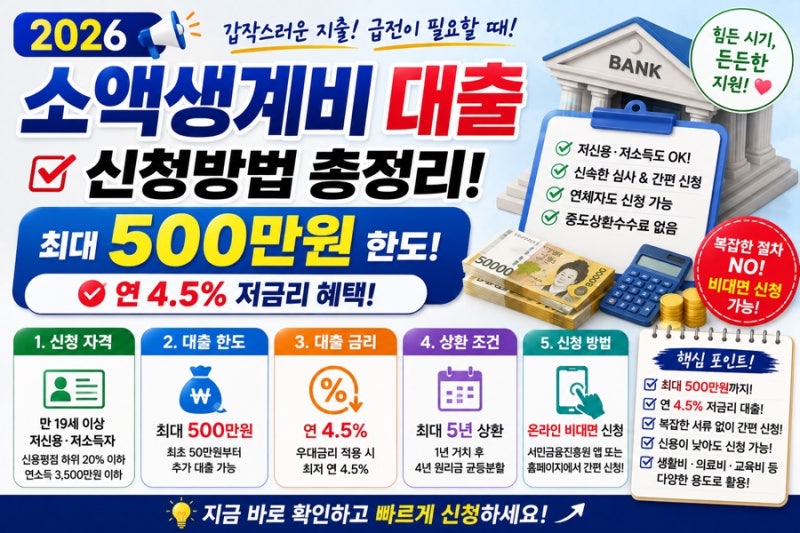

500만원 소액대출은 금융취약계층을 위한 정책서민금융 상품과 일반 금융권의 비상금 대출 등 다양한 형태로 제공되고 있습니다. 특히 2026년 금융취약계층생계자금은 최대 500만원을 연 4.5% 이내의 저금리로 최대 6년간 이용할 수 있어, 일반 금융회사 이용이 어려운 이들에게 중요한 지원책이 되고 있습니다. 이 외에도 소득 증빙이 어려운 주부나 무직자를 위한 대안 상품들도 존재하며, 급한 생활비나 비상금 마련에 활용됩니다.
정책서민금융 상품은 개인신용평점 하위 20% 또는 기초생활수급자, 차상위계층 등 특정 조건을 충족해야 신청할 수 있습니다. 반면, OK저축은행 주부OK론과 같은 상품은 소득 증빙 대신 추정소득과 신용평점을 기준으로 심사를 진행하며, NICE 신용평점 351점 이상의 만 30세 이상 기혼 여성을 대상으로 합니다. 이러한 상품들은 승인 문턱이 낮은 대신 연 11.6%~19.9% 수준의 금리가 적용될 수 있어 상환 계획을 철저히 세우는 것이 중요합니다.
대출 상품 선택 시에는 본인의 자격 요건과 상환 능력을 면밀히 고려해야 합니다. 정책서민금융은 낮은 금리가 장점이지만 자격 조건이 까다롭고, 일반 금융권의 소액대출은 비교적 문턱이 낮으나 금리가 높을 수 있습니다. 또한, 휴대폰 연체 이력이 없는 경우 모바일 통신한도를 활용하는 등 신용조회 부담을 줄이는 대안도 있으므로, 각 상품의 특징과 주의사항을 충분히 확인하고 신중하게 결정하는 것이 현명합니다.