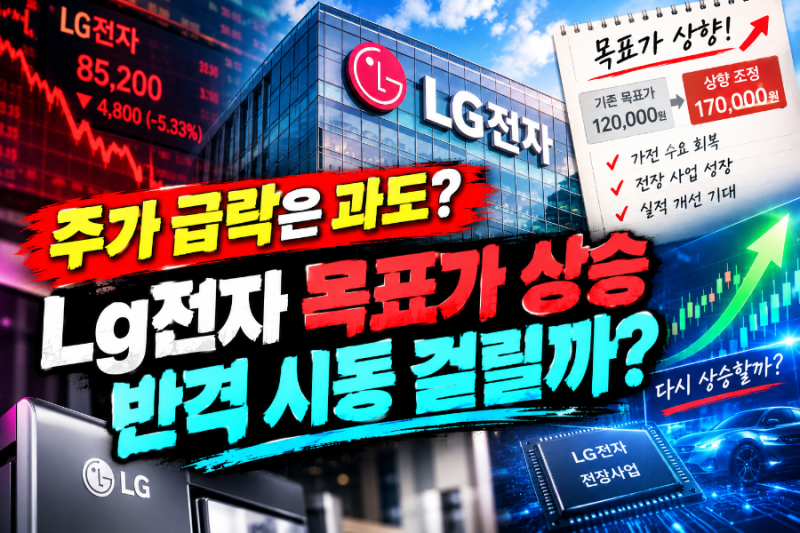
LG전자는 2026년 10월 7일 3분기 잠정실적 발표 후 주가가 10% 이상 급락했으나, 증권가에서는 오히려 목표주가를 상향 조정하는 이례적인 움직임을 보였습니다. 이는 시장 예상치인 1조 원에 미치지 못하는 7,818억 원의 영업이익을 기록했음에도 불구하고, 증권사들이 LG전자의 미래 성장 동력에 주목하고 있기 때문입니다. 특히 AI 데이터센터 냉각 솔루션(칠러)과 전장 사업 등 신사업 부문의 성장 잠재력이 높게 평가되고 있습니다.
일부 투자자들은 단기 실적 부진과 주가 하락에 우려를 표했지만, 증권사들은 LG전자의 본업인 가전 부문의 견조한 실적과 함께 AI 인프라 및 B2B 사업의 본격화를 긍정적으로 분석하고 있습니다. 신한투자증권은 목표주가를 18만 원에서 29만 원으로 대폭 상향 조정했으며, 교보증권은 35만 원을 제시하는 등 전반적으로 LG전자의 장기적인 기업 가치 상승에 대한 기대감이 반영된 것으로 보입니다.
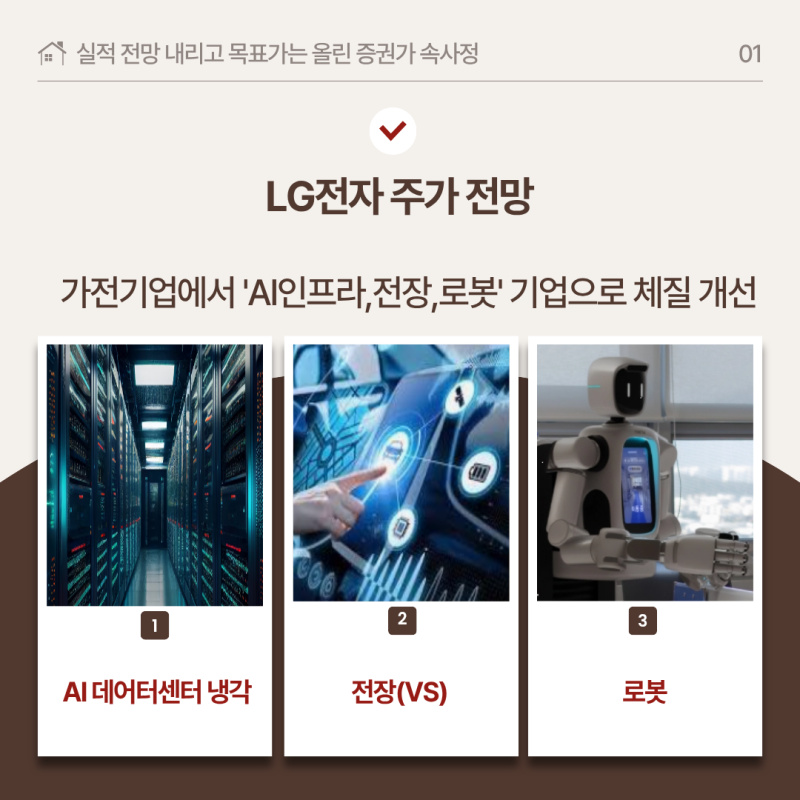
LG전자의 AI 데이터센터용 칠러는 고성능 GPU에서 발생하는 열을 효과적으로 관리하는 핵심 기술로, 북미 지역에서 5GW 규모의 장기 공급 계약을 체결하며 수주액이 연내 3조 원을 상회할 것으로 전망됩니다. 또한, 전장 사업부의 안정적인 매출 전환과 가전 구독 및 webOS 플랫폼 사업의 고마진 소프트웨어 매출 확대 역시 LG전자의 체질 개선을 이끌며 주가 상승의 주요 동력으로 작용할 것으로 분석됩니다.