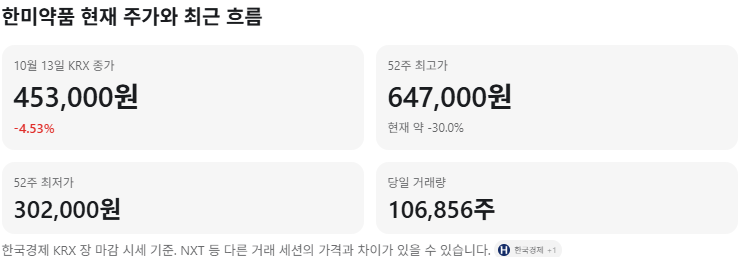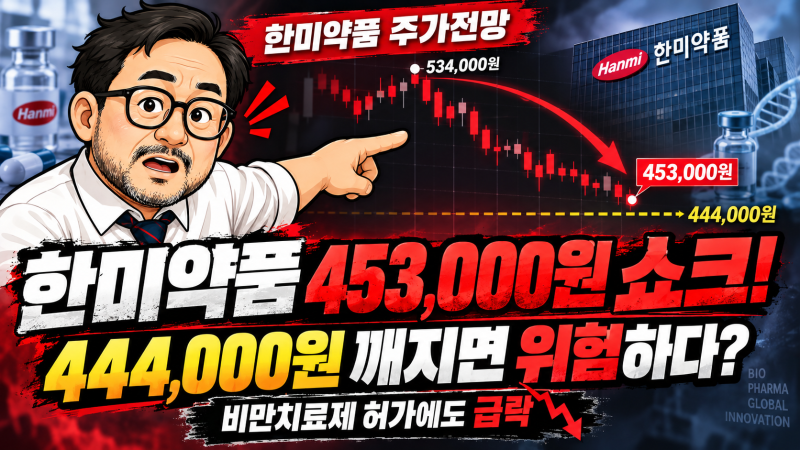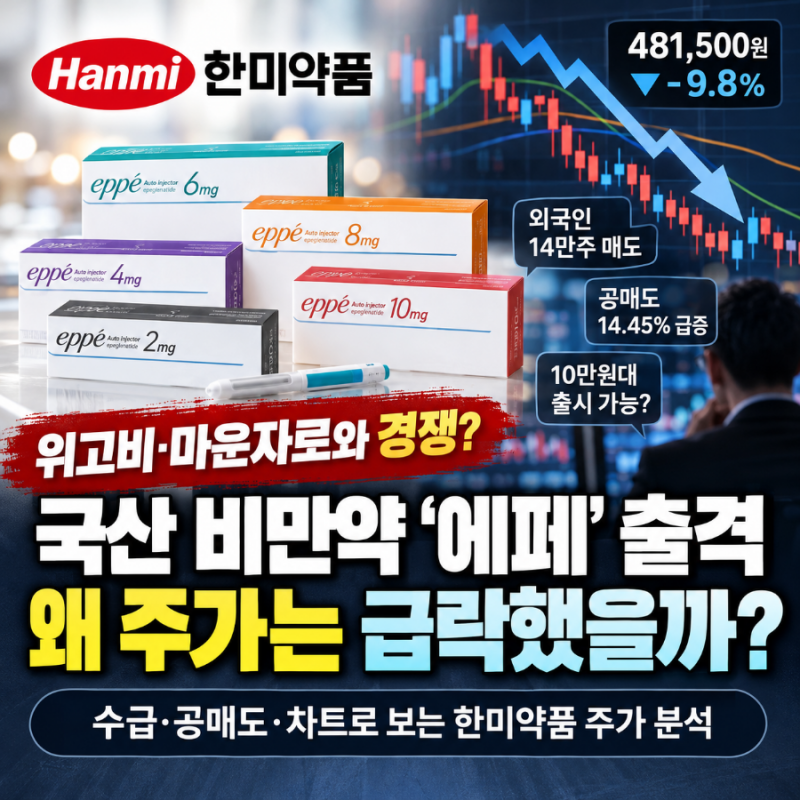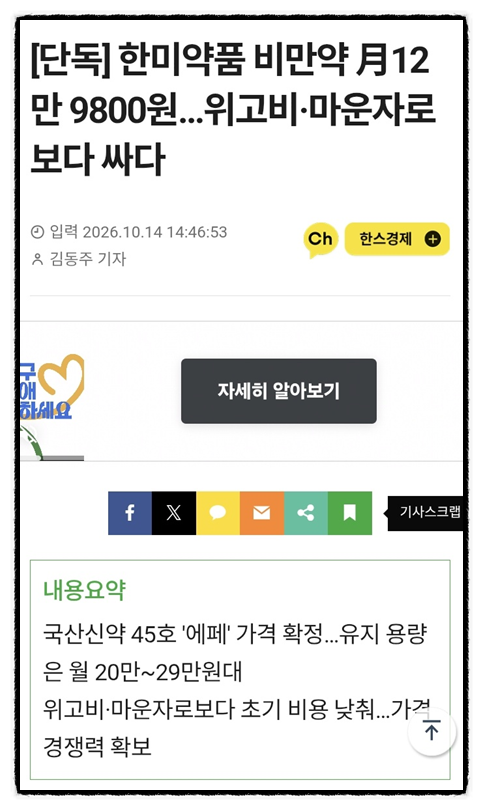
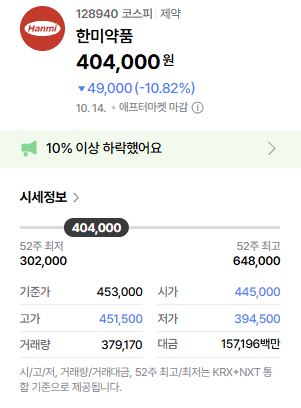
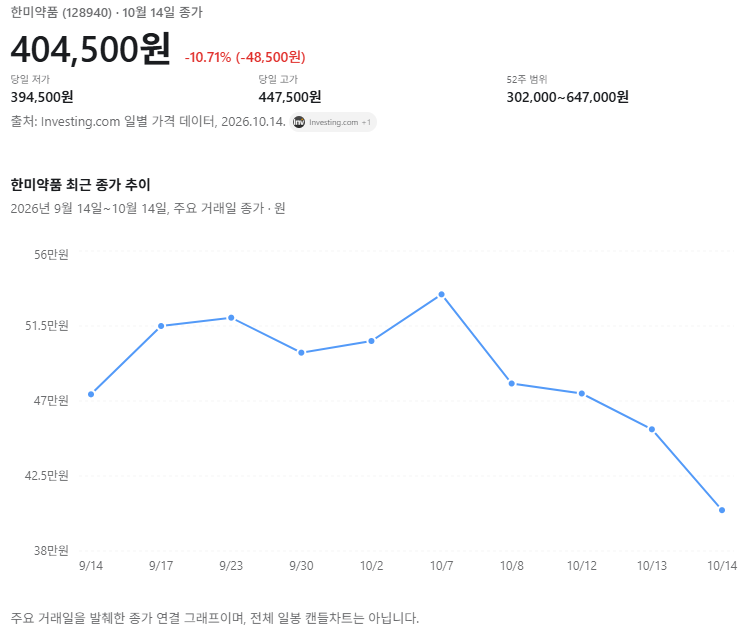
한미약품의 주가가 국산 비만치료제 ‘에페’의 국내 품목 허가 승인에도 불구하고 4거래일 연속 급락세를 보이며 투자자들의 우려를 사고 있습니다. 2026년 10월 14일 기준 한미약품 주가는 전일 대비 10.71% 하락한 404,500원에 거래를 마쳤으며, 이는 불과 4거래일 만에 약 24.3% 하락한 수치입니다. 시장에서는 에페의 가격 경쟁력, 3분기 실적 전망 하향 조정, 그리고 경쟁사의 움직임 등 복합적인 요인이 주가 하락에 영향을 미친 것으로 분석하고 있습니다.
블로그에서는 에페의 약가 공개가 주가에 미친 영향에 대해 다양한 시각을 제시합니다. 에페의 첫 달 약값이 경쟁 약물 대비 저렴하게 책정되었으나, 장기 투약 시 가격 경쟁력이 크게 줄어든다는 점이 지적됩니다. 또한, 3분기 실적 전망이 시장 기대치를 크게 밑돌 것이라는 분석과 지난 8월 미국 제넨텍과의 기술이전 계약금 인식 시점 지연, 그리고 중국 자회사 북경한미의 실적 부진 등이 복합적으로 작용하여 주가 하락을 부추겼다는 의견도 있습니다.
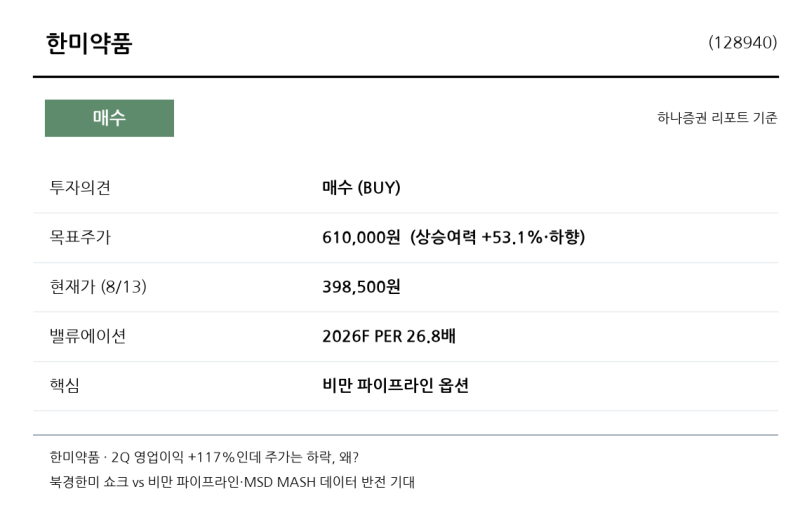
과거 2026년 8월 당시 블로그 내용에 따르면, 한미약품의 2분기 영업이익이 크게 증가했음에도 불구하고 주가가 하락했던 원인으로 중국 자회사 북경한미의 실적 부진과 중국의 집중구매제도(VBP) 리스크가 지목된 바 있습니다. 현재의 주가 급락 역시 단기적인 악재들이 복합적으로 작용하고 있으며, 비만 치료제 파이프라인의 장기적인 성장 가능성과 기술이전 계약금의 향후 인식 여부가 주가 반등의 중요한 변수가 될 것으로 보입니다.