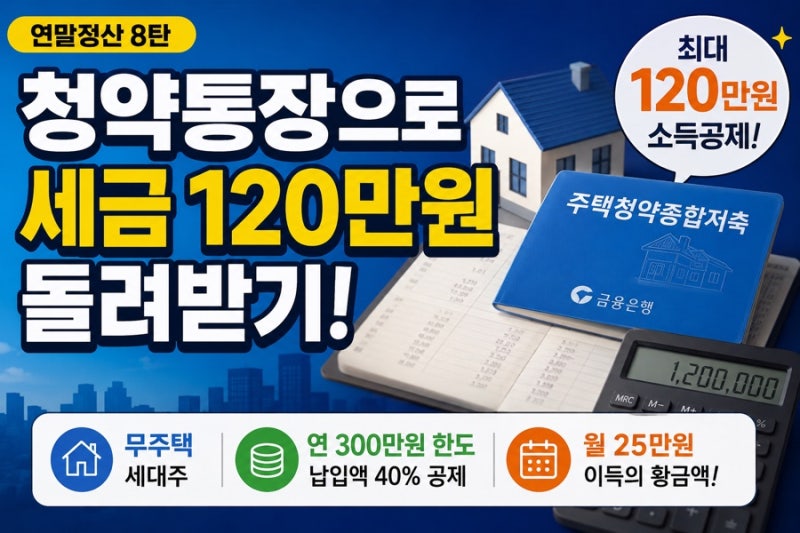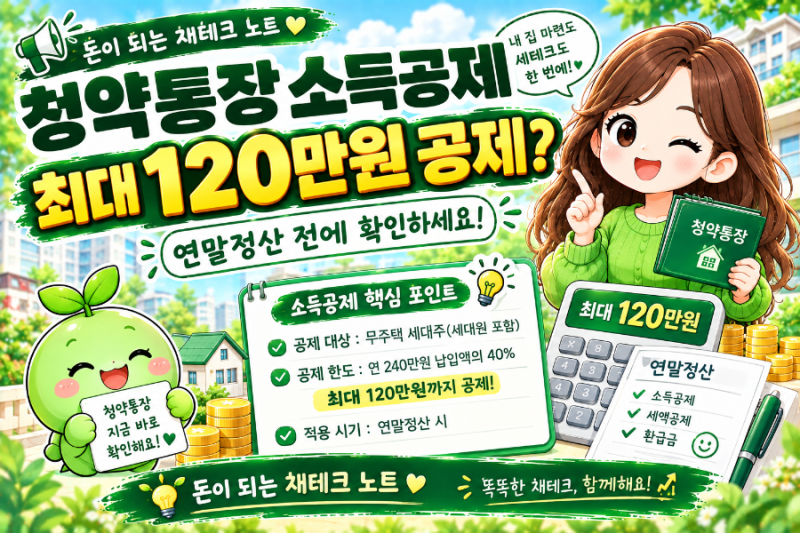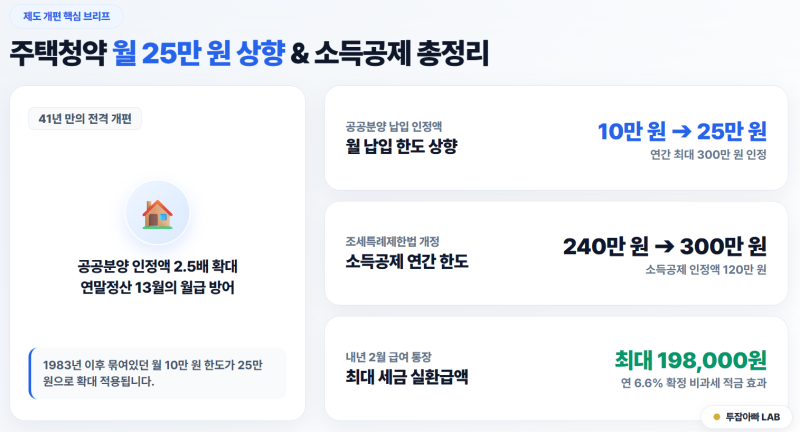

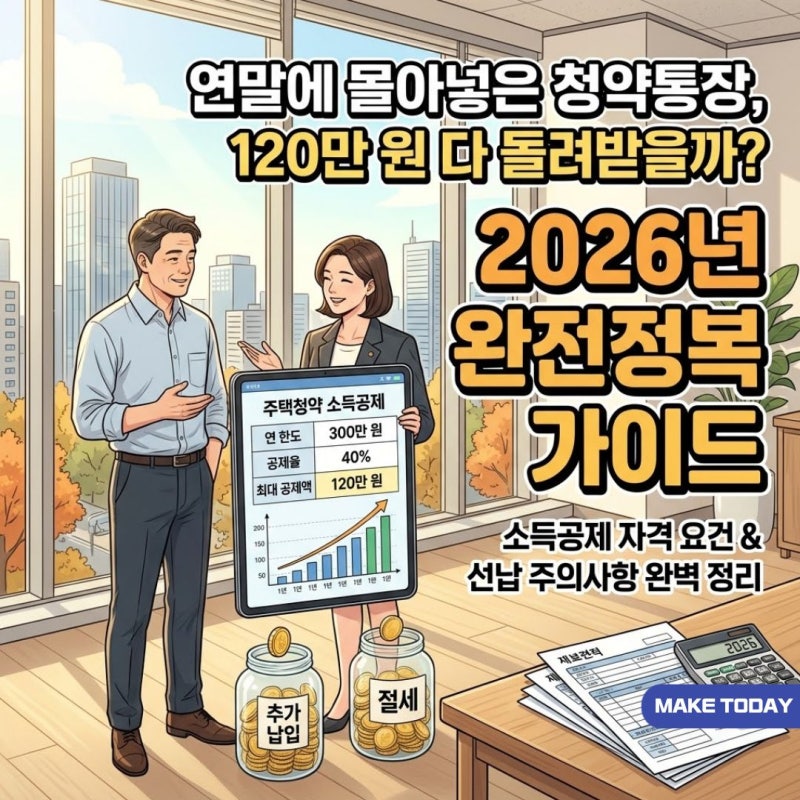
주택청약종합저축의 월 납입 인정액이 10만 원에서 25만 원으로 상향 조정되면서, 연말정산 소득공제 한도 또한 연 240만 원에서 300만 원으로 대폭 확대되었습니다. 이는 41년 만의 개편으로, 공공분양 청약 인정 금액뿐만 아니라 무주택 근로자의 세 부담을 덜어주기 위한 조세특례제한법 개정에 따른 것입니다. 특히 연말이 다가오면서 많은 직장인이 주택청약 소득공제 혜택을 활용하여 세금 환급을 극대화하려는 움직임을 보이고 있습니다.
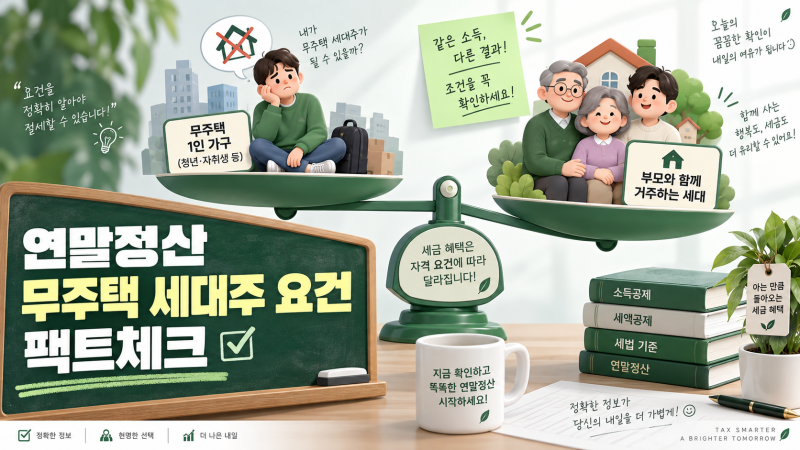
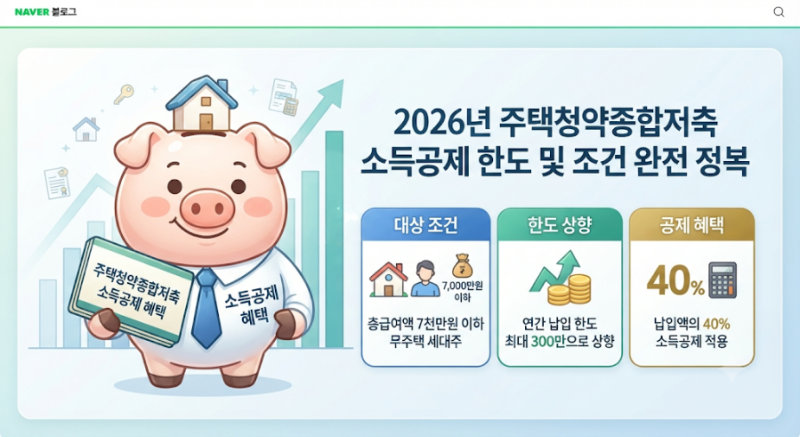
실제 블로그 후기들을 살펴보면, 연간 300만 원을 납입했을 때 납입액의 40%인 120만 원이 소득공제되어 최대 19만 8천 원(세율 16.5% 기준)까지 환급받을 수 있다는 점이 가장 큰 장점으로 꼽힙니다. 반면, 소득공제는 과세 대상 소득에서 일정 금액을 빼주는 방식이므로, 실제 환급액은 개인의 소득과 적용 세율에 따라 달라진다는 점을 명확히 인지해야 합니다. 또한, 총급여 7천만 원 이하의 무주택 세대주 등 특정 조건을 충족해야만 혜택을 받을 수 있습니다.
블로거들은 연말정산 혜택을 온전히 받기 위해 12월 31일 전까지 부족분을 추가 납입하여 연간 300만 원 한도를 채울 것을 강조합니다. 특히, 청약 가입 은행에 '무주택 확인서'를 최초 1회 반드시 제출해야 홈택스 연말정산 간소화 서비스에 납입액이 자동으로 연동되므로 이 절차를 놓치지 않아야 합니다. 본인뿐만 아니라 배우자의 청약통장 납입액까지 합산 인정되는 혜택을 활용하면 더욱 큰 절세 효과를 기대할 수 있습니다.