

최근 체크카드는 연회비 없이 캐시백을 제공하거나, 특정 연령대 생활비에 특화된 상품, 월 사용금액에 따라 할인 한도가 커지는 등 다양한 선택지를 제공하며 주목받고 있습니다. 특히 월 2~3만원 수준의 꾸준한 혜택은 연간 20~30만원대의 절약 효과를 가져올 수 있어 알뜰한 소비자들 사이에서 수요가 증가하고 있습니다. 그러나 단순히 최대 혜택만을 쫓기보다는, 본인의 소비 금액과 사용처에 맞춰 실제 조건을 충족할 수 있는 카드를 선택하는 것이 중요합니다.
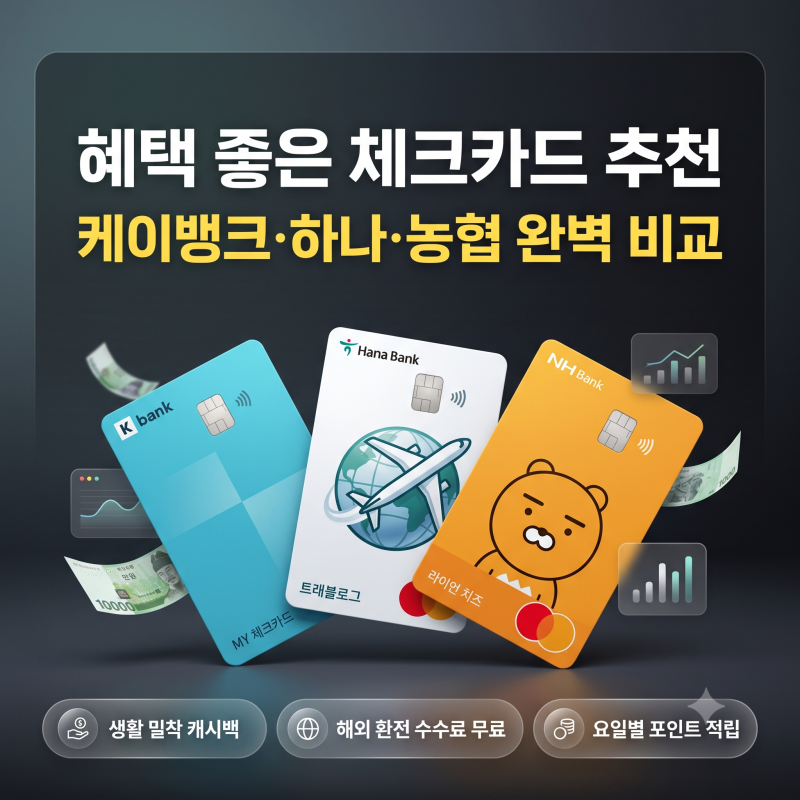
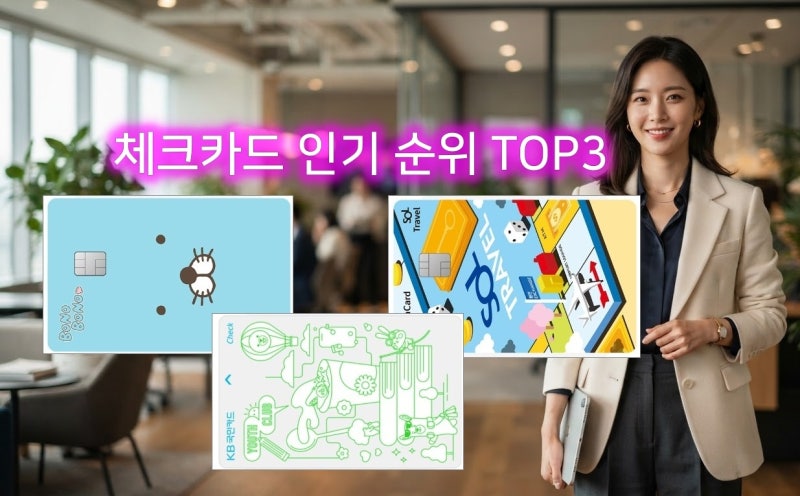
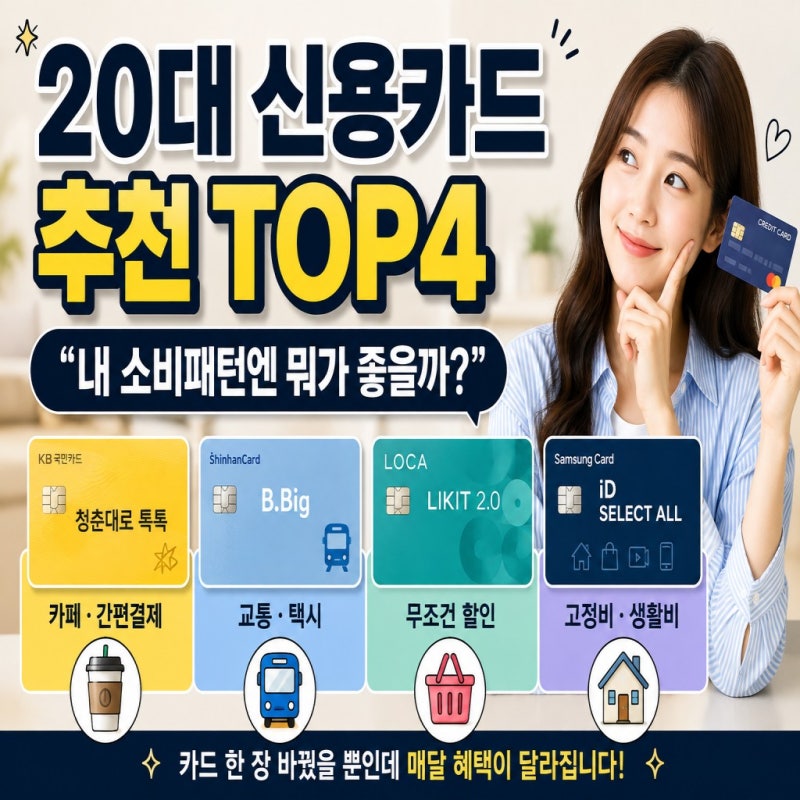
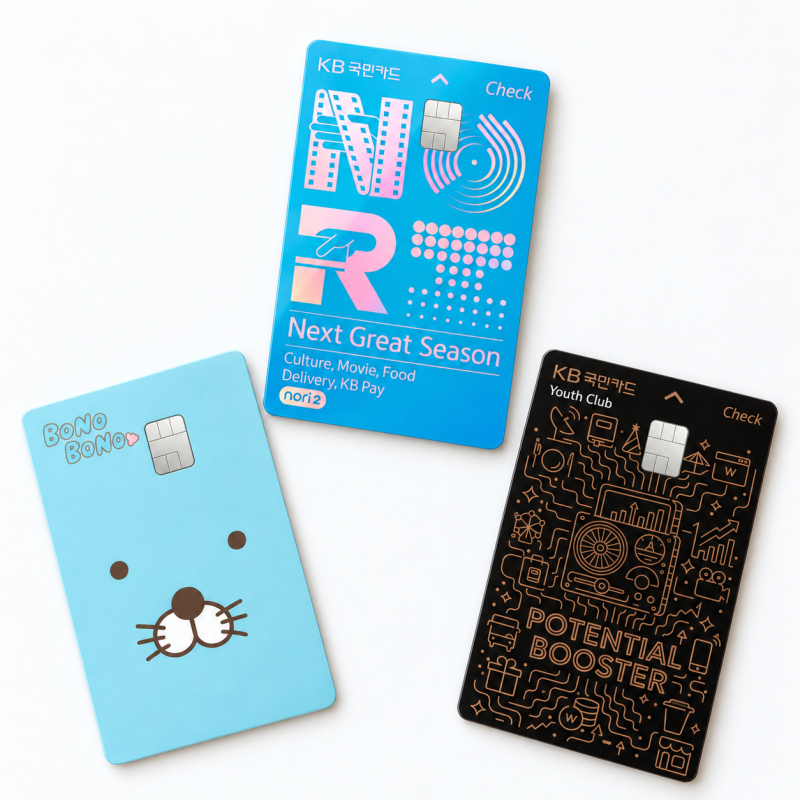
블로거들은 케이뱅크 ONE 체크카드의 전월 실적 조건 없는 캐시백 혜택을 실적 관리가 번거로운 사용자에게 유리하다고 평가했습니다. 반면, KB Youth Club 체크카드는 만 18~29세의 구독, 앱, 배달, 통신비 등 여가 및 생활비 소비에 강점을 보이며 젊은 층에게 적합하다고 분석했습니다. 또한, 하나 트래블로그 체크카드는 해외 결제 및 환전 수수료 면제 혜택으로 해외여행객에게 필수적인 카드로 언급되었으며, NH농협 라이언 치즈 체크카드는 요일별, 생활 영역 맞춤 적립으로 직장인에게 꾸준한 포인트 적립 효과를 제공한다고 소개했습니다.
카드 선택 시에는 월간 통합 할인 한도와 전월 실적 제외 항목을 면밀히 확인해야 합니다. 아무리 할인율이 높아 보여도 월 통합 한도가 낮거나, 본인의 주요 소비가 실적에서 제외된다면 실질적인 혜택을 받기 어렵습니다. 따라서 카드 발급 전 반드시 카드사에서 최신 상품설명서를 확인하여 본인의 소비 패턴에 가장 적합한 카드를 선택하는 것이 현명합니다.