현금 상속세 세율은 많은 분들이 궁금해하는 주제입니다. 특히 5억원 일괄공제만 믿고 상속 재산을 미리 처분하거나 증여하는 경우, 예상치 못한 세금 폭탄을 맞을 수 있어 주의가 필요합니다. 상속세는 사망 당시의 통장 잔액뿐만 아니라 사전 증여, 사망 전 인출액, 배우자 유무, 금융재산 공제 등 다양한 요소를 종합적으로 고려하여 계산됩니다. 따라서 단순히 현금 5억원까지 비과세라고 이해하기보다는 전체 상속재산과 공제 항목들을 면밀히 살펴봐야 합니다.
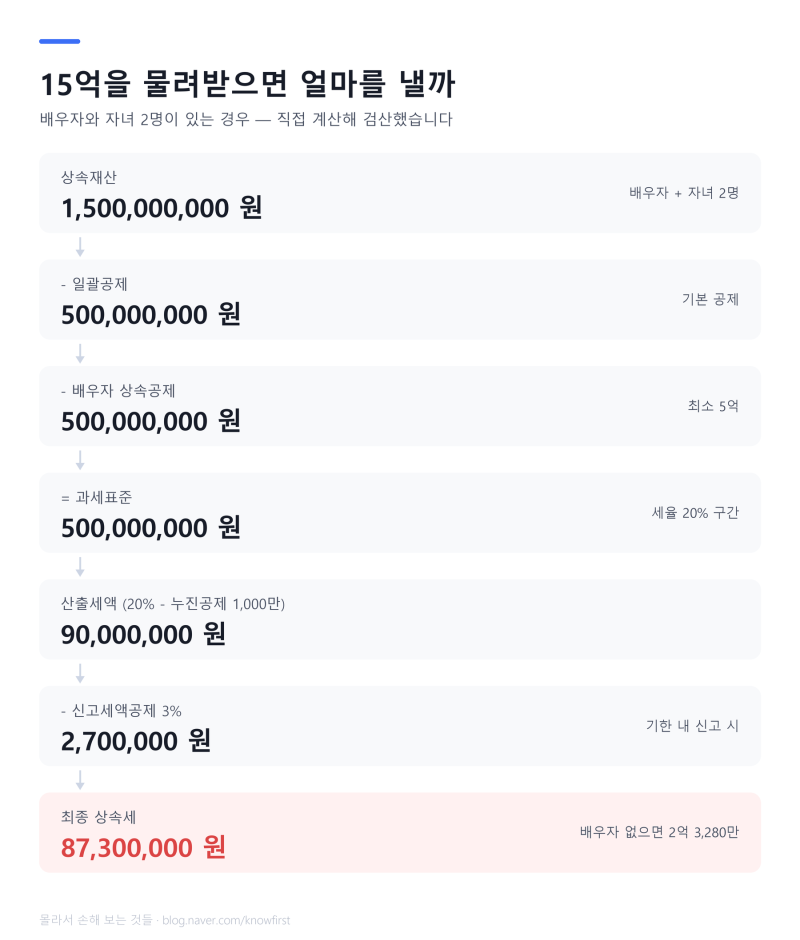
블로거들은 현금 상속세 계산 시 5억원 일괄공제 외에 배우자 공제, 금융재산 공제 등 추가 공제 항목들을 강조하고 있습니다. 특히 금융재산은 순금융재산 기준으로 최대 2억원까지 추가 공제가 가능하여 현금성 재산이 많다고 무조건 불리한 것은 아니라고 설명합니다. 반면, 사망 전 10년 이내 상속인에게 증여한 재산이나 1~2년 이내에 2억원 또는 5억원 이상 인출한 현금은 상속재산에 합산되거나 사용처를 소명해야 하므로 주의해야 한다고 조언합니다.
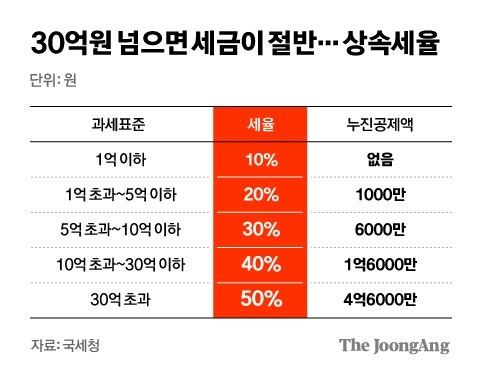
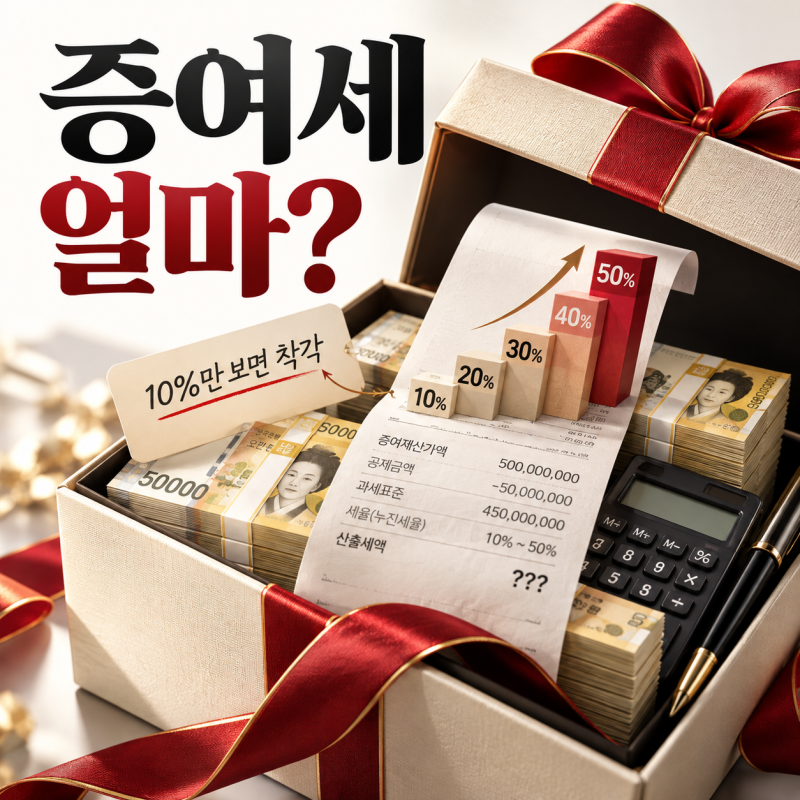
상속세는 과세표준에 따라 10%에서 50%까지 누진세율이 적용됩니다. 따라서 현금액에 바로 세율을 곱하는 것이 아니라, 공제 항목들을 적용하여 과세표준을 산출한 후 세율을 적용해야 정확한 세액을 알 수 있습니다. 또한, 현재 논의 중인 상속세 개편안은 아직 확정되지 않았으므로, 현행법을 기준으로 계획을 세우고 전문가와 상담하여 절세 방안을 모색하는 것이 중요합니다.