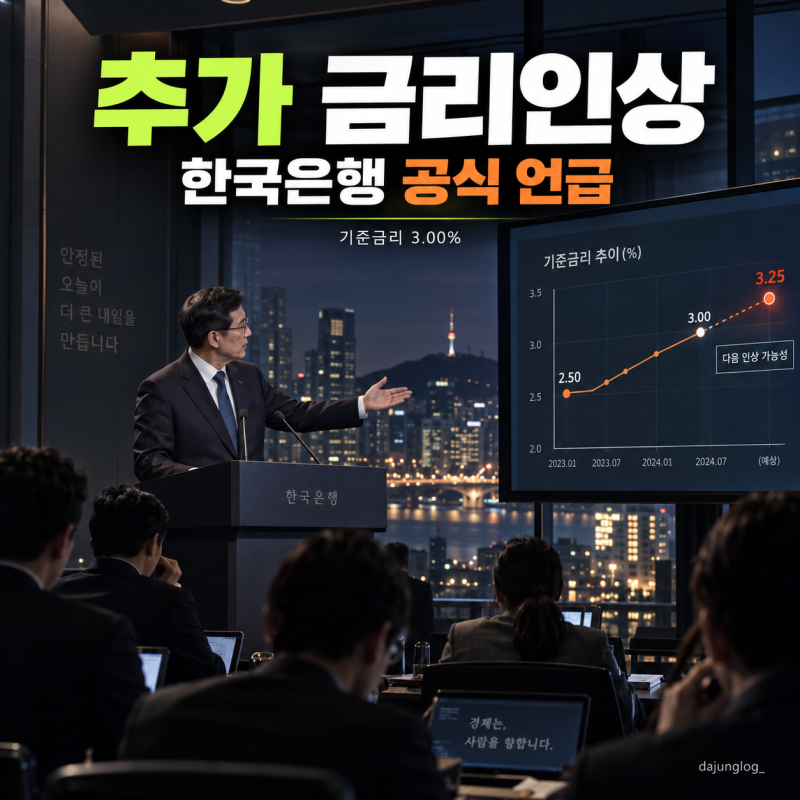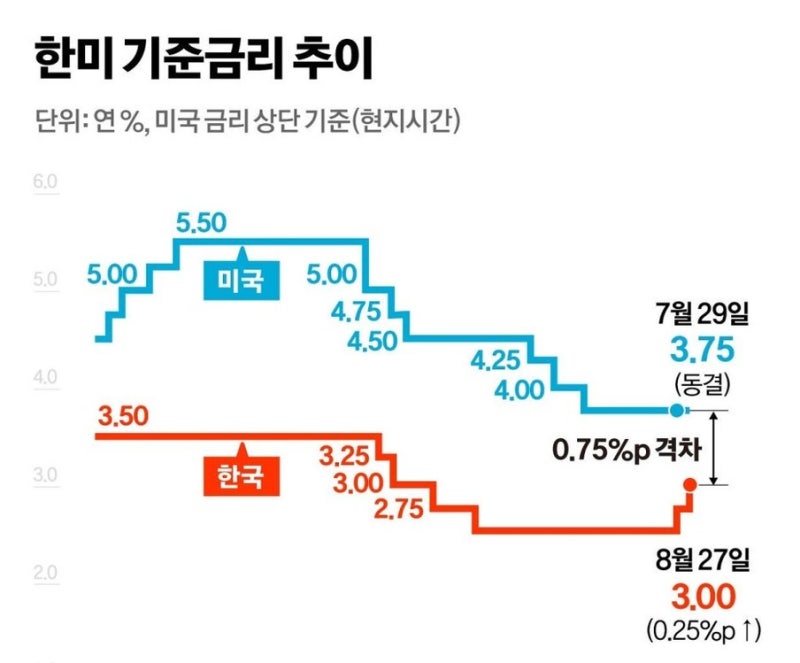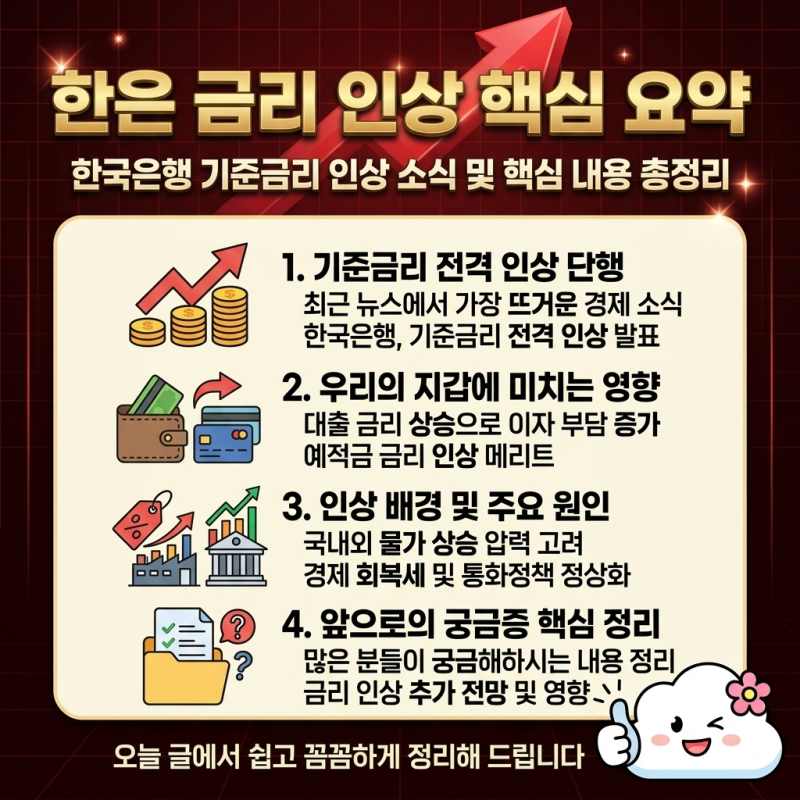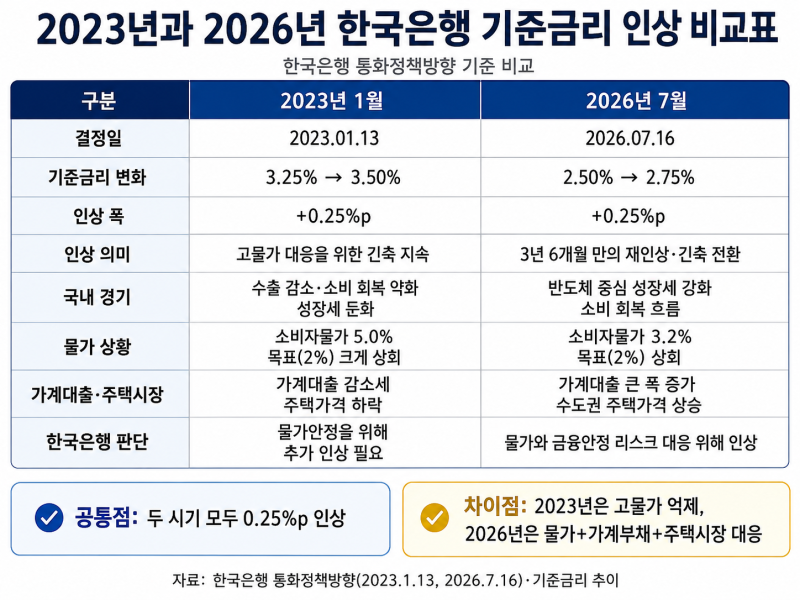
한국은행의 기준금리 인상 소식은 대출 이자 부담을 느끼는 금융 소비자들과 고금리 예적금 상품에 관심을 두는 예금 생활자들 사이에서 큰 주목을 받고 있습니다. 치솟는 물가를 잡기 위한 중앙은행의 긴축 행보는 가계 경제 전반에 상당한 변화를 가져오고 있으며, 이에 따라 대출 상환 부담을 줄이고 자산을 안전하게 지키기 위한 대응 전략 마련이 중요해지고 있습니다. 특히 2026년 8월과 9월에 걸쳐 기준금리가 3%대로 연속 인상되면서, 가계와 기업의 대출 금리 압박이 가중되는 상황입니다.
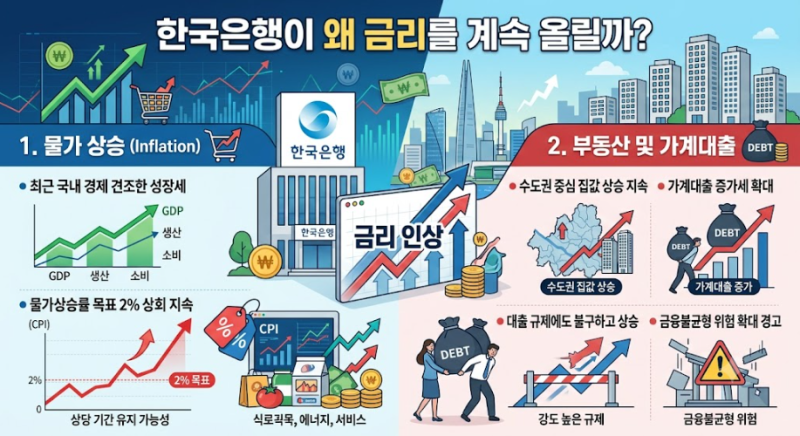
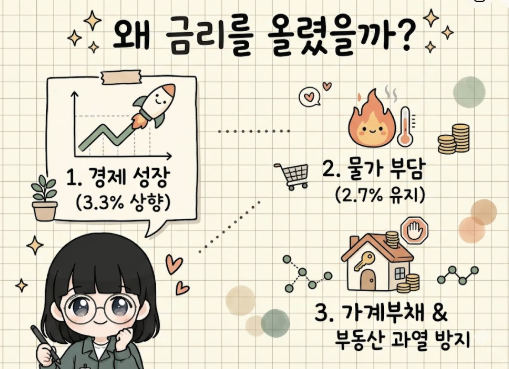
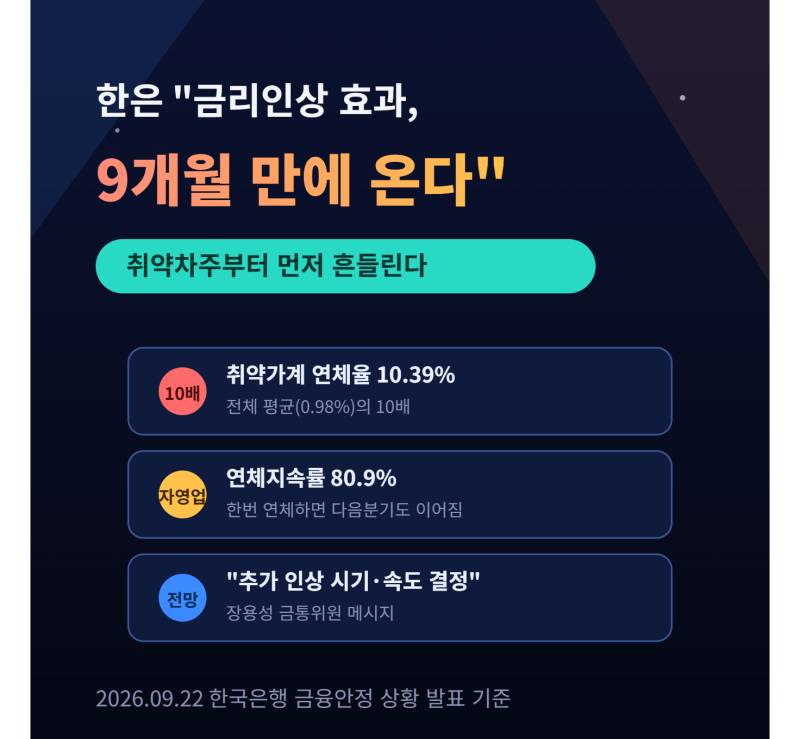
블로거들은 한은의 금리 인상 배경으로 예상보다 강한 경제 성장, 여전히 높은 물가 부담, 그리고 가계대출 및 부동산 불안을 꼽았습니다. 일부 블로거는 금리 인상 효과가 전체 가계와 기업에는 약 15개월 뒤에 가장 크게 반응하지만, 취약차주와 중소기업 대출에는 약 9개월 만에 먼저 나타날 수 있다고 경고하며 계층별 체감 속도 차이를 강조했습니다. 이는 평균적인 가계의 금리 대응 여력이 과거보다 양호하더라도, 취약계층의 연체율은 전체 평균의 10배를 웃도는 등 특정 집단의 어려움이 가려질 수 있음을 시사합니다.
이러한 고금리 환경 속에서 대출 차주들은 본인의 대출 포트폴리오를 면밀히 분석하고, 변동금리 대출 이용자는 향후 금리 변동 추이와 상환 계획을 냉정하게 저울질해야 합니다. 특히 시중은행 주택담보대출 금리가 연 5~6%대를 위협할 경우, 정부 정책 모기지 상품이나 고정금리 혼합형 대환대출 상품으로 갈아타는 것이 가계 경제를 지키는 안전한 방패가 될 수 있다고 조언합니다. 또한, 금리 인상으로 인한 부동산, 주식, 소비, 환율 등 우리 생활 전반에 미치는 영향을 종합적으로 고려한 대응이 필요합니다.