하이브가 코르티스의 성장세에 주목하며 증권가에서 매수 추천 의견이 제시되었습니다. 최근 엔터테인먼트 산업 전반이 조정을 겪는 가운데, 하이브는 해외 확장 강점을 바탕으로 투자 매력이 부각되고 있습니다. 특히 PER 밴드 차트상 최하단 부근에 위치하며 저평가 가능성이 제기되고 있습니다.
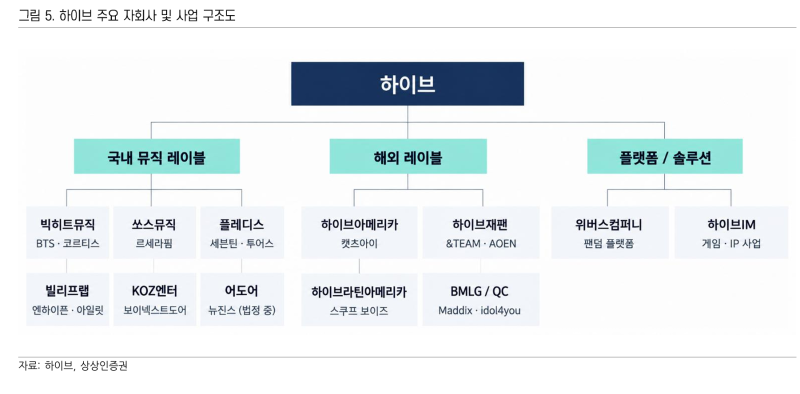
블로그 리뷰에서는 하이브의 마진 구조와 투자 아이디어를 심층 분석하며, K-POP 엔터테인먼트 기업의 IP(지적재산권) 창출 능력이 해자가 될 수 있음을 강조하고 있습니다. 또한, 엔터주가 전반적으로 소외받는 상황에서도 하이브가 가진 사업 구조의 강점을 통해 향후 주가 회귀 가능성을 점치는 시각도 존재합니다. 다만, 방시혁 의장의 사기적 부정거래 혐의 등 오너 리스크는 여전히 주가에 영향을 미치는 요인으로 언급됩니다.
과거 블로그 후기들에 따르면, 하이브는 2026년 1분기 영업이익 적자 발표와 BTS 컴백 후 재료 소멸 등으로 주가가 하락한 바 있습니다. 그러나 2분기 견조한 실적에도 불구하고 주가가 부진했던 점을 들어, 현재 주가가 이미 악재를 반영한 저평가 구간에 진입했을 가능성이 제기되며 이번 매수 추천과 함께 다시금 재조명되고 있습니다.