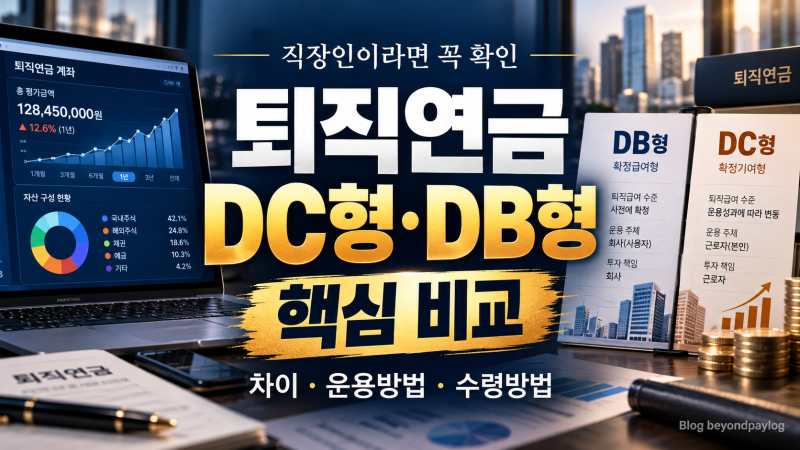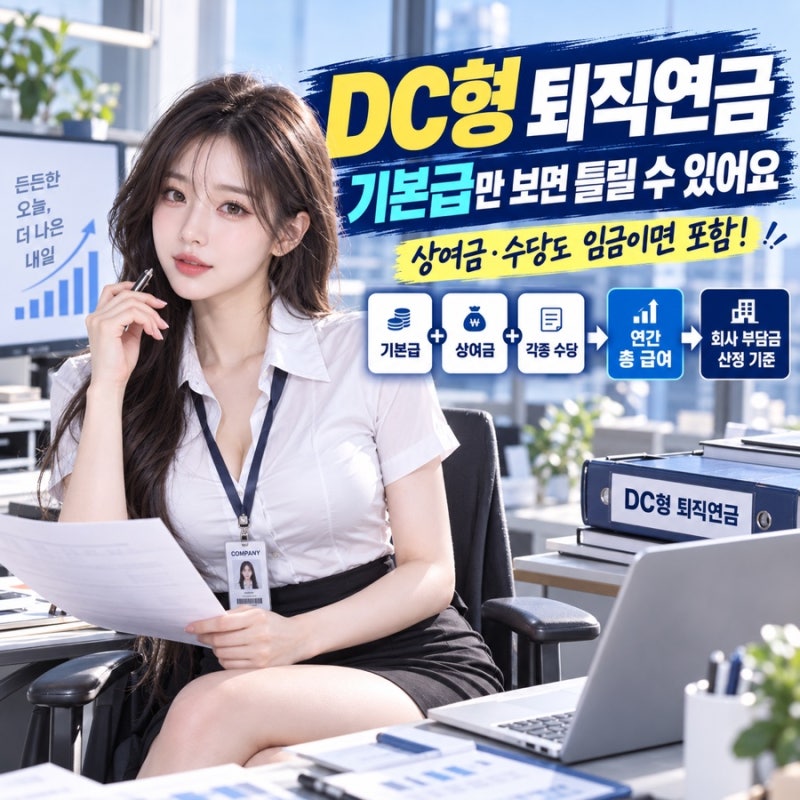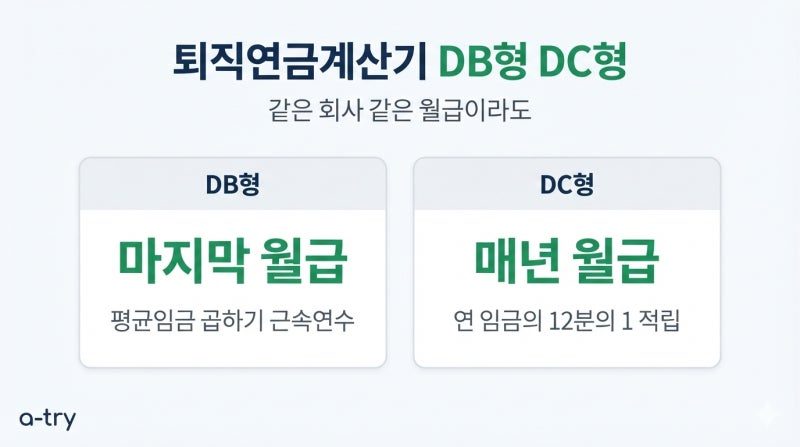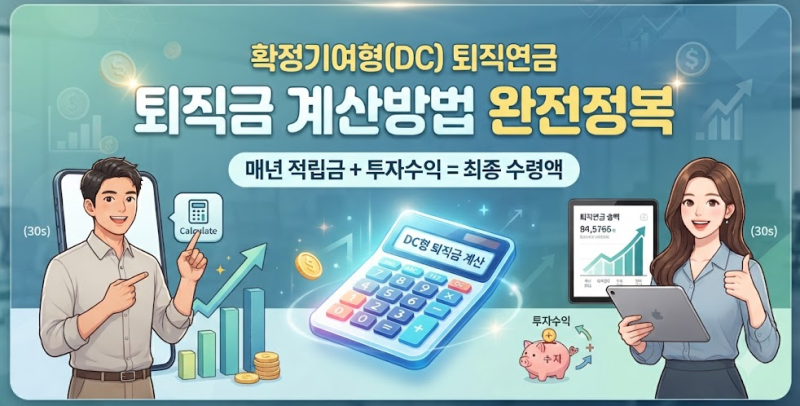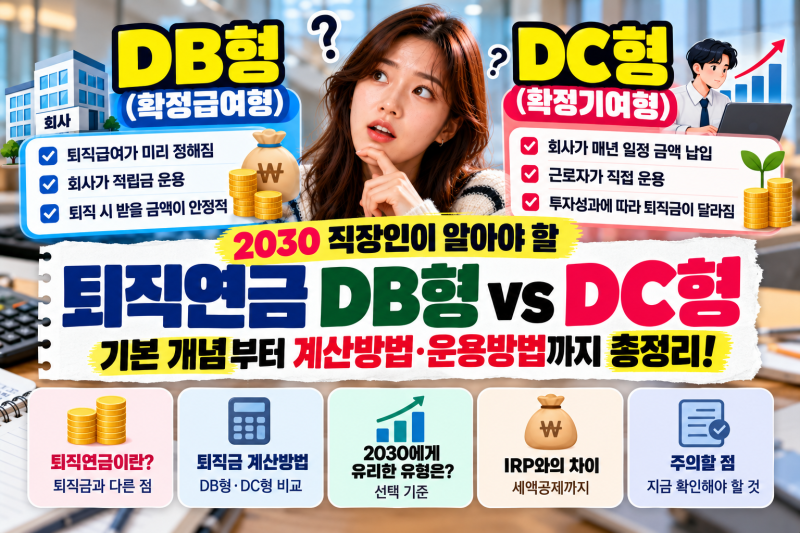
퇴직연금 DC형은 회사가 근로자의 연간 임금총액 1/12 이상을 부담금으로 납입하고, 근로자가 직접 적립금을 운용하는 확정기여형 제도입니다. 이 제도는 최종 퇴직급여가 아닌 매년 납입할 부담금 수준이 정해져 있으며, 근로자는 적립금을 예금, 펀드 등으로 운용하여 투자 성과에 따라 최종 퇴직금이 변동됩니다. 특히 육아휴직자나 중도입사자의 부담금 계산, 식대 및 시간외수당 등 임금총액 포함 여부가 중요한 쟁점으로 부각되고 있습니다.
블로거들은 DC형 부담금 계산 시 단순히 월 기본급의 12개월치를 기준으로 삼는 것이 아니라, 연간 임금총액에 포함되는 식대, 직책수당, 연장·휴일근로수당, 정기상여금, 연차수당 등 모든 근로의 대가를 정확히 파악해야 한다고 강조합니다. 또한, 회사의 법정 부담금과 근로자의 최종 적립금은 운용 손익과 개인 추가 납입 여부에 따라 달라질 수 있으므로, 두 금액을 명확히 구분하여 이해하는 것이 중요하다고 설명하고 있습니다.
DC형 퇴직연금은 매년 임금총액을 기준으로 부담금이 달라지므로, 연봉 변동 시 매년 부담금을 다시 계산해야 합니다. 시중 은행이나 증권사 앱의 '퇴직연금 DC 예상 수령액 계산기'를 활용하면 본인의 근속연수와 예상 수익률을 입력하여 정확한 예상 금액을 미리 시뮬레이션해 볼 수 있습니다. 중간정산은 무주택자의 주택 구입 또는 전·월세 보증금 등 법에서 정한 특수한 사유에 한해 허용되므로, 관련 규정을 사전에 확인하는 것이 필요합니다.