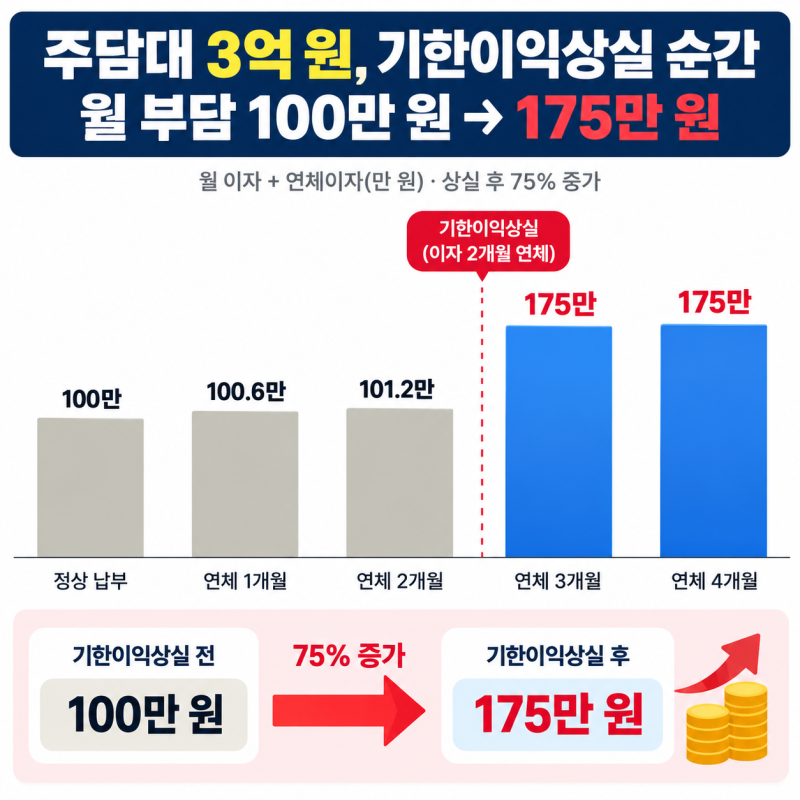
최근 단기연체자 대출에 대한 관심이 높아지고 있습니다. 이는 연체 발생 후 30일 미만의 단기 연체 상태에서도 신용점수 하락과 금융 거래 불이익을 우려하는 사람들이 많기 때문입니다. 특히 소액의 급전이 필요한 상황에서 기존 대출이나 카드값 연체로 인해 일반적인 비상금대출마저 부결되는 경우가 늘어나면서, 연체자들을 위한 대출 상품과 해결 방안에 대한 정보 수요가 증가하고 있습니다.
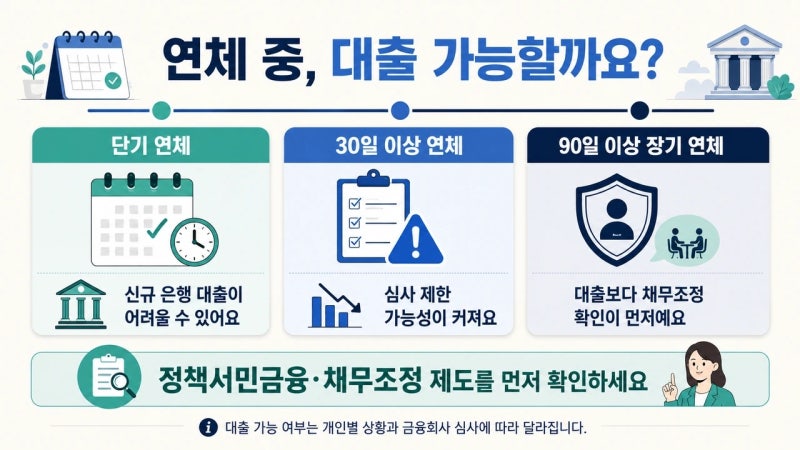
블로거들은 단기연체와 장기연체의 기준을 명확히 구분하며, 연체 기간에 따른 대응 방식의 차이를 강조합니다. 일부 블로거는 연체 중에도 정책서민금융상품이나 채무조정 제도를 먼저 확인해야 한다고 조언하는 반면, 다른 블로거는 연체 금액과 기간, 소득 상황에 따라 대환 대출을 고려할 수도 있다고 설명합니다. 또한, 연체 기록이 신용회복에 미치는 영향이 크므로 초기 대응의 중요성을 공통적으로 언급하고 있습니다.
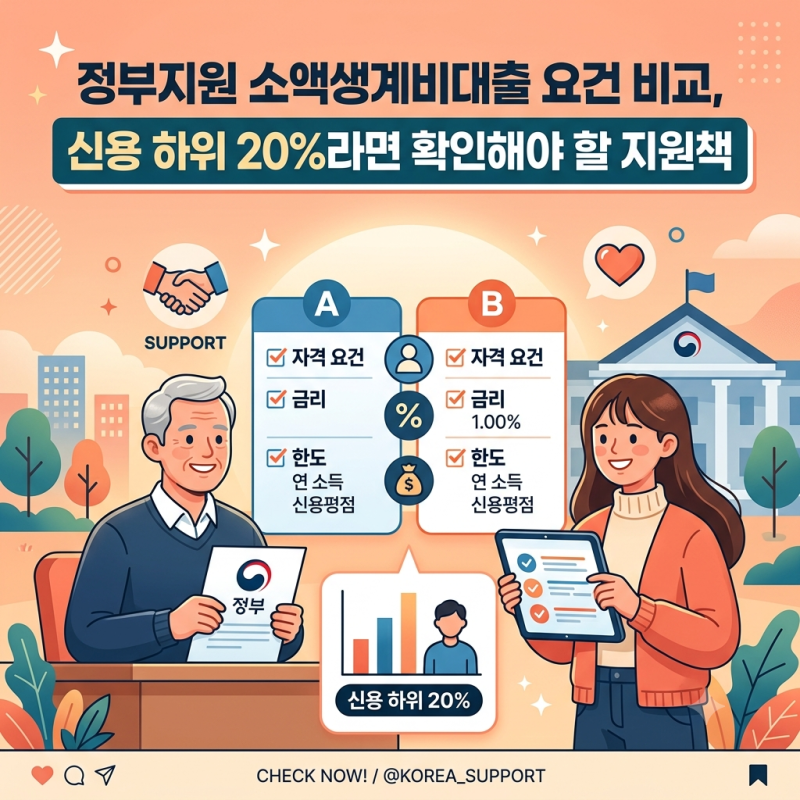
연체 상황에서는 마음이 급해져 불법 사금융에 접근하기 쉬우나, 이는 피해야 할 가장 중요한 부분입니다. 대신 서민금융진흥원의 불법사금융예방대출이나 신용회복위원회 채무조정 제도, 새출발기금, 햇살론 등 공식적인 정책서민금융상품을 먼저 확인하는 것이 현명합니다. 이러한 제도들은 각기 다른 자격 요건을 가지고 있으므로, 서민금융통합지원센터와 같은 공식 상담 창구를 통해 본인 상황에 맞는 해결책을 찾는 것이 중요합니다.