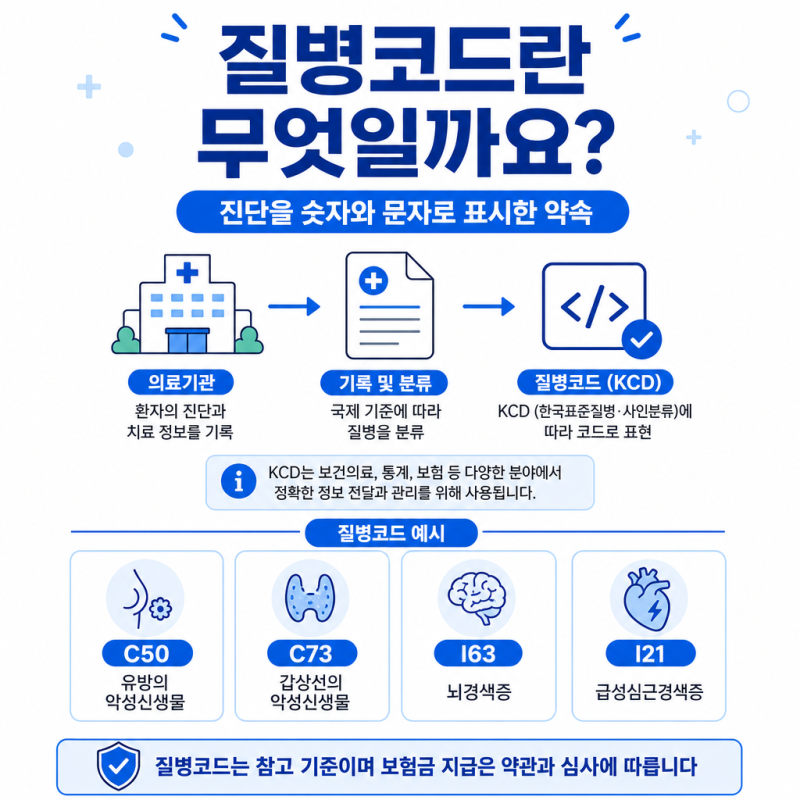
보험코드는 진단서에 기재된 질병 분류 기호로, 한국표준질병·사인분류(KCD)에 따라 질병과 건강 문제를 분류하는 기준입니다. 많은 분이 진단서에 특정 코드가 있으면 보험금 지급을 확신하지만, 실제 보험금 청구에서는 코드만으로 지급 여부가 결정되지 않습니다. 이는 가입한 보험의 약관, 가입 시기, 진단 과정, 검사 결과, 실제 시행된 치료 등 다양한 요소를 종합적으로 검토하기 때문입니다.
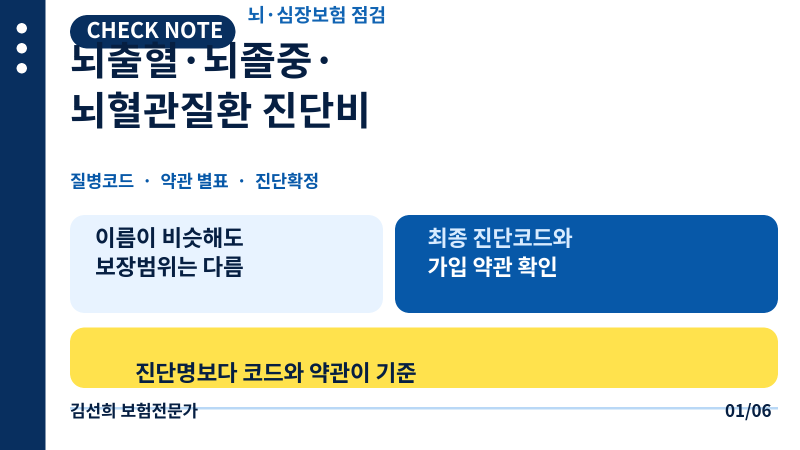
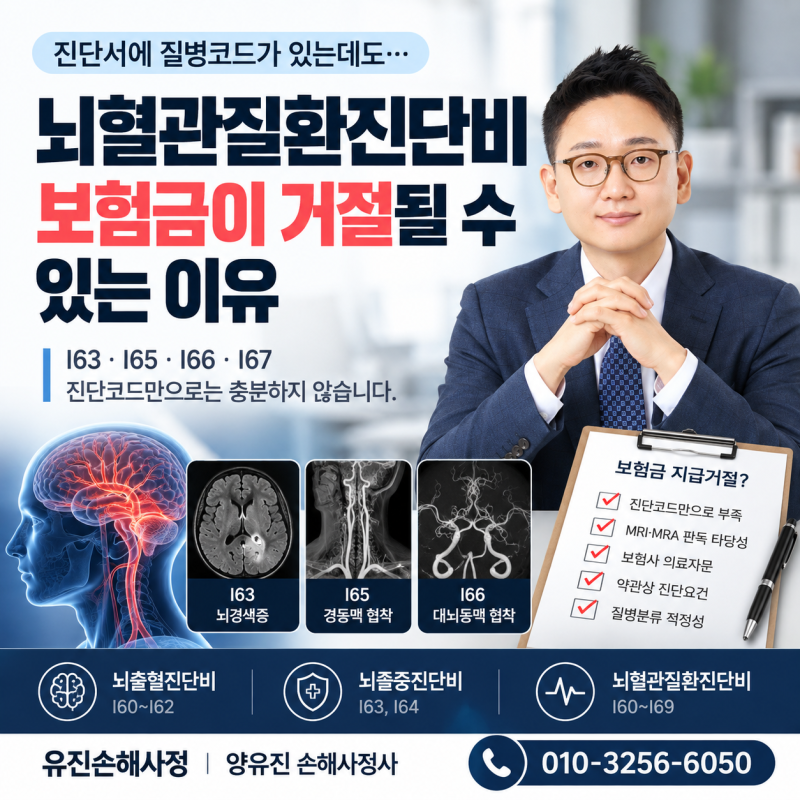
블로거들은 같은 질병코드라도 가입한 담보의 범위에 따라 보험금 지급 여부가 달라질 수 있다고 강조합니다. 예를 들어, 어떤 이는 질병수술비를 가지고 있지만 다른 이는 해당 담보가 없을 수 있으며, 뇌혈관질환진단비와 뇌출혈진단비처럼 보장 범위가 다른 경우도 있습니다. 따라서 진단서의 질병코드와 함께 보험증권의 정확한 담보명, 그리고 가입 당시 약관의 지급 사유와 수술 정의를 면밀히 확인하는 것이 중요하다고 조언합니다.
실제 보험금 청구 시에는 진단서의 질병코드 외에도 담당 의사의 진단 내용, CT·MRI·MRA 판독 결과, 진료기록 등 추가 서류가 요구될 수 있습니다. 특히 뇌질환의 경우, 뇌출혈, 뇌졸중, 뇌혈관질환 중 어떤 담보에 가입했는지에 따라 보장 범위가 달라지므로, 자신의 보험 계약 내용을 정확히 파악하고 필요한 서류를 준비하는 것이 현명한 보험금 청구를 위한 비법입니다.