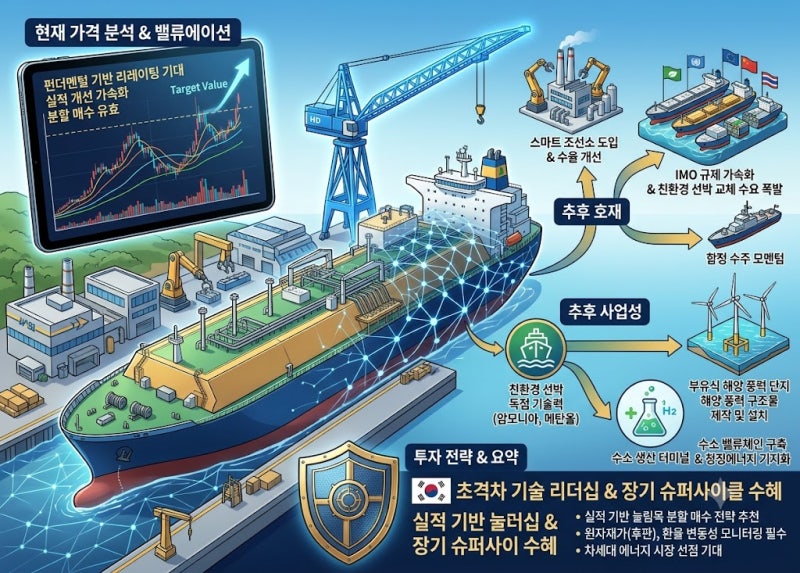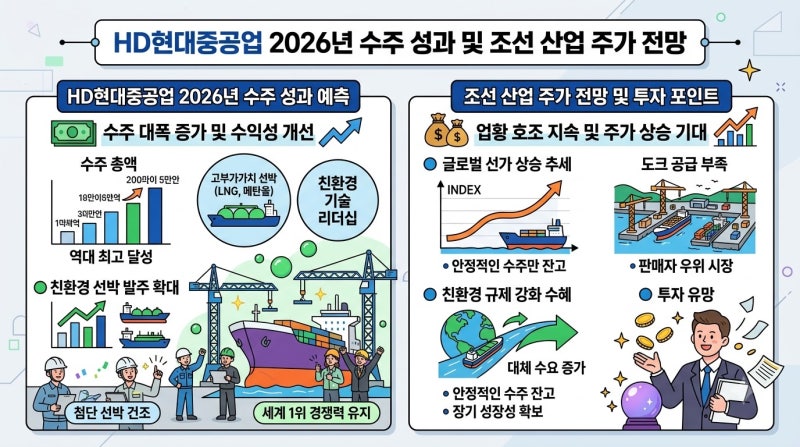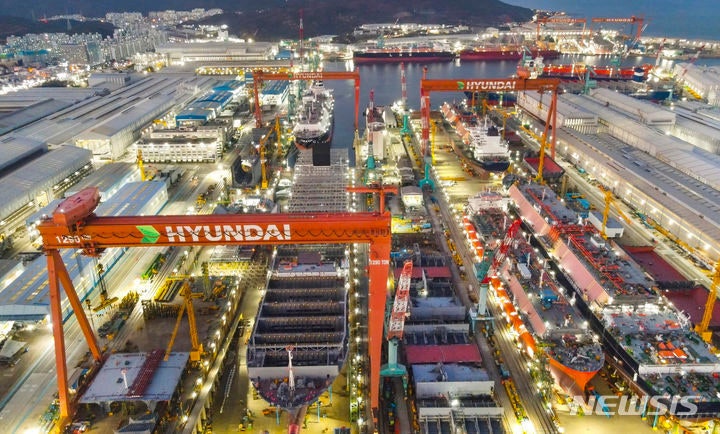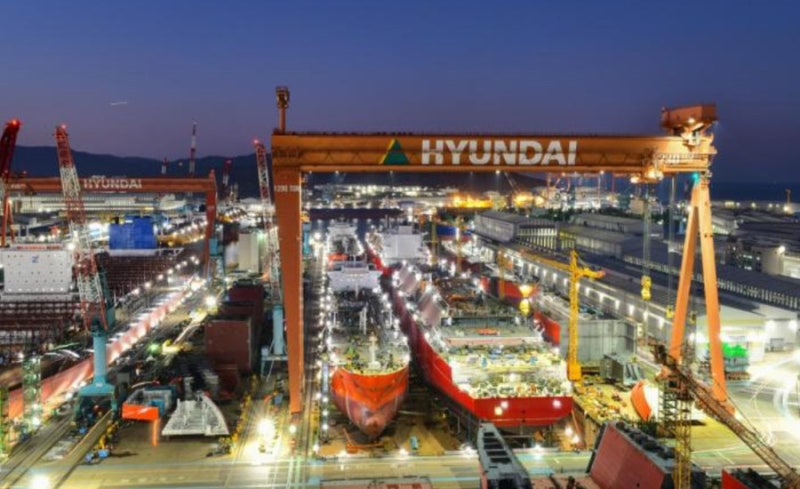
HD현대중공업은 2026년 2분기 영업이익 1조399억원을 기록하며 전년 동기 대비 120.6% 증가하는 등 역대급 실적을 달성했습니다. 매출 또한 6조3,322억원으로 52.7% 늘어나 조선업의 수익성 개선이 실제 숫자로 나타나고 있습니다. 고부가가치 선박 수주와 생산성 개선이 이러한 실적 호조의 주요 원인으로 분석됩니다. 회사는 조선뿐만 아니라 방산, SMR, 친환경 선박 등 사업 포트폴리오를 확장하며 성장 동력을 확보하고 있습니다.
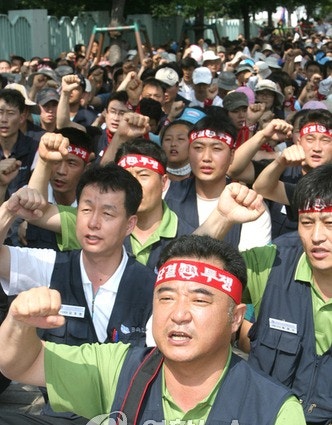
하지만 일각에서는 실적 호조에도 불구하고 HD현대중공업 주가가 52주 최고가 대비 44% 하락한 40만원대에 머무는 현상에 주목하고 있습니다. 이는 단기 모멘텀 부족과 시장의 기대치 변화 때문이라는 분석이 나옵니다. 증권가에서는 단순한 상선 수주를 넘어 발전용 엔진, 특수선, 해양플랜트 등 새로운 대형 수주를 시장이 원하고 있으며, LNG선 가격 상승이 기대만큼 강하지 않다는 점도 주가에 영향을 미치는 것으로 보고 있습니다. 또한, 노조 파업 및 임단협 부결과 같은 노사 갈등 이슈도 주가 하락의 원인으로 지목됩니다.
투자자들은 HD현대중공업의 펀더멘털은 견고하지만, 시장이 요구하는 새로운 성장 동력과 노사 관계의 안정화 여부를 주시해야 합니다. 특히, 회사가 대규모 수주를 원활한 원가와 일정으로 소화할 수 있는지에 대한 시장의 의구심을 해소하는 것이 중요합니다. 향후 발전용 엔진 추가 수주나 특수선 프로젝트 등 새로운 대형 계약 소식이 주가 반등의 중요한 전환점이 될 수 있습니다.