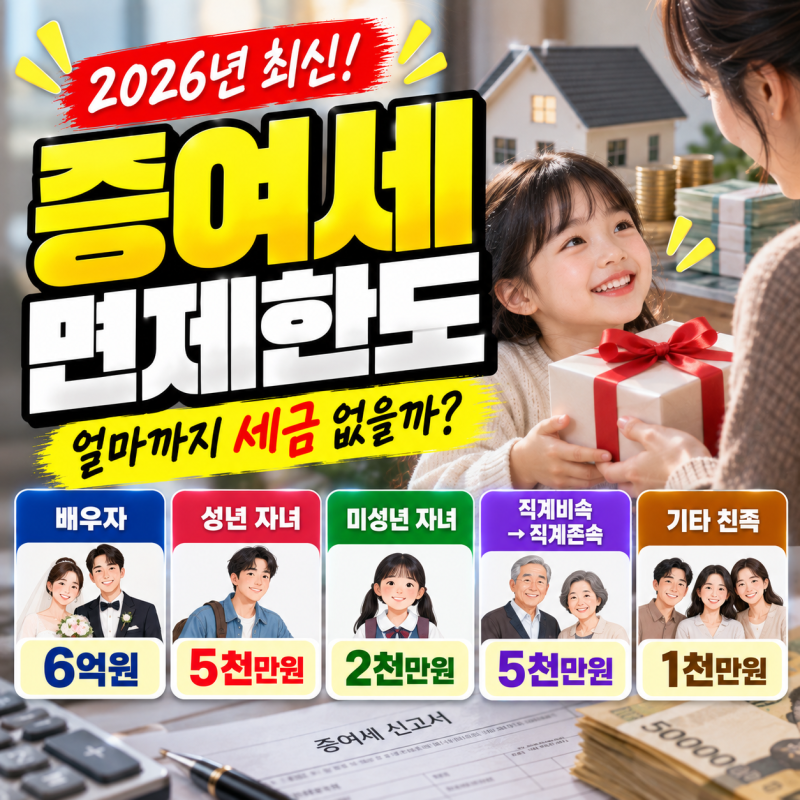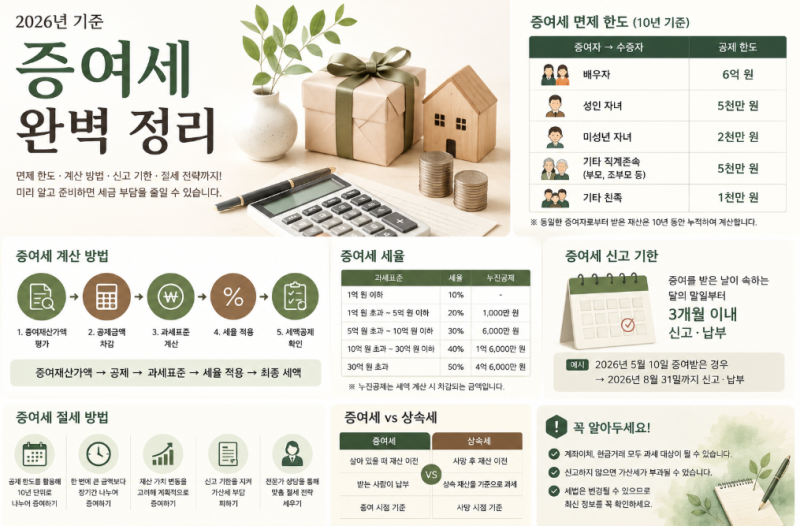

토지 증여세 면제는 자산 이전 계획 시 중요한 고려 사항으로, 증여자와 수증자의 관계에 따라 면제 한도가 크게 달라집니다. 특히 2024년부터 혼인·출산 증여재산공제가 신설되어 결혼 자녀의 경우 최대 1억 5천만 원까지 세금 없이 증여받을 수 있게 되었으며, 이는 자산 이전을 계획하는 많은 이들에게 주목받는 핵심 특장점입니다. 배우자 간 증여는 10년간 6억 원까지 면제되므로, 장기적인 자산 이전 계획 수립에 매우 유용합니다.
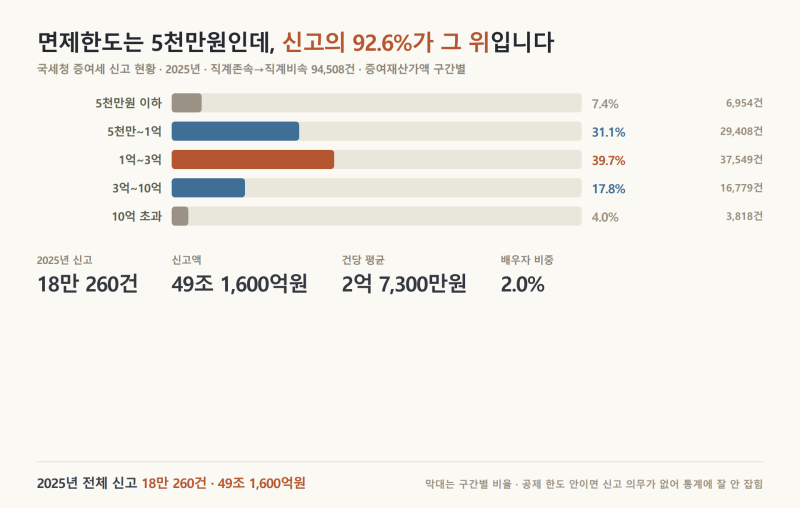
블로거들은 증여세 면제 한도 적용 시 가장 많이 오해하는 부분으로 '주는 사람마다 공제'가 아닌 '받는 사람 기준 10년 합산'임을 강조합니다. 직계존속으로부터 받는 증여는 부모, 조부모 모두 합쳐 5천만 원(미성년자 2천만 원)까지만 공제되며, 손자에게 증여 시에는 공제 금액은 같지만 '세대생략 할증'이 붙어 세금이 30% 더 부과될 수 있음을 주의해야 한다고 언급합니다. 반면, 배우자 증여 시에는 현금 외 부동산, 유가증권 등 다양한 형태로 이루어지며 자산 종류에 따라 평가 방식이 달라지므로 이를 고려한 전략적 활용이 필요하다고 조언합니다.
토지 증여세 면제와 관련하여 블로거들은 상속세와 달리 증여세는 10억 원 일괄 공제 기준이 없으므로, 증여자와 수증자 관계별 면제 한도를 정확히 파악하는 것이 중요하다고 강조합니다. 특히 부동산 증여 시에는 면제 한도 이내라도 취득세가 별도로 발생하며, 토지의 경우 매매사례가액이 없을 때 개별공시지가가 적용되어 시세 대비 낮은 공시가격으로 평가될 수 있어 절세에 유리할 수 있다는 실전 팁을 제공합니다. 따라서 자산 이전 계획 시 전문가와 상담하여 개별 상황에 맞는 최적의 절세 전략을 수립하는 것이 현명합니다.