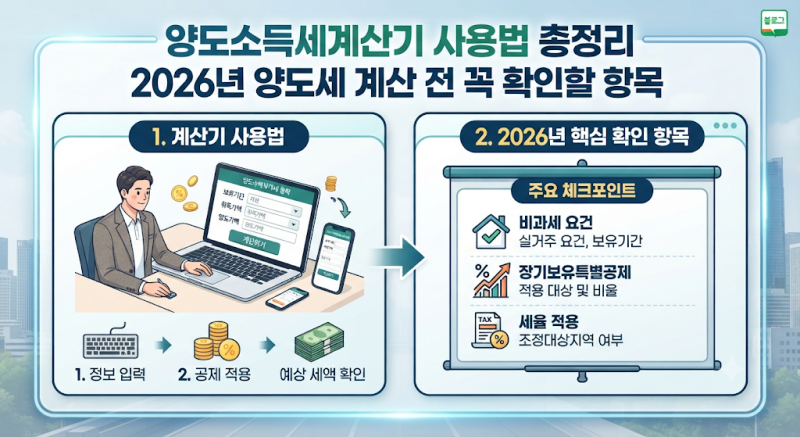
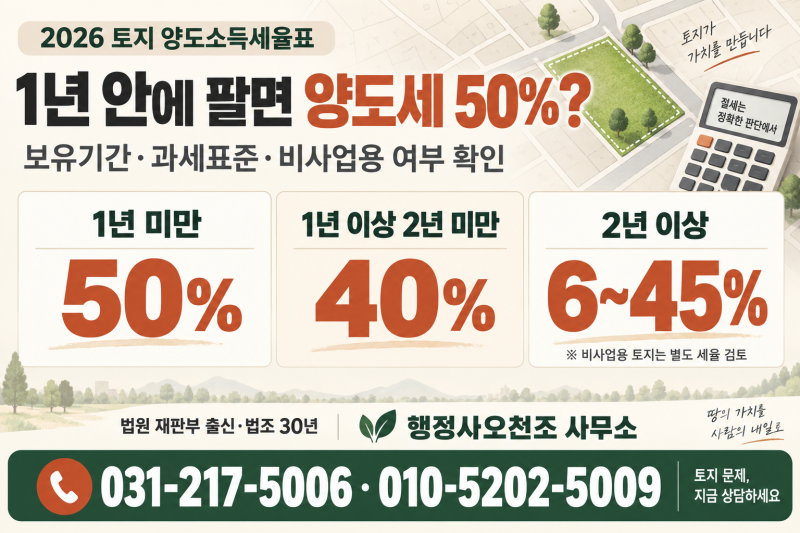
토지 양도세는 토지의 사업용 여부와 보유 기간에 따라 세율이 크게 달라지며, 특히 비사업용 토지는 일반 세율에 10%p가 가산되어 16~55%의 높은 세율이 적용됩니다. 국세청 홈택스에서 제공하는 토지 양도세 계산기를 활용하면 양도가액, 취득가액, 필요경비 등을 입력하여 예상 세액을 미리 확인할 수 있습니다. 이때 토지의 사업용 여부를 정확히 판단하는 것이 중요하며, 잘못된 선택은 실제 세액과 큰 차이를 발생시킬 수 있습니다.
비사업용 토지 판단 기준은 양도일 직전 5년 중 3년 이상, 직전 3년 중 2년 이상 또는 전체 보유 기간의 60% 이상을 사업용으로 사용하지 않은 경우입니다. 농지 양도세 감면을 위해서는 농지 소재지 또는 인접 지역 거주, 직선거리 30km 이내 거주 요건과 함께 8년 이상 직접 경작 사실을 입증해야 합니다. 감면 한도는 연간 1억 원, 5년간 2억 원이며, 농업경영체 등록, 농지대장, 영농일지 등 증빙 자료를 철저히 준비해야 합니다.
상속 농지의 경우, 상속인이 1년 이상 계속 경작하면 피상속인의 경작 기간을 합산하여 8년 자경 감면을 검토할 수 있습니다. 또한 상속개시일로부터 5년 이내 양도 시 사업용 토지로 인정되거나, 3년 이내 양도 시 상속인의 자경 없이도 감면이 가능한 특정 요건이 존재합니다. 양도소득세 예정신고는 양도일이 속한 달의 말일부터 2개월 이내에 이루어져야 하며, 복잡한 사안은 세무 전문가와 상담하는 것이 현명합니다.