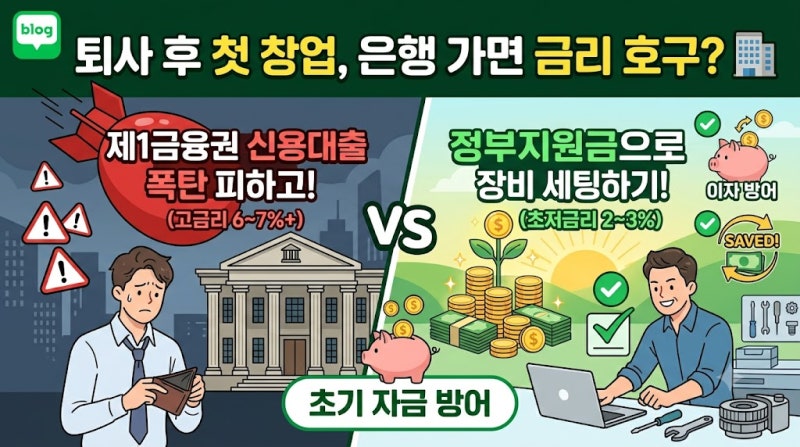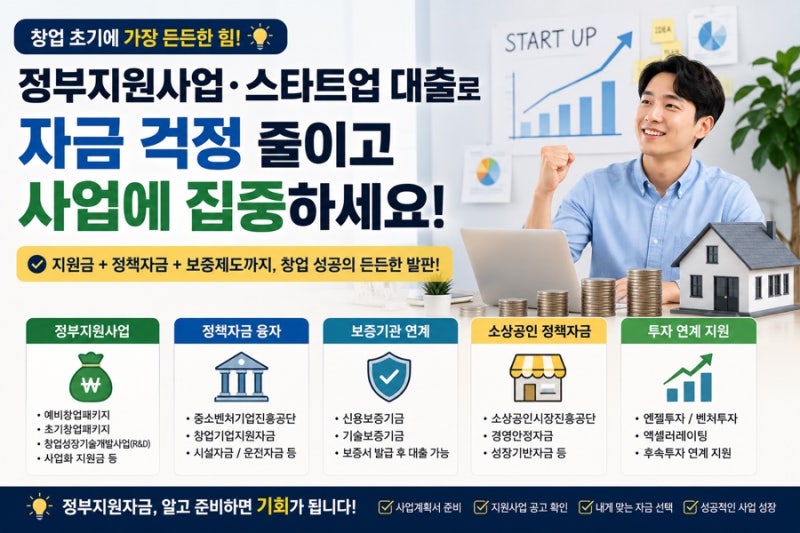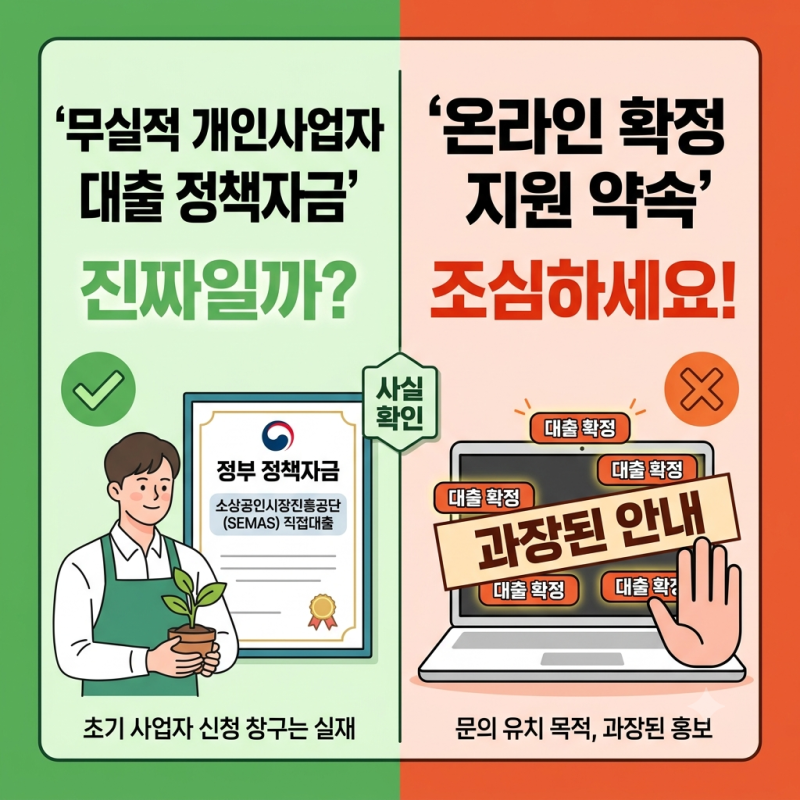
초기 사업자 대출은 사업 시작 단계에서 자금 확보에 어려움을 겪는 예비 및 초기 창업자들에게 중요한 지원책입니다. 정부는 혁신적인 아이디어를 가진 창업가들의 위험 부담을 줄이고 성공적인 시장 진입을 돕기 위해 매년 다양한 지원사업을 펼치고 있습니다. 특히 소상공인시장진흥공단(SEMAS)을 통해 무실적 개인사업자도 정책 자금 대출을 신청할 수 있는 창구가 마련되어 있습니다. 이러한 정책 자금은 사업화 자금, 멘토링, 교육 프로그램 등 패키지 형태로 지원되는 경우가 많습니다.
블로거들은 초기 사업자 대출 신청 시 신용보증재단과 신용보증기금의 활용법에 대해 다양한 의견을 제시합니다. 신용보증재단은 일반적인 소상공인이나 초기 창업자에게 유리하며, 매출액의 일정 비율까지 보증 지원을 받을 수 있습니다. 반면, 신용보증기금은 최소 매출 5억 원 이상 기업을 주로 대상으로 하여 더 큰 규모의 자금을 다룹니다. 또한, 매출 증빙이 어려운 초기 창업자를 위해 특례보증 제도를 활용하거나, 쿠팡, 스마트스토어 등 플랫폼의 정산 내역서나 PG사 카드 결제 내역을 대체 자료로 활용하는 방법도 소개하고 있습니다.
초기 사업자 대출을 효과적으로 활용하기 위해서는 매년 초 활발하게 진행되는 특례보증 제도를 주시하고, 지역 신용보증재단 공지사항을 수시로 확인하는 것이 중요합니다. 사업자등록이 없는 예비창업자는 예비창업패키지 등 예비창업자 트랙을, 이미 사업자등록이 있다면 초기창업자 트랙을 고려해야 합니다. 대출 자금은 반드시 사업 성장에만 집중하여 사용해야 하며, 개인 생활비나 단순 소비 목적으로 사용하는 것은 지양해야 합니다.