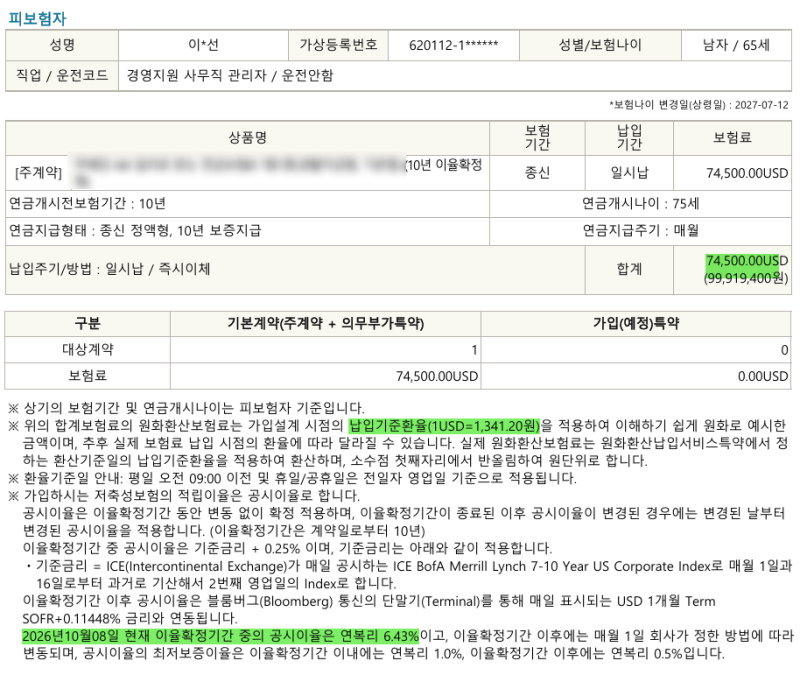
달러즉시연금은 일시납으로 가입 후 다음 달부터 바로 연금을 달러로 수령하는 상품으로, 환율 변동에 따른 자산 분산 효과를 기대할 수 있습니다. 특히 10년 또는 20년 이율확정형으로 가입 시 정해진 기간 동안 고정된 이율로 연금을 지급받을 수 있어 안정적인 생활자금 확보에 유리합니다. 최근 환율 변동성이 커지면서 달러 자산에 대한 관심이 높아지고 있으며, 비과세 요건 충족 시 세금 혜택도 받을 수 있습니다.
블로거들은 달러즉시연금의 장점으로 확정 이율과 원금 보장 가능성을 강조하며, 환율이 높을 때 가입하여 더 많은 달러를 확보하는 전략을 제시합니다. 반면, 일부 블로거는 한국과 미국을 오가는 시니어의 경우 연금 종류별 세금 원칙을 면밀히 확인해야 한다고 조언합니다. 특히 소셜 연금(SSA)은 한국 거주 시에도 비과세인 반면, 401K나 IRA 등은 한국 거주 기간에 따라 과세 대상이 될 수 있어 주의가 필요하다고 설명합니다.
달러즉시연금 가입 시에는 10년 또는 20년 이율확정형 중 본인의 은퇴 계획에 맞는 기간을 선택하는 것이 중요합니다. 또한, 비과세 요건(보험료 합계액 1억 원 이하, 10년 유지)을 충족하는지 확인하여 세금 혜택을 극대화할 수 있습니다. 10년 확정 지급 기간 종료 후에는 원금 수령 또는 연금 전환을 선택할 수 있으므로, 미래의 자금 활용 계획을 미리 세워두는 것이 현명한 선택에 도움이 될 것입니다.