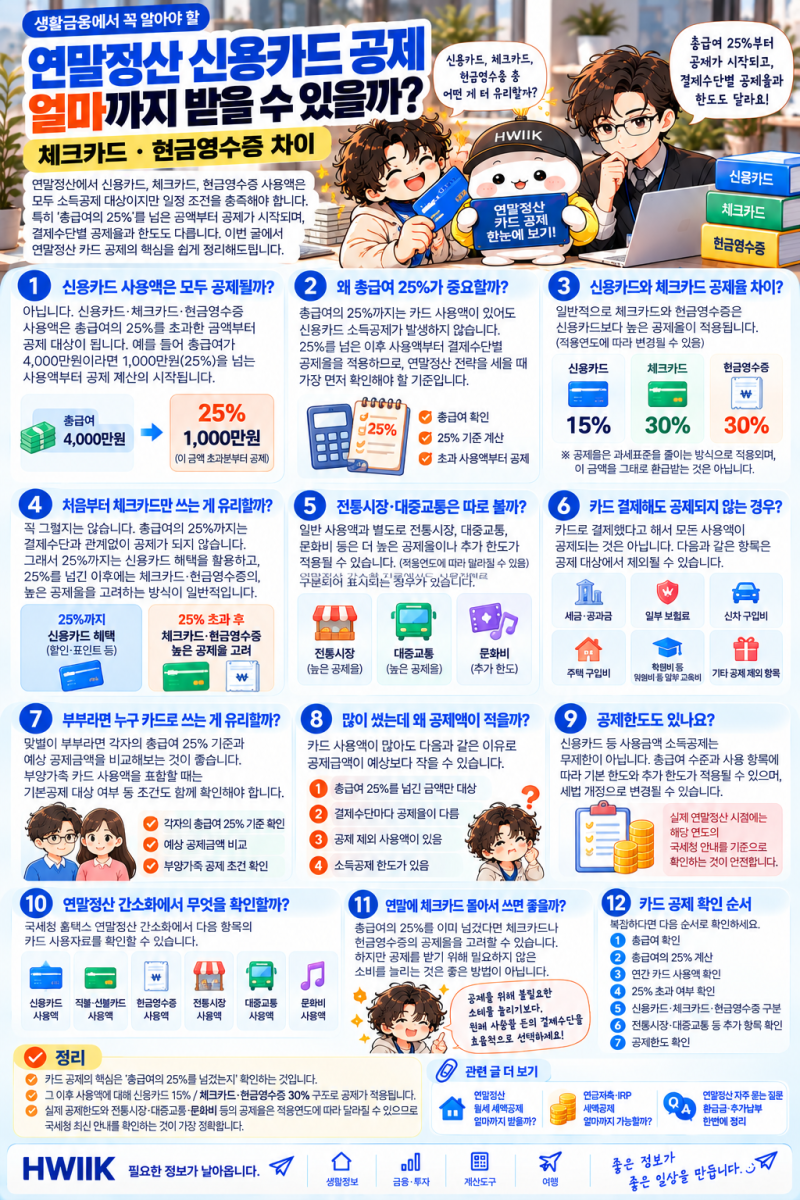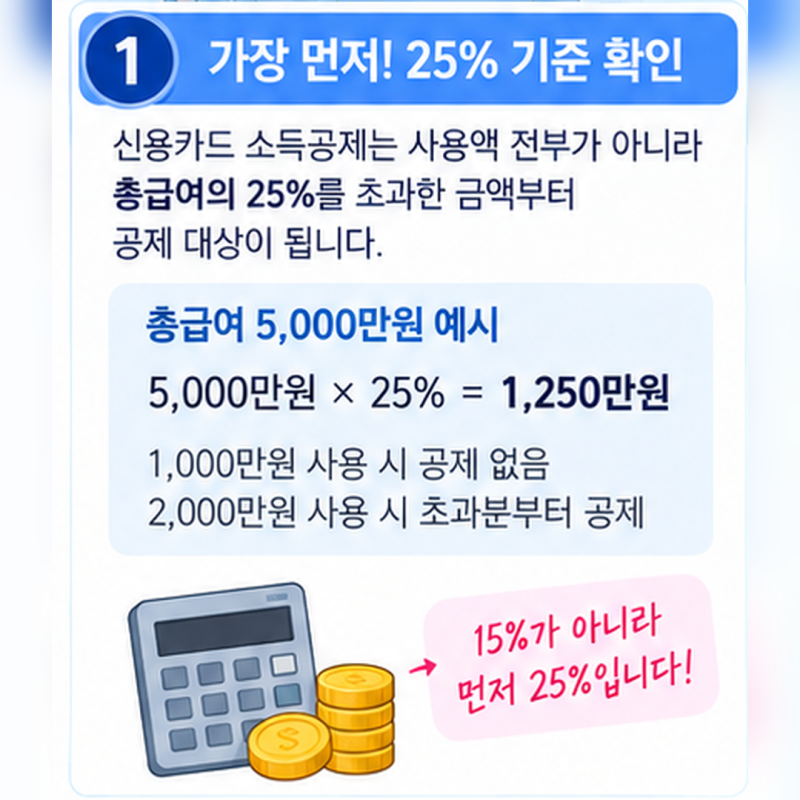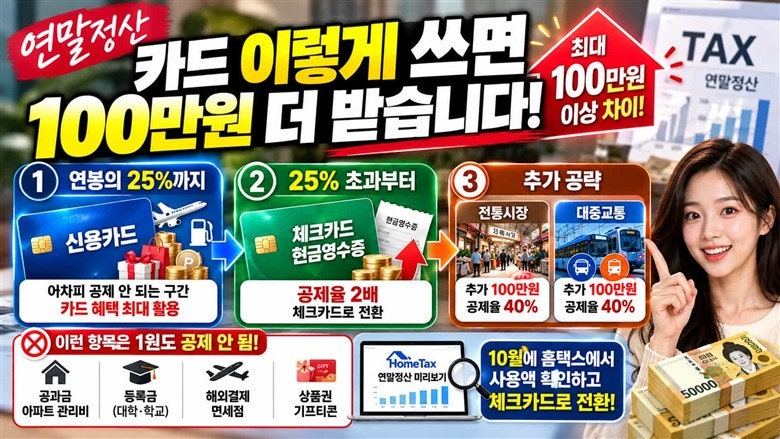

체크카드 연말정산 공제는 총급여의 25%를 초과하는 사용액부터 소득공제 혜택이 적용되어 많은 직장인들이 주목하고 있습니다. 특히 신용카드보다 두 배 높은 공제율을 제공하여, 연말정산 환급액을 극대화하는 핵심 수단으로 부상하고 있습니다. 이러한 공제율 차이와 함께 전통시장, 대중교통 이용 시 추가 공제 혜택까지 받을 수 있어 절세 효과가 매우 큽니다.
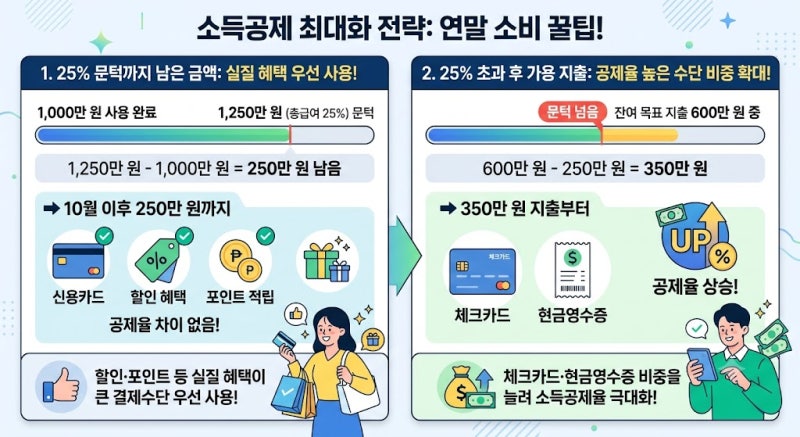
실제 사용자들은 총급여의 25%까지는 할인 및 포인트 혜택이 풍부한 신용카드를 사용하고, 이 문턱을 넘어서면 공제율이 높은 체크카드로 전환하는 전략을 활용하고 있습니다. 신용카드 공제율이 15%인 반면 체크카드는 30%로, 이 황금비율을 지킬 경우 연말정산 환급액에서 수십만 원에서 최대 100만 원 이상 차이가 발생할 수 있습니다. 다만, 공제율이 높다고 해서 무조건 세금을 그대로 돌려받는 것은 아니며, 개인의 과세표준과 세율에 따라 실제 절세액은 달라집니다.
연말정산 소득공제 혜택을 최대로 누리려면, 연초부터 총급여의 25%에 해당하는 금액까지는 신용카드를 집중적으로 사용하고, 이후부터는 체크카드나 현금영수증을 활용하는 것이 효과적입니다. 홈택스 '연말정산 미리보기' 서비스를 통해 자신의 카드 사용액을 주기적으로 확인하고, 전통시장 및 대중교통 이용분을 적극 활용하여 추가 공제 한도를 확보하는 것이 중요합니다. 이러한 계획적인 소비 패턴은 13월의 월급을 만드는 데 큰 도움이 됩니다.