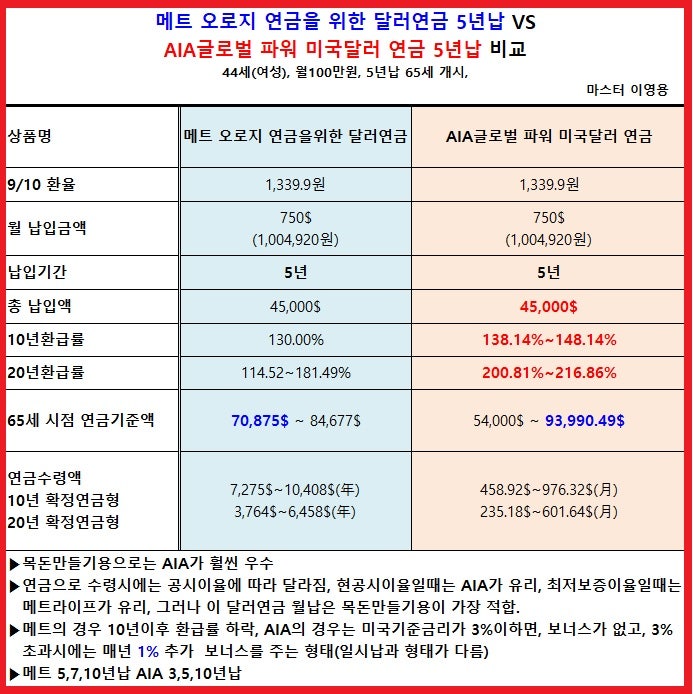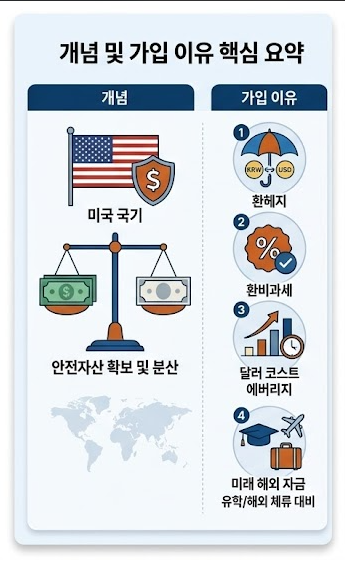
메트라이프 달러보험은 환율 변동성을 활용한 장기 자산 증식 수단으로 주목받고 있습니다. 특히 2026년 9월 기준 메트라이프 오로지달러연금의 공시이율이 연 5.04%로 제시되어 많은 관심을 받고 있습니다.
단순히 환율 등락에 일희일비하기보다, 달러 자산을 꾸준히 모아가는 장기적인 관점에서 접근하는 것이 중요하다고 전문가들은 조언합니다. 실제 사용자들은 달러가 비쌀 때 가입하는 것에 대한 우려를 표하지만, 달러보험은 단기 환차익 상품이 아님을 강조합니다.
또한, 가입제안서에 명시된 '10년 124%'와 같은 환급률은 예금의 연이율과 다르며, 특정 시점의 보험료 누계 대비 환급금 비율임을 정확히 이해해야 합니다. 특히 10년과 10년 1일 시점의 환급률 차이가 크게 나타날 수 있어 주의가 필요합니다.
달러보험 가입 시에는 현재 환율보다는 장기간 보험료를 유지할 수 있는지를 먼저 고려해야 합니다. 추가납입 기능을 활용하면 같은 이율로 적립금 규모를 키워 장기적인 복리 효과를 극대화할 수 있습니다.
60대 이상도 최대 70세까지 무진단, 무심사로 가입 가능하지만, 납입 기간과 연금 개시 시점 등 개인 상황에 맞는 세부 계획을 세우는 것이 중요합니다.