최근 해외여행 수요 증가와 함께 여행자보험 신규 가입 건수가 크게 늘고 있습니다. 특히 2026년 KB손해보험은 해외여행보험을 개정하여 해외 상해·질병 의료비 보장을 고급형 최대 7천만원, 표준형 최대 5천만원까지 강화했습니다.
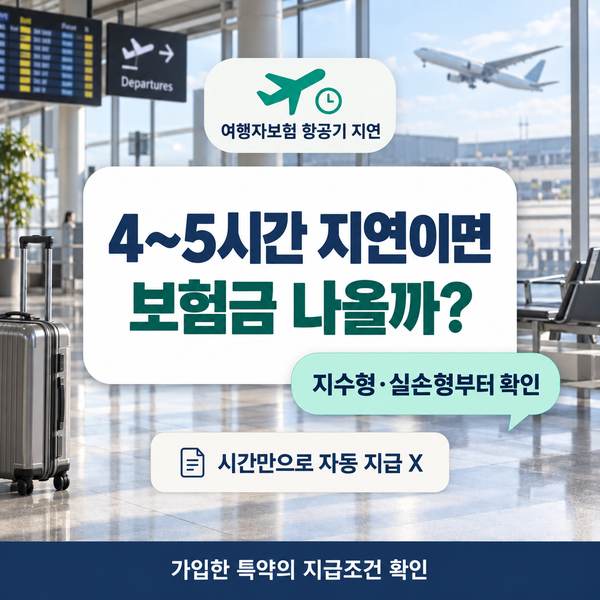
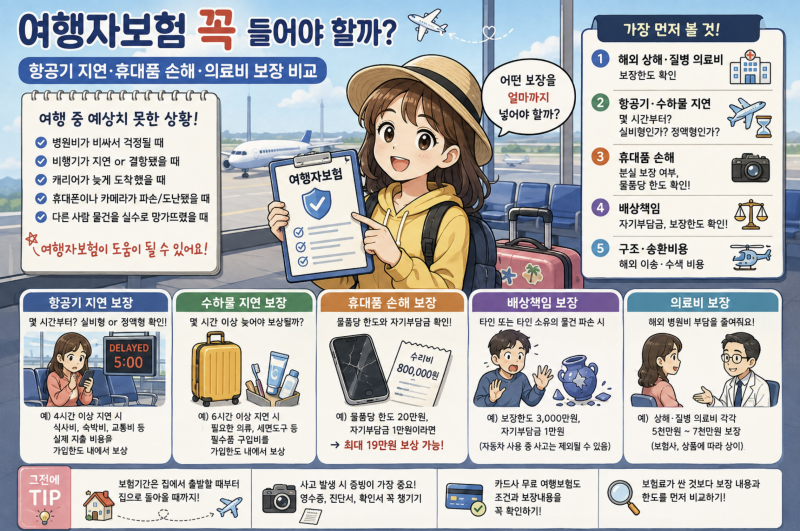
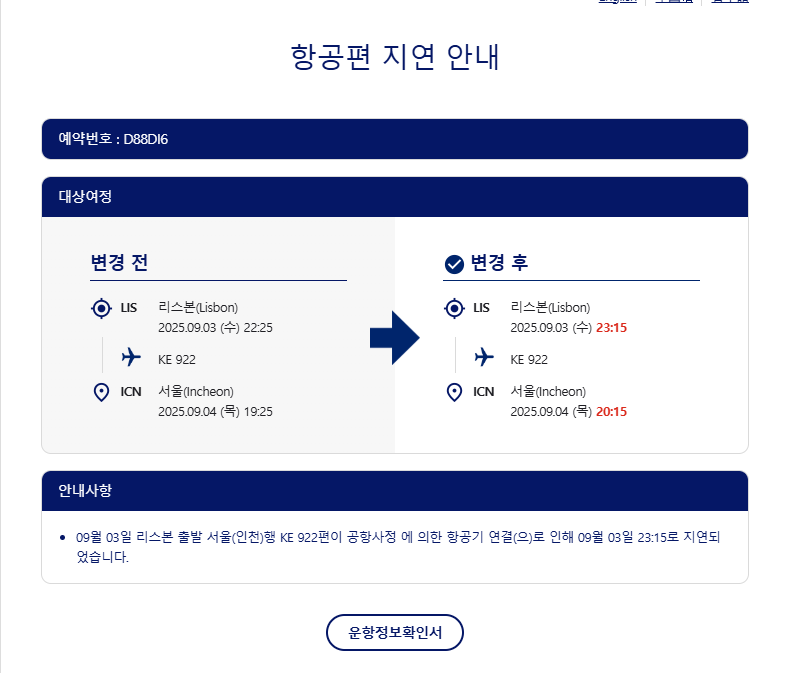
항공기 지연 특약 또한 지수형과 실손형으로 구분하여 운영하며, 지수형 특약은 특정 지연 시간 충족 시 영수증 없이 정액 보상을 제공하는 것이 특징입니다. 이는 여행 중 발생할 수 있는 다양한 위험에 대비하려는 여행객들의 요구를 반영한 결과입니다.
실제 사용자들은 항공기 지연 특약 선택 시 지수형과 실손형의 차이를 면밀히 살펴볼 것을 강조합니다. 지수형은 정액 보상으로 편리하지만, 실손형은 실제 지출액만 보상하여 보험금을 받지 못하는 경우가 발생할 수 있습니다.
또한 휴대품 손해의 경우 부주의로 인한 분실이나 단순 외관 손상은 보상에서 제외되며, 패키지 여행에 포함된 기본 보험은 보장 한도가 낮아 개인 보험 추가 가입이 권장됩니다. 특히 해외 의료비는 현지 병원비가 매우 높아 충분한 보장 한도를 확보하는 것이 중요합니다.
여행자보험 가입 시에는 보험료보다 해외 상해·질병 의료비 보장 한도를 최우선으로 확인해야 합니다. 특히 미주나 유럽 등 의료비가 비싼 지역으로의 여행 시에는 최소 3천만원 이상의 보장을 고려하는 것이 현명합니다.
더불어 항공기 지연 특약이 지수형인지 실손형인지, 그리고 휴대품 손해 보상 범위와 물품당 한도를 꼼꼼히 비교하는 것이 중요합니다. 국내 실손보험이 있더라도 해외 의료비 특약을 무조건 제외하기보다는 현지 치료비 보장 여부를 확인하는 것이 좋습니다.