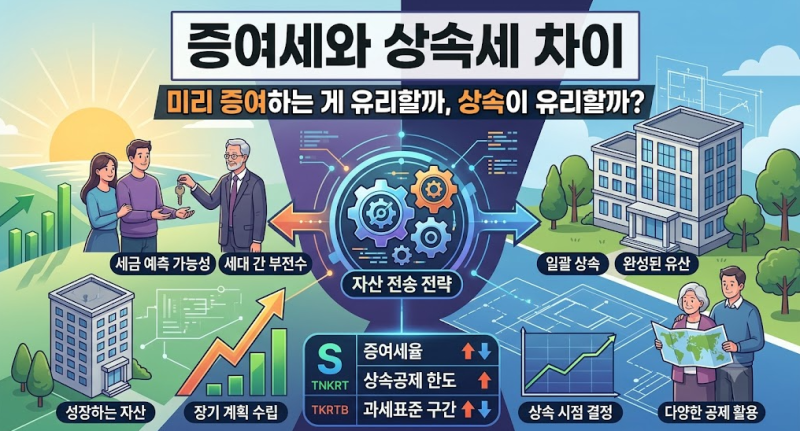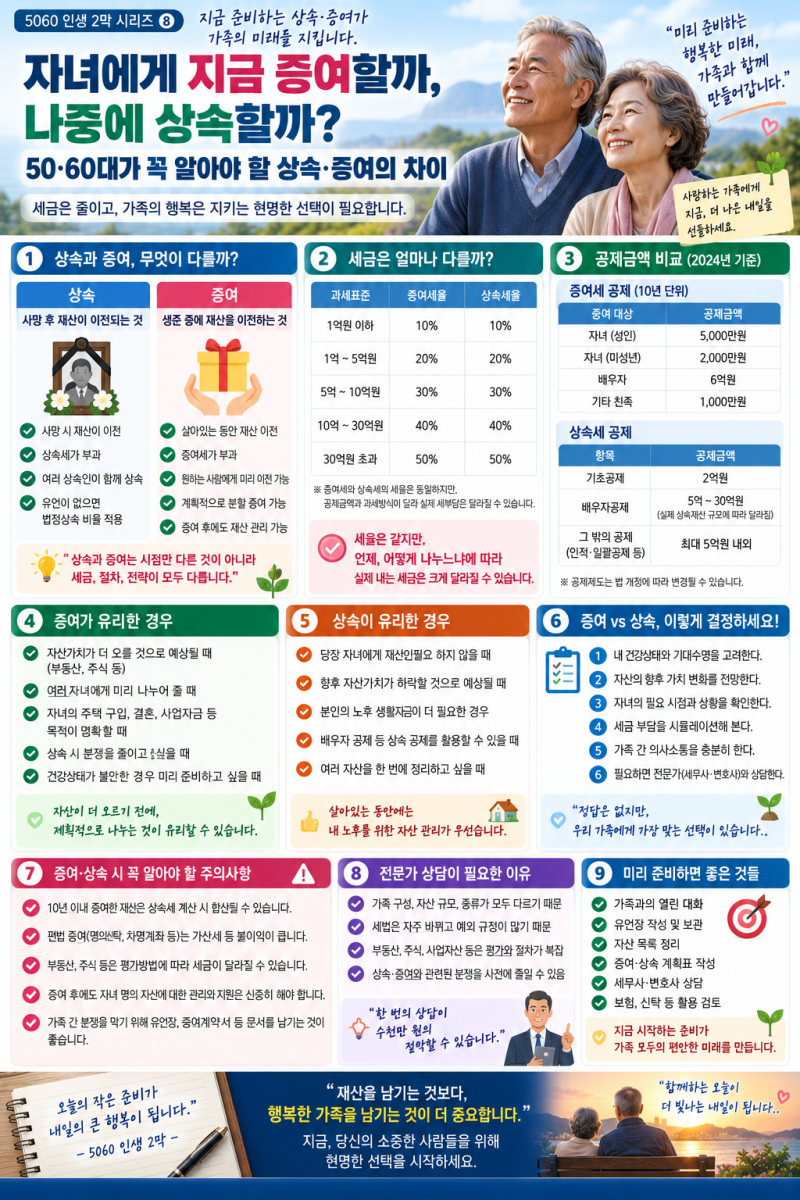

증여와 상속은 모두 재산을 무상으로 이전하는 방법이지만, 이전 시점과 과세 방식에서 결정적인 차이를 보입니다. 특히 부동산 등 자산 가치가 높은 경우, 사전 증여와 사후 상속 간의 세금 부담 격차가 수천만 원에서 수억 원까지 벌어질 수 있습니다. 최신 세법 개정 동향과 유산세 및 유산취득세 과세 방식의 차이를 이해하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 증여는 재산을 주는 사람이 살아있을 때 이전하는 생전 계약이며, 상속은 사망 후 재산을 물려받는 법률상 사건입니다. 증여세는 수증자 개인이 받은 재산을 기준으로 세금을 계산하고, 상속세는 피상속인이 남긴 전체 재산 총액을 기준으로 세금을 산정합니다. 이러한 구조적 차이로 인해 동일한 자산이라도 어떤 방식으로 이전하느냐에 따라 세액이 크게 달라집니다.
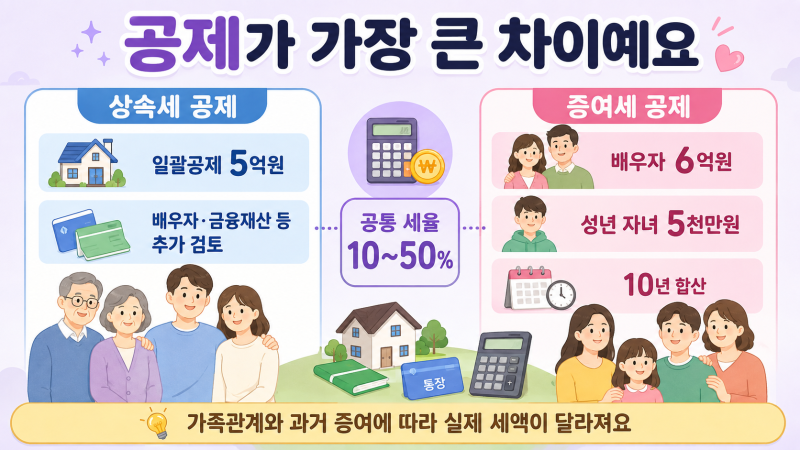
재산을 물려줄 때 세금을 한 푼도 내지 않을 수 있는 면세 한도(공제액)를 미리 확인하는 것이 중요합니다. 증여세는 배우자 간 6억 원, 직계존비속 간 5천만 원(미성년 자녀는 2천만 원)까지 10년 단위로 공제되며, 상속세는 기본 공제 문턱이 훨씬 높게 설정되어 있습니다. 따라서 가족 상황과 재산 규모를 고려하여 최적의 자산 이전 전략을 세우는 것이 절세의 핵심입니다.