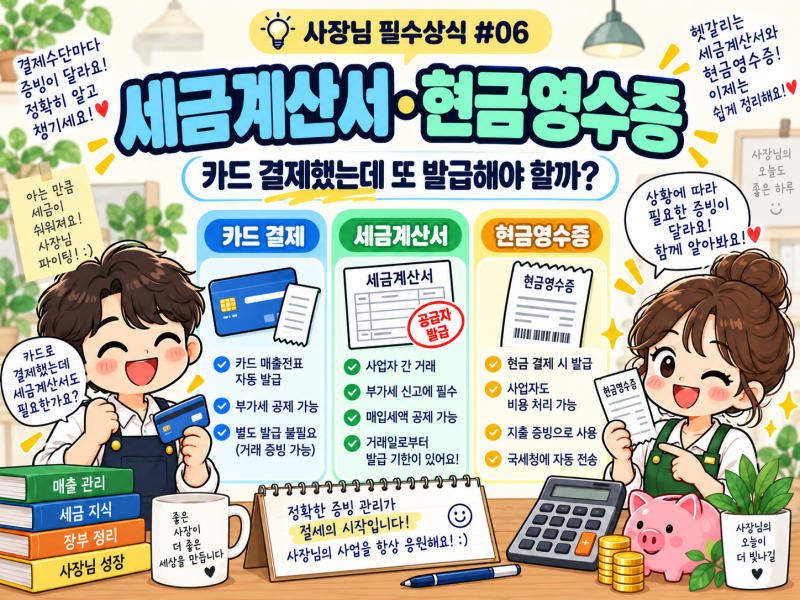

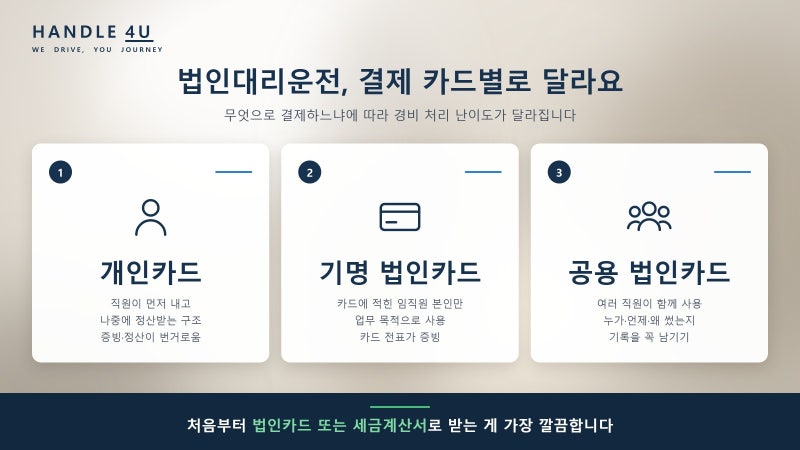
사업자들이 상품이나 서비스를 판매할 때 카드 결제 후 세금계산서 발행 여부에 대해 혼란을 겪는 경우가 많습니다. 특히 사업자 간 거래에서는 세금계산서가 대표적인 증빙 자료로 활용되며, 부가가치세 매입세액공제와 직결되기 때문에 중요하게 다루어집니다. 카드 매출전표 또한 일정 요건을 충족하면 적격한 증빙이 될 수 있어, 무조건 세금계산서를 추가 발급해야 하는 것은 아닙니다.
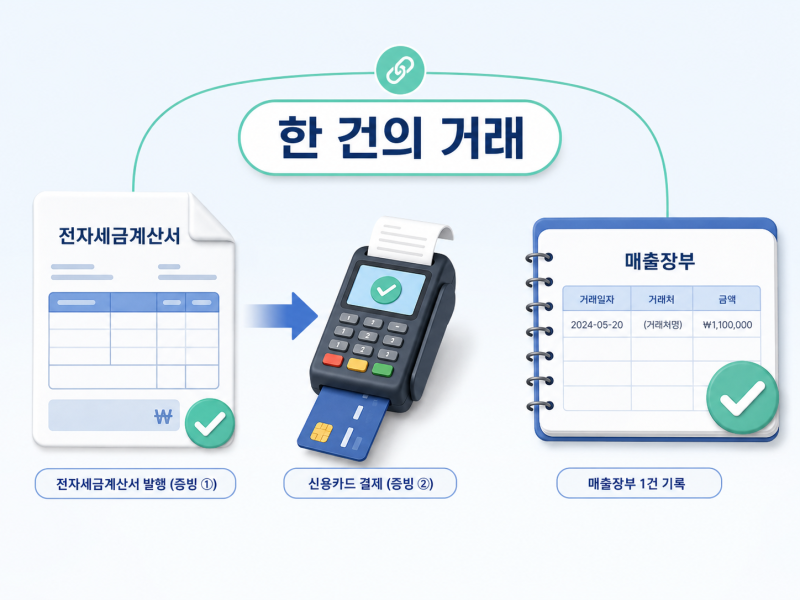
실제 블로그 후기들을 살펴보면, 세금계산서 발급 후 카드로 대금을 결제받았을 때 매출이 중복으로 잡히는 것을 우려하는 목소리가 많습니다. 하지만 이는 같은 거래의 증빙을 관리하는 것으로, 카드 결제는 이미 발급된 세금계산서의 대금을 회수한 것으로 처리해야 합니다. 따라서 장부상 매출은 한 번만 기록하고, 부가세 신고 시에도 중복되지 않도록 구분하여 반영하는 것이 중요합니다.
블로거들은 세금계산서를 먼저 발급했다면 카드 결제는 새로운 매출이 아닌 외상대금 회수로 처리해야 한다고 강조합니다. 특히 전자세금계산서 의무 발급 대상 개인사업자는 직전연도 공급가액 8천만 원 이상이라는 기준을 충족할 경우 다음 해 7월 1일부터 전자세금계산서를 발급해야 합니다. 거래 형태와 업종, 이미 발급된 증빙을 꼼꼼히 확인하여 올바른 세무 처리를 하는 것이 필요합니다.