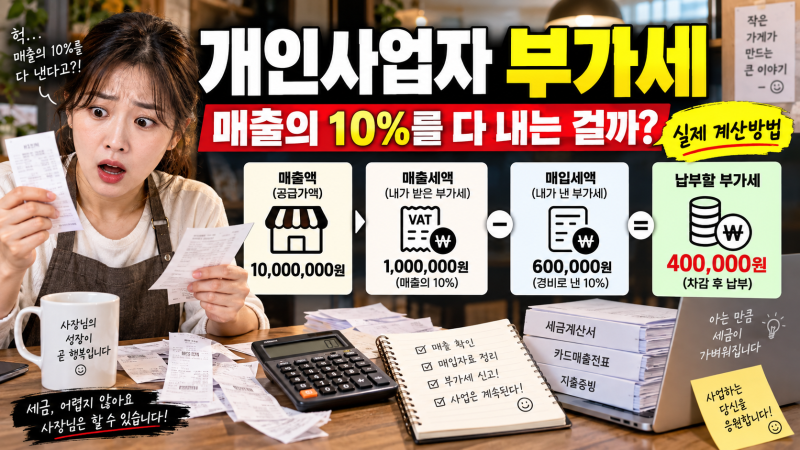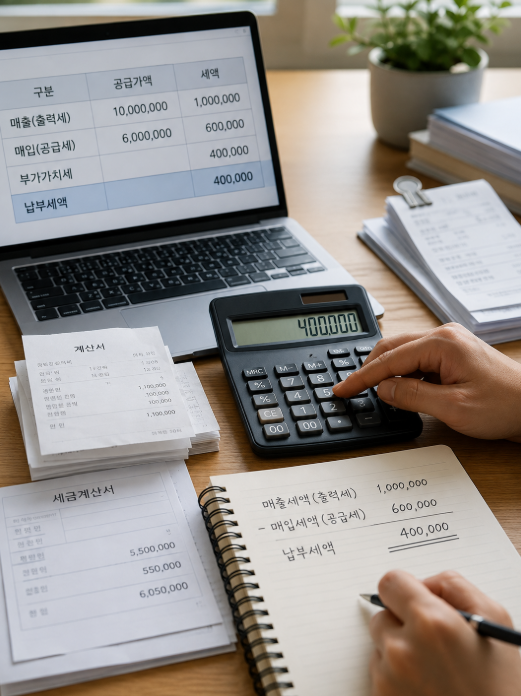
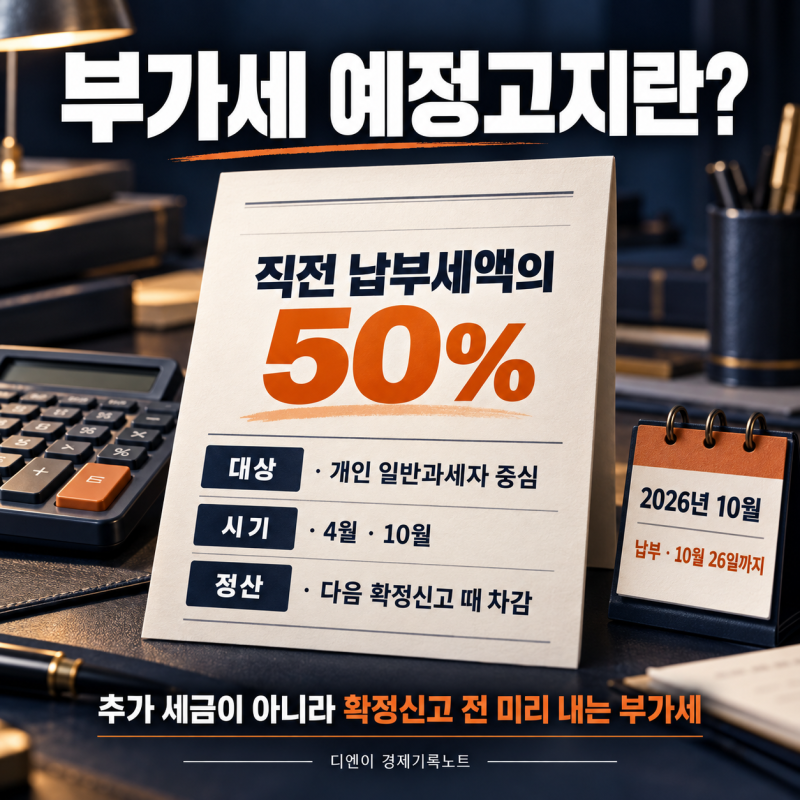
부가세 계산방법은 사업자 유형과 거래 형태에 따라 다양하게 적용됩니다. 특히 개인사업자의 경우 매출액의 10%를 부가세로 전부 납부하는 것으로 오해하기 쉽습니다. 하지만 부가세는 최종 소비자가 부담하고 사업자가 이를 신고 및 납부하는 간접세의 성격을 가집니다. 따라서 매출세액에서 매입세액을 공제하여 납부세액을 산정하는 것이 일반적인 계산 방식입니다.
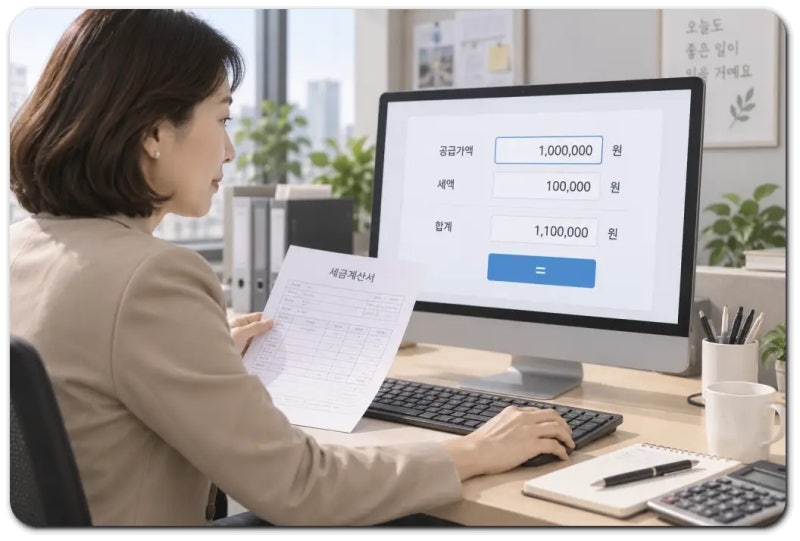
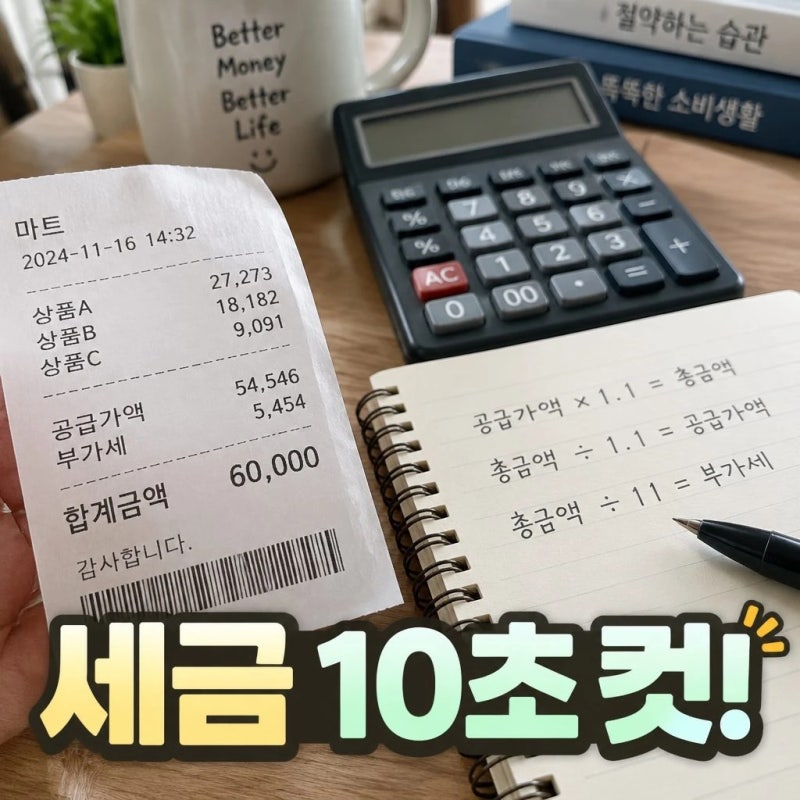
실제 블로그 후기들을 살펴보면, 많은 사업자들이 통장에 입금된 매출액 전체를 자신의 수입으로 착각하여 부가세 납부 시 어려움을 겪는 경우가 많습니다. 부가세는 공급가액의 10%이며, 총 판매금액에서 부가세를 역산하는 방식으로 계산해야 정확합니다. 또한, 사업 관련 매입세액을 적절히 공제받는 것이 실제 납부할 부가세를 줄이는 중요한 요소로 작용합니다.
사업자들은 부가세 납부 시 세금 폭탄을 피하기 위해 매출액의 일정 부분을 미리 따로 관리하는 것이 현명합니다. 특히 지식산업센터와 같은 부동산 매매 시에는 토지분과 건물분을 안분하여 건물분에 대해서만 부가세를 계산해야 합니다. 이러한 구체적인 계산 원리와 관리 팁을 숙지하는 것이 안정적인 사업 운영에 필수적입니다.