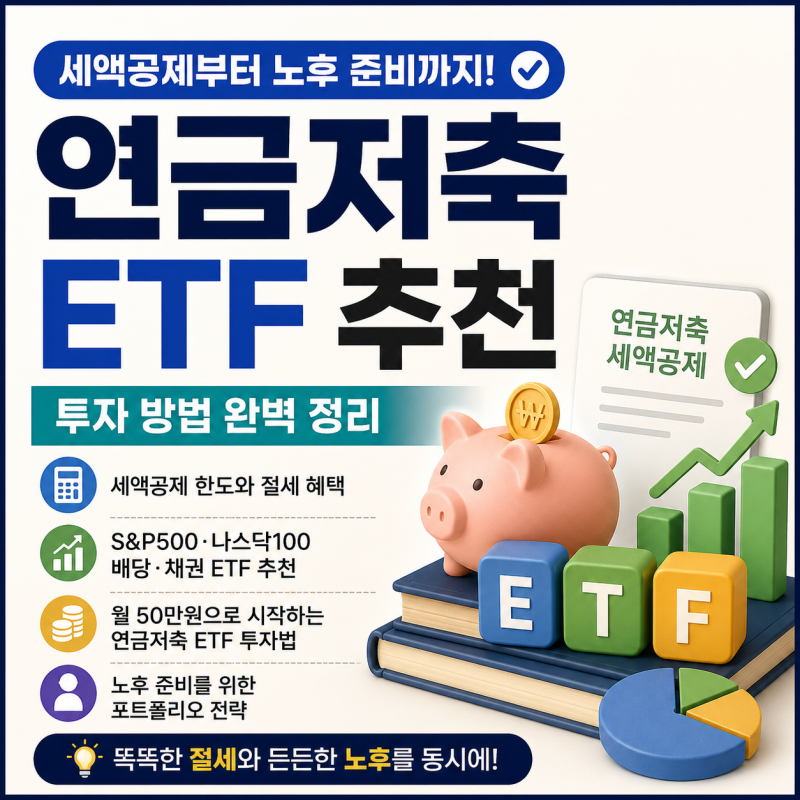

연금저축은 노후 자금을 장기간 준비하면서 세액공제 혜택을 받을 수 있는 개인연금 계좌입니다. 특히 연금저축펀드는 증권사에서 계좌를 개설한 뒤 펀드나 국내 상장 ETF를 직접 선택하여 운용하는 방식으로, 일반 적금과 달리 투자 결과에 따라 수익 또는 원금 손실이 발생할 수 있습니다. 연간 납입한도는 다른 연금계좌와 합산하여 최대 1,800만 원이지만, 세액공제는 연금저축 단독 600만 원, IRP 포함 시 900만 원까지 적용됩니다.
실제 블로그 후기들을 살펴보면, 연금저축의 가장 큰 장점으로 세액공제 혜택을 꼽습니다. 총급여 5,500만 원 이하 근로자는 15%, 초과 시 12%의 공제율이 적용되며, 지방소득세까지 고려하면 체감 공제율은 각각 16.5%, 13.2% 수준입니다. 그러나 연금저축펀드는 계좌에 현금을 납입하는 것만으로는 투자가 완료되지 않으며, 반드시 별도로 펀드나 ETF를 매수해야 한다는 점을 유의해야 합니다.
블로거들은 연금저축펀드 계좌 개설 후 돈을 입금하고, S&P500, 나스닥100, 배당주, 채권 등 다양한 자산에 장기 분산 투자하여 복리 효과를 노리는 방법을 추천합니다. 특히 투자 기간이 10년, 20년 이상 남은 투자자라면 단기적인 주가 등락보다는 꾸준한 장기 투자가 중요하다고 강조합니다. 만 55세 이후 연금 수령이 가능하며, 최소 5년 이상 가입 요건을 충족해야 합니다.