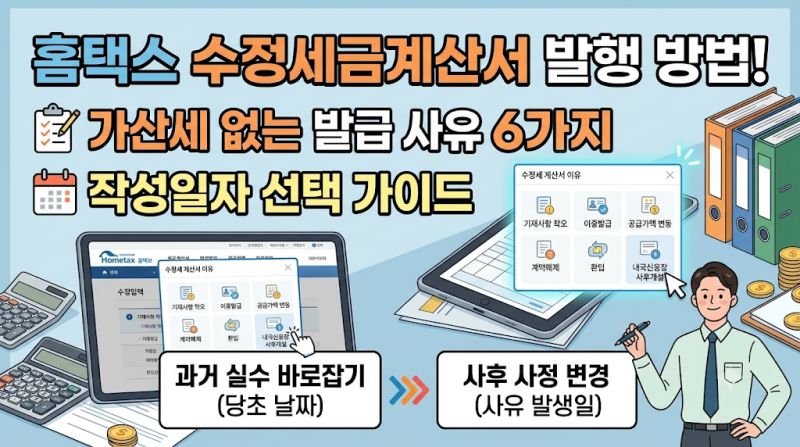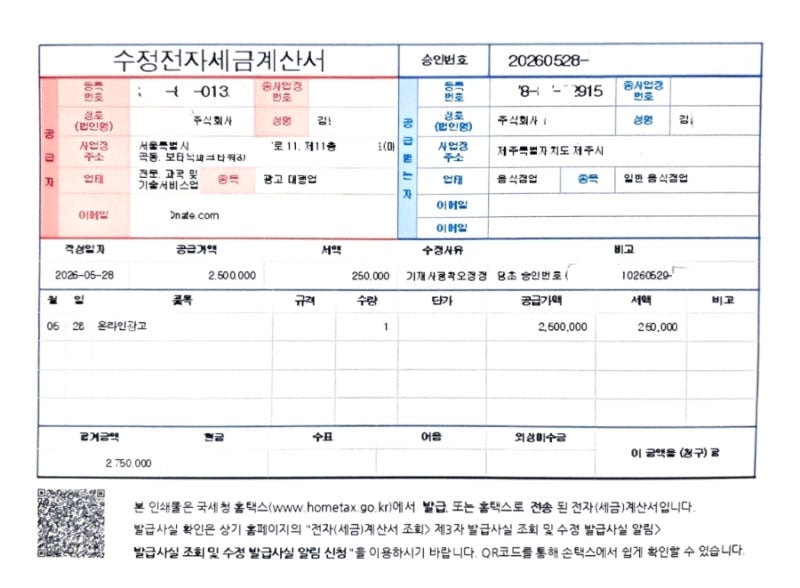
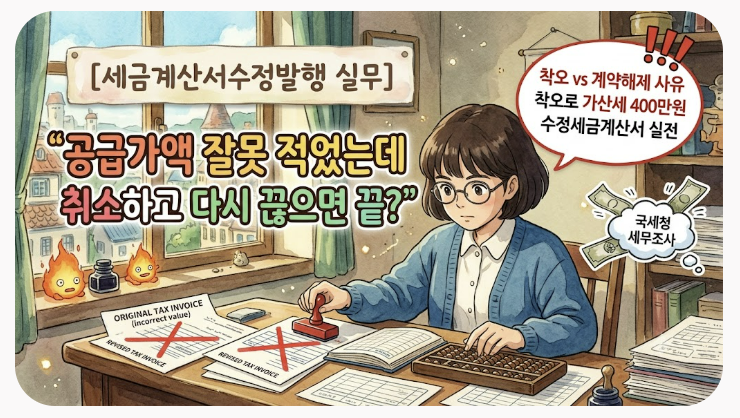
전자세금계산서를 잘못 발행했을 때 임의로 삭제하거나 내용을 덮어쓸 수 없으며, 반드시 수정전자세금계산서를 발급해야 합니다. 국세청에 전송된 세금계산서는 기존 금액을 상쇄하는 음(-)의 수정세금계산서를 발행하는 방식으로 처리됩니다. 수정 사유에 따라 작성일자와 발급 장수가 달라지므로, 상황을 정확히 구분하여 올바른 수정 사유를 선택하는 것이 중요합니다. 특히 기재사항 착오, 이중 발급, 공급가액 변동, 반품, 계약 해제, 내국신용장 사후 개설 등 6가지 주요 수정 사유가 존재합니다.
실제 블로그 후기들을 살펴보면, 많은 사업자가 세금계산서 발행 실수로 인해 가산세 부담을 우려하는 것으로 나타났습니다. 특히 기재사항 착오나 이중 발급의 경우 착오를 알게 된 날 당초 작성일자로 수정이 가능하며, 공급가액 변동, 반품, 계약 해제는 해당 사유 발생일을 작성일자로 하여 수정세금계산서를 발행해야 가산세를 피할 수 있습니다. 수정세금계산서는 단순히 취소하고 재발행하는 것이 아니라, 오류의 종류와 발생 시점에 따라 발급 방법이 달라지므로 주의가 필요합니다.
수정세금계산서 발급 시 가장 중요한 팁은 '무엇을 잘못했는지'보다 '왜 수정하게 되었는지'를 먼저 파악하는 것입니다. 처음부터 잘못된 경우(기재사항 착오, 이중 발급)와 나중에 거래 내용이 바뀐 경우(반품, 계약 해제, 공급가액 변동)는 작성일자와 처리 방법이 다르기 때문입니다. 이처럼 사유별 발급 기한과 작성일자를 정확히 준수하면 불필요한 가산세를 피할 수 있으니, 홈택스 가이드라인을 참고하여 상황에 맞는 수정 방법을 적용하는 것이 현명합니다.